[IPO] 半导体股 Global Technology 公募认购倍数达 57:1... 通过降低发行价进军股市
Global Technology 通过下调发行价降低企业估值,正式开启 KOSDAQ 上市进程。在面向普通投资者的公募认购中,该公司以 57.15:1 的竞争倍数获得了约 2,858 亿韩元的保证金。
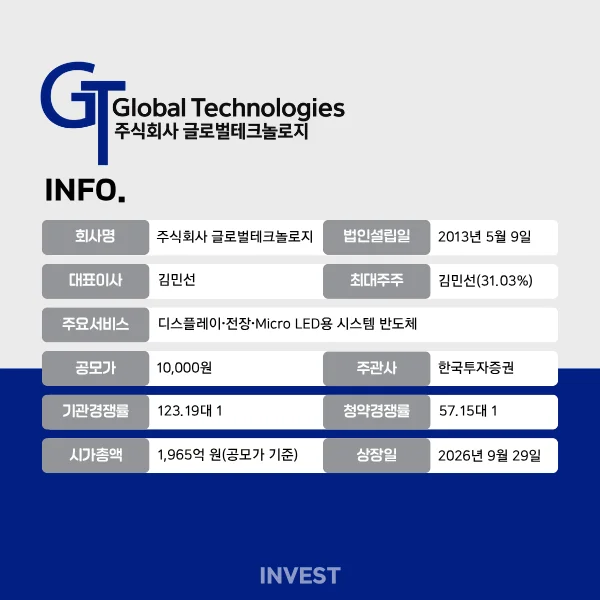
Global Technology 通过下调发行价来降低企业估值预期,准备进军 KOSDAQ 上市。随着进入价格的降低,市场关注点在于上市后是否会被视为估值过低,以及机构投资者提出的价格是否会成为企业价值的新基准。
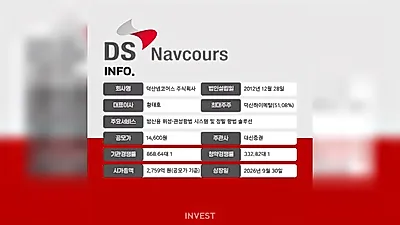
Global Technology 在 16~17 日由韩国投资证券担任代表主承销商进行的普通公募认购中,记录了 57.15:1 的竞争倍数,据统计共募集(确保)了约 2,858 亿韩元的保证金。公募股票共 400 万股,全部为新股,其中 100 万股分配给了普通投资者。总公募金额为 400 亿韩元,上市后预计市值约为 1,965 亿韩元。
此前,在面向机构投资者的需求预测中,国内外 961 家机构参与其中,记录了 123.19:1 的竞争倍数。在申请数量中,提出低于希望发行价区间(13,000~15,000 韩元)下限的量占到了 83.86%,而提出高于上限的量仅占 16.01%。
最终,公司选择了降低企业价值负担的方案,将最终发行价确定为比希望区间下限低 3,000 韩元的 10,000 韩元。根据申请数量计算,强制持有承诺仅占 0.27%。虽然通过调整公募价降低了新投资者的进入价格,但这并非一个表现出机构强烈长期持有意愿的 IPO。
另一方面,上市后的供需压力相对有限。上市后可立即流通的股票量为 435 万 9,571 股(22.19%)。由于最大股东及主要投资者的多数股份被锁定在保护期内,现有股东股份在初期流通量中所占比例并不大。不过,上市一个月后,随着风险投资金融及专业投资者持有的股份进入市场,可流通量预计将扩大到 30% 左右。
Global Technology 业务分析
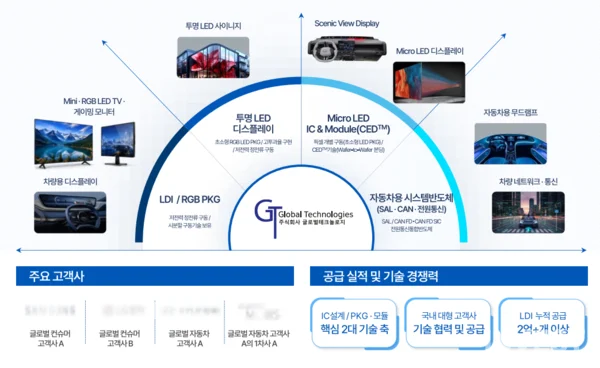
Global Technology 是一家以控制显示器 LED 光源的半导体 LDI (LED Driver IC) 为主力的无晶圆厂 (Fabless) 企业。该公司并非直接运营生产设施,而是专注于半导体设计,并以电视、显示器用 LDI 为中心发展业务。累计供应量已超过 2 亿个。
LDI 的结构是随着显示器技术的先进化,单台产品中的搭载量随之增加。根据公司资料,在 LCD TV 中 LDI 的搭载量有限,但 LED TV 每台约搭载 5 个,Mini LED 可增加到 100~800 个,RGB LED 为 1,000~1,500 个,Micro LED 则可达 2,400~3,500 个。这是因为构成画面的 LED 越多,就越需要精确控制各自的光源。
Global Technology 在现有的 LDI 设计技术基础上,结合封装、模块及光学设计能力,不断扩大产品开发范围。最近,公司正将业务舞台转向汽车电子领域。2025 年将与现代摩比斯成立共同研究所,并着手开发车用照明及显示器半导体,目前正在开发汽车用 Mini·RGB LED Driver IC 及调光控制 IC 等。
车用产品线正在向照明及通信领域扩展。公司目前已完成了车内照明控制用半导体以及用于车内电子控制单元间通信的 CAN IC 的国产化开发。未来计划将产品线扩大到 CAN FD 以及电源·通信集成半导体。
然而,汽车电子业务的产品开发并不直接等同于营收。在客户采用后,必须经过性能与可靠性验证、质量批准、量产等阶段,才能开始实际供应。现有的 LDI 也是根据客户的产品平台和生产计划来产生营收的结构。最终,能否以现有的显示器业务为基础,将正在开发的汽车用半导体转化为实际量产和营收,将是决定未来业务成果的关键因素。
Global Technology 业绩及资金使用计划
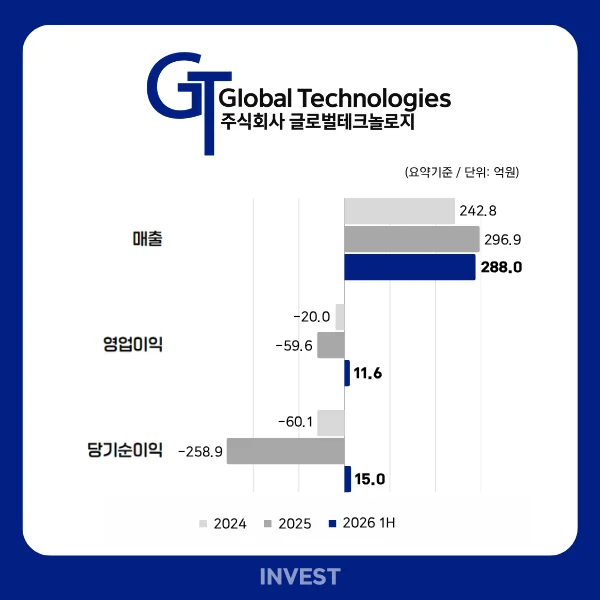
LED 业务的复苏带动了 Global Technology 业绩的反转。2026 年上半年营收为 288 亿韩元,同比增长 88.8%。按事业部来看,LED 业务营收从 48 亿韩元增长至 200 亿韩元,增长了 4 倍以上;而 IT 部件批发业务营收从 105 亿韩元减少至 88 亿韩元。这意味着整体规模的增长并非单纯依靠批发业务的扩大,而是源于主导半导体业务的营收增长。
在营业利润方面,LED 业务也呈现出改善趋势。LED 业务从去年上半年的 28 亿韩元营业亏损转为今年上半年的 3 亿韩元盈利。不过,在 12 亿韩元的总营业利润中,有 9 亿韩元来自 IT 部件批发。虽然营收增长的中心已转向 LED,但利润贡献度尚未完全重组为以 LED 业务为中心。
去年净亏损 259 亿韩元与今年净利润 15 亿韩元之间的差距,不仅反映了主营业务的业绩,也反映了资本结构变化的影响。2025 年,由于与可转换优先股 (RCPS) 相关的衍生品评估损失被计入金融费用,导致净亏损比营业亏损扩大得多。随着该优先股于今年 1 月转换为普通股,相关的评估损益负担也大幅降低,今年上半年的金融费用减少至 7 亿韩元水平。
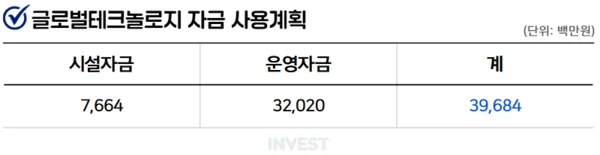
Global Technology 通过此次公募获得了约 397 亿韩元的纯收入。其中占比最大的是 205 亿韩元,将投入到研究开发 (R&D) 中。公司计划继续进行 Micro LED·CAN FD 等新产品的开发以及现有半导体产品的升级。
在原材料采购方面分配了 93 亿韩元。由于晶圆从下单到供应需要相当长的时间,这具有为了应对客户量产计划而进行先期资金投入的性质。此外,还将 77 亿韩元用于建设 Micro LED 开发线等设施资金,22 亿韩元用于 ERP 系统升级及知识产权获取。
评论 0
当前已关闭评论功能。