Yeonggwang公开申购竞争率达684.73:1
造船与工厂设备企业Yeonggwang在公开申购中表现强劲,竞争率达684.73:1,但机构投资者的强制持有承诺比例仅为0.87%。
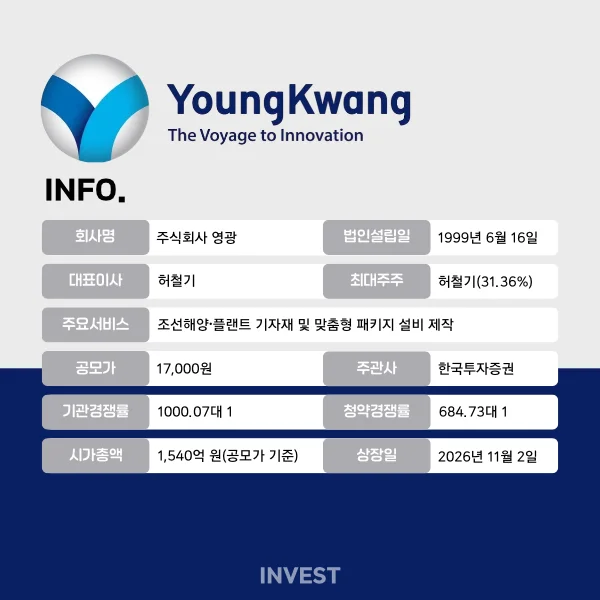
造船设备商Yeonggwang面向普通投资者的公开申购竞争率达684.73:1,但机构投资者的强制持有承诺比例仅为0.87%。该公司计划于下月2日在KOSDAQ市场上市,预计市值约为1,540亿韩元。
造船与工厂设备企业Yeonggwang在机构需求预测之后,于普通投资者公开申购阶段也创下了高竞争率。在市场对其扩大造船订单及进军下一代能源市场的预期升温之际,机构投资者的强制持有承诺比例却不足1%,显示出投资需求与长期持有意愿之间存在温差。
据投资银行(IB)业界23日消息,Yeonggwang面向普通投资者的公开申购竞争率为684.73:1,由此产生的保证金规模约为3.2886万亿韩元。本次公开发行股票总计226万股,全部为新股发行,其中25%即56.5万股分配给了普通投资者。
在从本月13日持续至19日的机构需求预测阶段,共有2,276家机构参与,竞争率达到1000.07:1,申请股数达17亿股。由于7.75%的申请总量均提出了高于希望区间(14,000~17,000韩元)上限的价格,最终发行价确定为17,000韩元。
然而,机构投资者的强制持有承诺比例按申请数量计算仅为0.87%。由于机构承诺比例较低,作为主承销商的韩国投资证券需额外取得公开发行股票的1%(即2.26万股),并须持有至上市之日起6个月以上。
根据招股说明书,上市后可流通的股份占预计上市总股数的31.70%,即287.8万股。最大股东及特殊关系人持有的560.424万股将被强制持有2年6个月,但现有投资者BK造船业投资组合持有的61.08万股可在上市后立即出售。该部分股份占公开发行后总股数的6.74%,可能在上市初期产生抛售压力。
Yeonggwang计划于本月27日完成保证金缴纳及退款程序,并于下月2日在KOSDAQ市场上市。按发行价计算,预计市值约为1,540亿韩元。
Yeonggwang业务分析
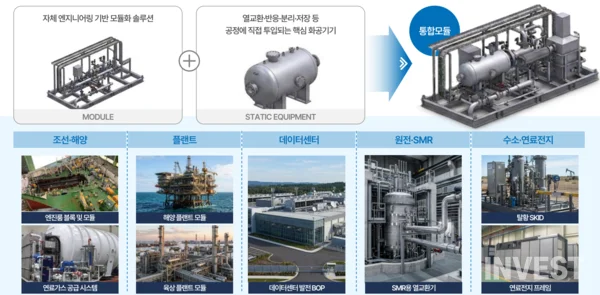
Yeonggwang成立于1999年,是一家造船与工厂设备企业,负责制造并供应船舶结构物及工业设备。公司以造船海洋与工厂为两大业务支柱,并以涵盖从设计到制造、组装的全过程模块化技术作为核心竞争力。
主营业务为造船海洋部门,供应船舶机舱模块、各类单元及船体模块等。该公司并非在造船厂组装单个零部件,而是预先制造主要设备并交付,从而起到提高船舶建造效率的作用。虽然有望从造船订单扩大中受益,但业绩结构受主要造船厂的建造进度和订单量影响。
工厂部门是业务多元化的核心。公司制造压力容器、热交换器等工业设备,并以将多种设备结合在一起的模块形式进行供应。这是将造船领域积累的制造技术扩展至工厂领域的结果,今年上半年的营收占比已上升至32.34%,与2023年的16.22%相比翻了一倍左右。
Yeonggwang的业务属于根据客户需求生产产品的订单型结构。截至今年上半年末,订单余额约为2,022亿韩元,已确保了支撑未来营收的工作量。但前两大客户的营收占比达63.07%,对主要客户的下单政策和份额分配依赖度较高。此外,造船与工厂行业的景气度以及原材料价格和外包加工费的波动也是影响收益性的因素。
作为下一代增长动力,公司提出了氢能·燃料电池、碳捕集、数据中心电力设备及小型模块化反应堆(SMR)等领域。其构想是将以造船与工厂为中心的现有业务结构扩展至高附加值的能源设备领域。不过,由于大部分新业务仍处于客户注册或报价、协商阶段,预计需要一定时间才能转化为实际订单和营收。
Yeonggwang业绩及资金使用计划
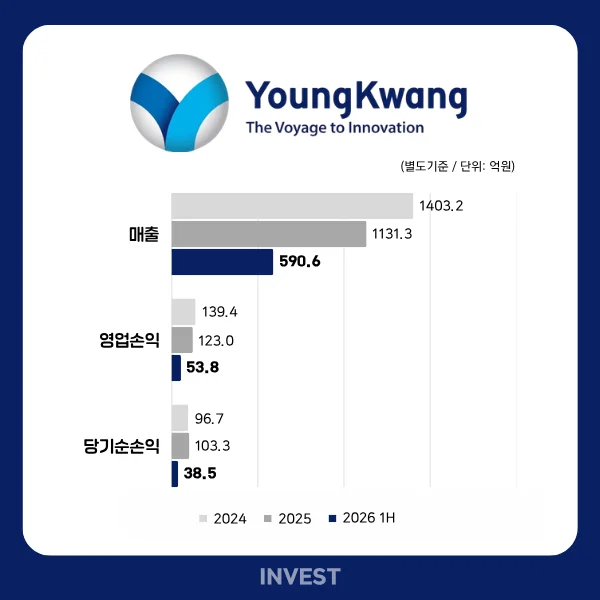
尽管近期营收有所下降,但Yeonggwang仍维持了一定水平的收益性。2025年营收为1,131亿韩元,同比下降19.4%,但营业利润为123亿韩元,仅减少了11.8%。因此,营业利润率从2024年的9.9%上升至2025年的10.9%。
今年上半年,规模扩张持续放缓。营收为591亿韩元,同比减少4.4%,营业利润为54亿韩元,营业利润率为9.1%。在造船海洋部门高利润的船体模块业务结束之际,工厂部门的收益性回升部分抵消了这一影响。不过,工厂部门利润率的改善反映了原有项目合同金额增加的效果,其改善势头能否持续仍需观察。
虽然财务结构正在改善,但借款负担依然沉重。今年上半年末的负债率从去年末的456.1%大幅降至242.2%,这受到了可转换优先股转换为普通股以及留存收益增加等因素的影响。总借款为606亿韩元,其中493亿韩元是因售后租赁交易产生的负债。利息支出也达到了营业利润的三分之一水平,金融费用负担持续存在。
去年录得248亿韩元净流入的经营活动现金流,在今年上半年转为13亿韩元的净流出。受业务特性影响,随着工程进度推进确认营收,合同资产增加导致了现金回收方面的压力。
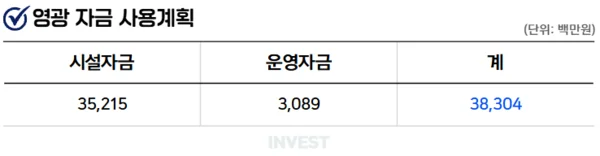
Yeonggwang计划将通过此次上市筹集的约383亿韩元净收益投入到设施投资和研发中。
占比最大的是设施投资。公司已分配352亿韩元,其中260亿韩元将用于确保整合巨济和高城工厂所需的场地。其构想是通过统一生产设施来降低租金和物流成本,并获取此前因现有设备限制而无法承接的LNG船模块订单。此外,资金还将用于引进运输设备、涂装·建造设备、激光焊接设备,以及设立保加利亚当地法人。
剩余的31亿韩元将用于环保船舶设备的研究开发。计划通过构建用于验证环保燃料供应装置等性能的试验设施(Test Bed),来带动新订单的获取。公开发行资金计划在2027年至2028年期间分阶段执行,而核心投资对象——整合工厂的场地,目前尚未确定购买对象及时间。
Covers IPO for INVEST NEWS GLOBAL, and also writes about Government.
评论 0
当前已关闭评论功能。