Yeonggwangの一般公募、685倍の高倍率を記録
造船・プラント機材メーカーのYeonggwangは、一般投資家を対象とした公募において684.73倍という高い競争率を記録した。造船業の受注拡大への期待から需要が集まった一方、機関投資家の義務保有確約率は0.87%にとどまり、長期保有への意欲の低さが浮き彫りとなった。
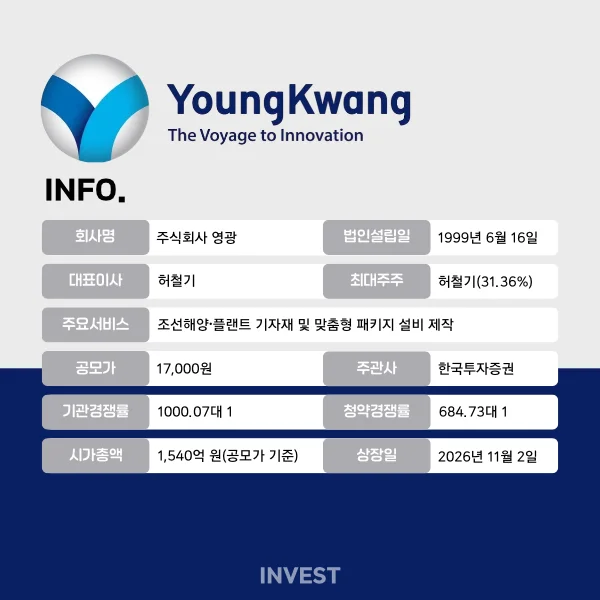
造船・プラント機材のYeonggwangは、一般投資家向けの公募で684.73対1の競争率を記録したが、機関投資家の義務保有確約比率は0.87%にとどまった。来月2日にKOSDAQへ上場予定の同社は、公募で調達する約383億ウォンを設備投資や研究開発に充てる計画だ。
造船・プラント機材企業であるYeonggwangは、機関投資家による需要予測に続き、一般公募においても高い競争率を記録した。造船業の受注拡大や次世代エネルギー市場への進出に対する期待が高まる一方で、機関投資家の義務保有確約比率は1%に満たず、投資需要と長期保有意思との間に温度差が見られる結果となった。
23日の投資銀行(IB)業界によると、Yeonggwangの一般投資家向け公募の結果、競争率は684.73対1となった。これに伴う証拠金は約3兆2,886億ウォンに達した。公募株式総数は226万株で、全量新株発行方式となり、そのうち25%にあたる56万5,000株が一般投資家に割り当てられた。
13日から19日まで実施された需要予測には2,276の機関投資家が参加し、1,000.07対1の競争率を記録、申請株式数は17億株に達した。申請物量の97.75%が希望バンド(14,000〜17,000ウォン)の上限以上を提示した結果、公募価格は17,000ウォンに確定した。
一方、機関投資家の義務保有確約比率は、申請数量ベースで0.87%にとどまった。この低い確約比率を受け、主幹事証券会社である韓国投資証券は、公募株式の1%にあたる2万2,600株を追加取得し、上場日から6ヶ月以上保有する義務を負う。
証券届出書によると、上場直後の流通可能物量は、上場予定株式総数の31.70%にあたる287万800株である。最大株主および特殊関係者が保有する560万4,240株は2年6ヶ月間の義務保有となるが、既存投資家であるBK造船業投資組合が保有する61万800株は上場直後に売却が可能である。この物量は公募後の全株式の6.74%を占め、上場初期の売り圧力として作用する可能性がある。
Yeonggwangは今月27日に証拠金の納入および払い戻し手続きを経て、来月2日にKOSDAQ市場へ上場する予定だ。公募価格ベースの予想時価総額は約1,540億ウォンである。
Yeonggwangの事業分析
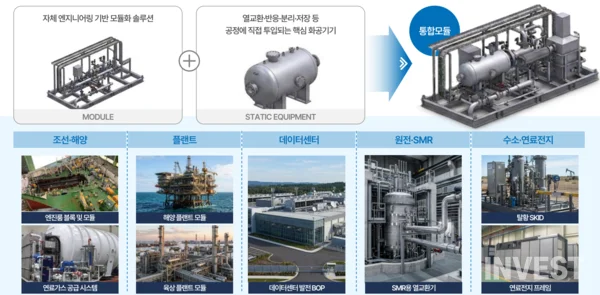
1999年に設立されたYeonggwangは、造船・プラント機材企業として船舶用構造物や産業用設備を製造・供給している。造船海洋とプラントを二大事業軸に据えており、設計から製造・組立までを一括して行うモジュール化技術を核心的な競争力としている。
主力事業は造船海洋部門である。船舶の機関室に入るエンジンルームモジュールや各種ユニット、船殻ブロックなどを供給している。個別の部品を造船所で組み立てる代わりに、主要設備を事前に製作して納品する方式を採用しており、船舶建造の効率化に寄与している。造船業の受注拡大に伴う恩恵が期待されるが、業績は主要造船会社の建造スケジュールや発注量に左右される構造となっている。
プラント部門は事業多角化の中心軸である。圧力容器や熱交換器などの産業用設備を製造し、複数の装置を一つに結合したモジュール形態で供給している。造船分野で蓄積した製造技術をプラントへと拡張したもので、今年上半期の売上比率は32.34%まで上昇した。2023年の16.22%と比較すると約2倍の水準である。
Yeonggwangの事業は、顧客ごとの要求に合わせて製品を生産する受注型構造だ。今年上半期末時点の受注残高は約2,022億ウォンであり、今後の売上を支える仕事を確保している。一方で、上位2社の売上比率が63.07%に達しており、主要顧客の発注政策や物量配分への依存度が高い。造船・プラントの市況だけでなく、原材料価格や外注加工費の変動も収益性を左右する要因となる。
次世代の成長エンジンとしては、水素・燃料電池、炭素回収、データセンター電力設備、小型モジュール原子炉(SMR)などを提示している。既存の造船・プラント中心の事業構造を、高付加価値なエネルギー設備分野へと拡張する構想だ。ただし、新規事業の多くは顧客登録や見積もり・協議の段階に留まっており、実際の受注や売上につながるまでには時間を要するものと見られる。
Yeonggwangの業績および資金使用計画
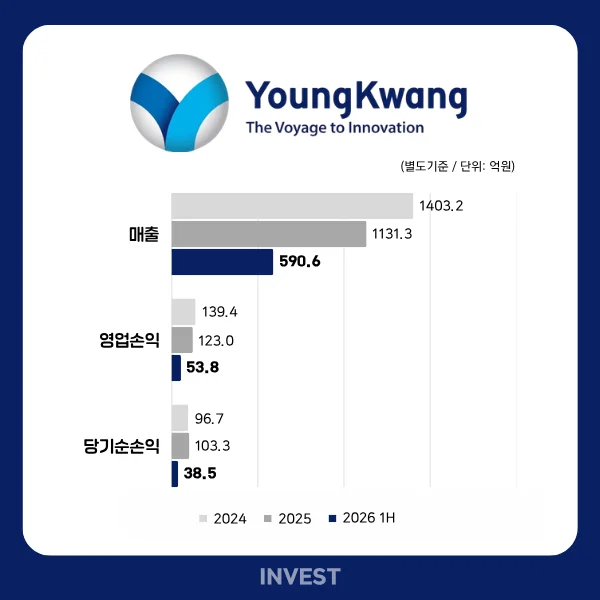
Yeonggwangは最近の売上減少にもかかわらず、一定水準の収益性を維持している。2025年の売上高は1,131億ウォンと前年比19.4%減少したが、営業利益は123億ウォンと11.8%の減少にとどまった。その結果、営業利益率は2024年の9.9%から2025年には10.9%へと上昇した。
今年上半期も規模の鈍化が続いた。売上高は591億ウォンで前年同期比4.4%減となり、営業利益は54億ウォン、営業利益率は9.1%を記録した。造船海洋部門の高収益な船殻ブロックの物量が終了したなか、プラント部門の収益性回復がこれを一部相殺した。ただし、プラント部門の利益率改善には既存プロジェクトの契約金額増額効果が反映されており、改善傾向が持続するかは注視が必要である。
財務構造は改善傾向にあるが、借入負担は依然として大きい。今年上半期末の負債比率は242.2%となり、昨年末の456.1%から大幅に低下した。これは償還転換優先株の普通株への転換や利益剰余金の増加などが影響した。総借入金は606億ウォンで、そのうち493億ウォンは販売後リース取引による負債である。利息費用も営業利益の3分の1の水準に達しており、金融費用の負担が継続している。
昨年248億ウォンの純流入を記録した営業活動によるキャッシュフローは、今年上半期に13億ウォンの純流出へと転じた。工事の進行に合わせて売上を認識する事業特性上、契約資産が増加し、現金回収に負担が生じた影響によるものだ。
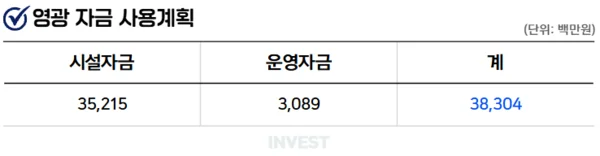
Yeonggwangは今回の株式公開を通じて調達する約383億ウォンの純収入を、設備投資と研究開発に投入する計画だ。
最も大きな割合を占めるのは設備投資である。総額352億ウォンを割り当てており、そのうち260億ウォンを巨済・高城工場の統合に向けた用地確保に使用する予定だ。生産施設を一本化することで賃借料や物流費を削減し、既存設備の制約により受注できなかったLNG船ブロックの物量まで確保する構想だ。輸送設備や塗装・建造設備、レーザー溶接設備の導入、およびブルガリア現地法人の設立にも資金を投入する。
残りの31億ウォンは、環境配慮型船舶機材の研究開発に活用する。環境配慮型燃料供給装置などの性能を検証するための試験設備(Test Bed)を構築し、新規受注との連携を図る計画だ。公募資金は2027年から2028年にかけて段階的に執行される予定であり、核心的な投資先である統合工場の用地については、まだ買収対象や時期が確定していない。
コメント 0
現在コメントの投稿は無効になっています。