Ieseuti、公募価格は上限決定も一般公募倍率は29対1に留まる
半導体・ディスプレイ工程部品メーカーのIeseutiは、KOSDAQ上場に向けた一般投資家向けの公募増資を完了した。公募価格は希望価格帯の上限である12,400ウォンに決定したが、一般公募の競争率は28.95対1となった。
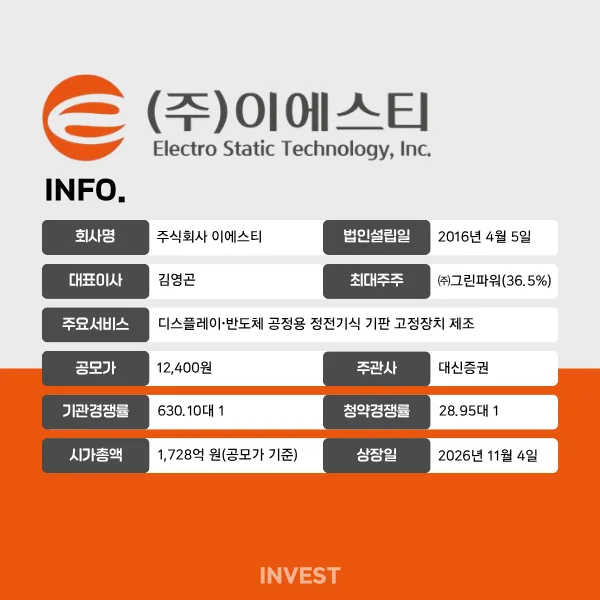
半導体・ディスプレイ部品メーカーのIeseutiは、来月4日のKOSDAQ上場に向けた一般投資家向けの公募増資を完了した。機関投資家の需要予測では630.10対1の競争率を記録し公募価格は上限の12,400ウォンに決定したが、一般公募倍率は28.95対1にとどまった。
半導体・ディスプレイ工程部品メーカーのIeseutiは、KOSDAQ上場に向けた一般投資家向けの公募増資を完了した。主幹事証券会社のDaishin Securitiesによると、23日時点の公募倍率は28.95対1、証拠金は987億ウォンと集計された。KOSDAQへの上場予定日は来月4日だ。
今回の公募株式は計220万株で、すべて新株発行方式で行われる。このうち25%にあたる55万株が一般投資家に割り当てられた。確定公募価格12,400ウォンに基づくと、総公募額は約273億ウォンとなる。
公募価格は機関投資家による需要予測を経て、希望価格帯(10,600〜12,400ウォン)の上限で決定した。14日から20日まで実施された需要予測には1,571の機関が参加し、630.10対1の競争率を記録した。申請株式数は10億3,966万株に達し、申請物量の80.47%が価格帯の上限を提示、上限を超えた物量は1.52%であった。
一方で、機関投資家による義務保有確約の申請割合は、数量ベースでわずか0.24%にとどまった。確約申請物量248万9,000株のうち、66.3%にあたる165万株が15日間の確約に集中しており、価格面での需要と長期保有の意思との間に乖離が見られた。Daishin Securitiesは、義務保有確約の機関配分比率が基準値の40%に満たないため、公募株式の1%にあたる2万2,000株を追加引き受けを行う。
上場直後の流通可能株式数は、上場予定株式総数の37.62%にあたる524万3,400株で、公募価格ベースで約650億ウォン規模となる。上場から1ヶ月後には105万6,600株の保護預けが解除されるため、累積の流通可能比率は45.21%に上昇する。一方、最大株主および特殊関係者が保有する682万3,646株(48.96%)は、上場後3年間義務的に保有される。
ストックオプションおよび新株引受権も、今後の株式希薄化要因となる。証券届出書提出日時点で未行使のストックオプションは142万1,000株あり、これは上場予定株式の10.2%に相当する。Daishin Securitiesに付与された8万5,000株の新株引受権は、上場から6ヶ月後から18ヶ月以内に限り行使可能だ。今後の権利行使により、発行済株式数が増加する可能性がある。
Ieseutiの事業分析
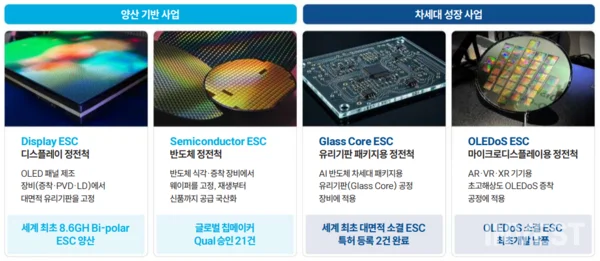
Ieseutiは、ディスプレイ用の静電チャック(ESC)を基盤として、半導体および先端パッケージング分野へと事業を拡大している。静電チャックは製造工程において基板やウェハーを安定的に固定する部品であり、新品の供給だけでなく、使用後の再生・修理需要も発生する。同社はディスプレイ事業で確保した技術と顧客基盤を、半導体用製品の開発に活用している。ただし、今年上半期の個別基準による売上構成比は、ディスプレイ部門が75.83%、半導体部門が24.17%であり、ディスプレイ中心の事業構造が維持されている。
主要顧客にはサムスンディスプレイやアプライド・マテリアルズなどが名を連ねる。Ieseutiは顧客との共同開発を進め、製品供給関係を構築してきた。半導体分野では、既存装置用静電チャックの再生・修理事業を基盤に、高スペックな新品供給の拡大を推進している。同社によると、半導体用静電チャックの21製品について、顧客による品質承認(Qual)を得ている。
新規事業としては、先端パッケージング用のガラス基板用静電チャックや、シリコンベースのOLED(OLEDoS)用製品の開発を進めている。ガラス基板関連の売上は、今年上半期に13億ウォンが初めて発生した。ただし、品質承認や製品開発が継続的な量産売上を保証するものではないため、新規事業の売上拡大は今後の量産供給にかかっている。
事業上のリスク要因としては、主要顧客への高い依存度が挙げられる。昨年の個別基準による上位3社への売上比率は61.9%であり、今年上半期も62.9%を記録した。製品需要はディスプレイおよび半導体メーカーの設備投資や稼働率に連動する構造であるため、主要顧客の投資遅延や発注縮小が業績に直接的な影響を及ぼす可能性がある。
なお、Ieseutiは技術特例上場制度を通じてKOSDAQ上場を推進している。今年4月、専門評価機関2社から静電チャックの設計・製造技術について、それぞれA等級とBBB等級を受けた。一般企業よりも緩和された経営実績要件が適用されるため、上場後は新規事業の売上拡大と収益性の確保が主要な課題となる。
Ieseutiの業績および資金使用計画
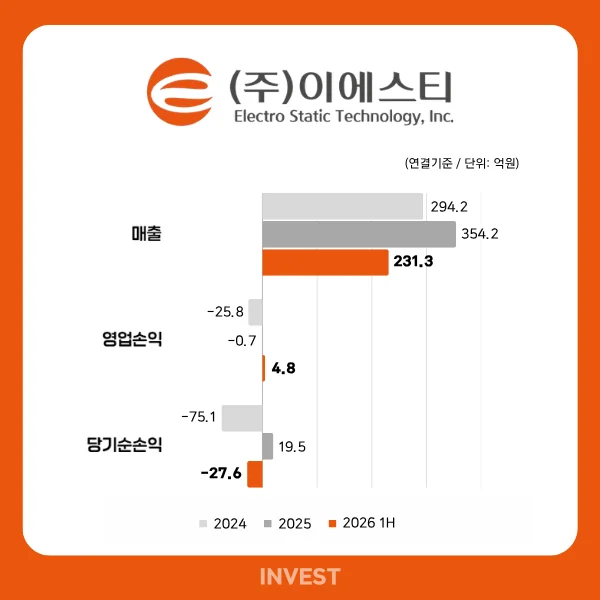
Ieseutiは昨年、営業損失を大幅に縮小させたのに続き、今年上半期には営業黒字に転換した。連結基準の今年上半期の売上高は231億ウォン、営業利益は5億ウォンと集計された。高付加価値な大型静電チャック製品の売上拡大や製品構成の改善などが、収益性回復に寄与した。ただし、営業利益率は2.1%と依然として低い水準にある。
営業黒字を達成したものの、当期純損失は28億ウォンに達した。これは、償還転換優先株(RCPS)の普通株への転換に先立ち、32億ウォンの派生商品評価損失が反映された影響だ。当該優先株は今年5月に普通株へと転換され、関連する金融負債は消滅している。
キャッシュフローも悪化している。今年上半期の営業活動によるキャッシュフローは43億ウォンの純流出となり、昨年の年間7億ウォンの純流入からマイナスに転じた。売上債権は昨年末の46億ウォンから今年上半期には114億ウォンへと増加した。売上の増加が現金回収に結びつかない場合、運転資金の負担が増大する可能性がある。
一方で、負債指標は改善した。償還転換優先株の普通株転換により、今年上半期末の負債総額は昨年末の535億ウォンから224億ウォンへと減少した。ただし、同期間に現金および現金同等物も147億ウォンから66億ウォンへと減少しているため、改善された財務構造を維持するには、収益性の回復と営業キャッシュフローの安定化が裏付けられる必要がある。
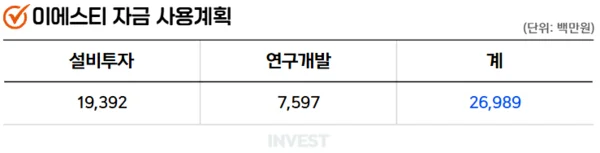
Ieseutiは今回の公募を通じて確保する約270億ウォンの純収入を、生産設備の拡充と研究開発に投入する計画だ。半導体用静電チャックの生産能力を拡大し、次世代製品開発のための技術競争力を強化する方針だ。
設備投資には194億ウォンを割り当てた。半導体用静電チャックの生産設備およびセラミック工程製造設備を拡充するほか、ディスプレイ用大型静電チャックおよびガラス基板用製品の製造・品質検査装置も導入する予定だ。
研究開発には76億ウォンを投入する。ガラス基板やシリコンベースのOLED用静電チャックをはじめとする次世代製品の開発に活用するほか、超高温・極低温環境に対応する静電チャック技術や、半導体工程用高スペック製品の開発も推進する。
コメント 0
現在コメントの投稿は無効になっています。