[IPO] ASMLのサプライチェーンに入ったメルコン、公募倍率1741対1のヒット... 次世代EUV対応を加速
半導体装置専門企業のメルコンが、KOSDAQ上場に向けた一般公募で1741.48対1という高い競争率を記録しました。同社はASMLの認定サプライヤーとして、次世代のEUVプロセスへの対応を進めています。
半導体装置専門企業のメルコンが、KOSDAQ上場のための一般公募で好成績を収めた。最近、AI半導体と先端工程への投資が継続的に拡大しており、半導体装置関連企業に対する投資家の関心も続いている。
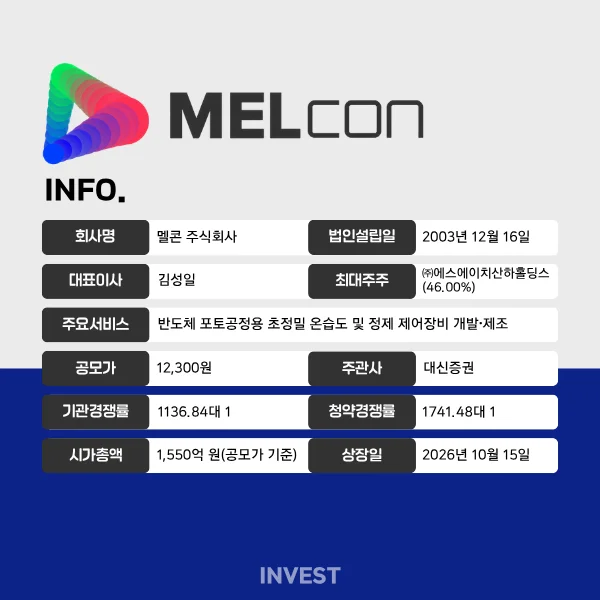
1日から2日まで行われたメルコンの一般公募の結果、競争率は1741.48対1を記録したことが集計された。受付件数は25万4,009件、これに伴う証拠金は6兆6,948億ウォンである。Daishin Securitiesが主幹事を務めた今回の公募は、250万株全量を新株発行方式で進行され、そのうち25%にあたる62万5,000株が一般投資家に割り当てられた。
先に行われた機関投資家による需要予測でも高い競争率を記録した。先月16日から22日まで行われた需要予測には、2,405の機関が参加して21億株に達する物量を申請し、競争率は1136.84対1と集計された。申請数量基準で99.44%が希望バンド(10,700〜12,300ウォン)の上限以上を提示し、最終公募価格は12,300ウォンに確定した。
需要予測段階において、機関の義務保有確約の申請比率は数量基準で36.07%であった。ただし、義務保有を確約した一般機関投資者の最終割当物量が規定上の義務割当基準に達しなかったため、Daishin Securitiesは公募株式の1%にあたる2万5,000株を追加取得し、上場日から6ヶ月以上保有する予定である。
メルコンは、来る7日に証拠金の納入と払い戻しを経て、15日にKOSDAQ市場に上場する。公募価格基準の予想時価総額は約1,550億ウォンであり、上場直後の流通可能物量は434万6,000株で、全株式の34.5%の水準である。
メルコン 事業分析
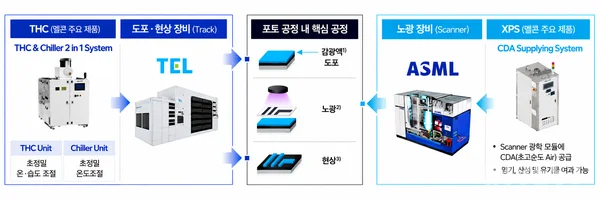
メルコンは、半導体前工程のうちフォト(露光)工程で使用される環境制御装置を開発・生産する企業である。主力製品は、超精密温湿度制御装置であるTHC(Temperature Humidity Control System)と、超精密精製制御システムXPS(Extreme Purifier System)だ。フォト工程は、ウェハーに微細な回路パターンを形成する過程であり、工程が微細化するほど、温湿度と汚染物質を精密に管理する環境制御技術の重要性が高まる。
主力製品であるTHCは、フォト工程のTrack(感光材塗布・現像装置)と連動して、装置内部の温湿度や微量ガス、パーティクルなどを制御する。同社は、日本のシンワコントロールズの装置を国産化した後、KrF・ArFなどのDUV(深紫外)からEUV(極端紫外線)まで対応領域を広げてきた。メルコンは、SK hynix、サムスン電子、GlobalFoundriesなど国内外の半導体企業に装置を供給しており、2025年基準の国内THC市場シェアは70.48%に達する。
最近では、XPSへと事業領域を拡大すると同時に、次世代工程への対応にも乗り出している。XPSは、ASMLの露光装置(Scanner)に超高純度の乾燥空気を供給して各種汚染源を除去する装置だ。メルコンは2025年10月、韓国企業として初めてASMLの公認サプライヤー(Qualified Supplier)に登録された。現在は、次世代露光技術であるHigh-NA EUVに対応するTHCを開発・検証する一方、他の半導体工程へと装置の適用範囲を広げている。
海外市場では、顧客の多様化を推進している。2025年にTSMCとASMLのサプライヤー登録を完了しており、Micronとは台湾のファブの初回物量を協議中である。ただし、証券届出書の提出日基準では、TSMCは評価装置の供給を協議中であり、Micronも供給時期と規模が確定していない状態である。
事業構造上、半導体設備投資と主要顧客への高い依存度はリスク要因である。業界の停滞により顧客が投資を縮小または延期すれば、受注減少につながる可能性がある。特に、サムスン電子とSK hynixなど上位2社の売上比率は、2025年の65.5%から2026年上半期には81.9%へと高まった。THCはTELのTrack、XPSはASMLのScannerと連動するため、これらの装置メーカーの製品ロードマップや供給政策の変化にも影響を受ける可能性がある。
次世代工程に対する継続的な技術対応も課題である。High-NA EUV対応製品が顧客の新規ライン構築のタイミングに合わせて検証を通過できなければ、当該ラインへの供給から除外される可能性がある。これに加え、顧客のサプライチェーンの二極化や、競合他社の先端工程への対応拡大も、今後の市場シェアや供給単価に影響を及ぼす可能性がある。
メルコン 実績および資金使用計画
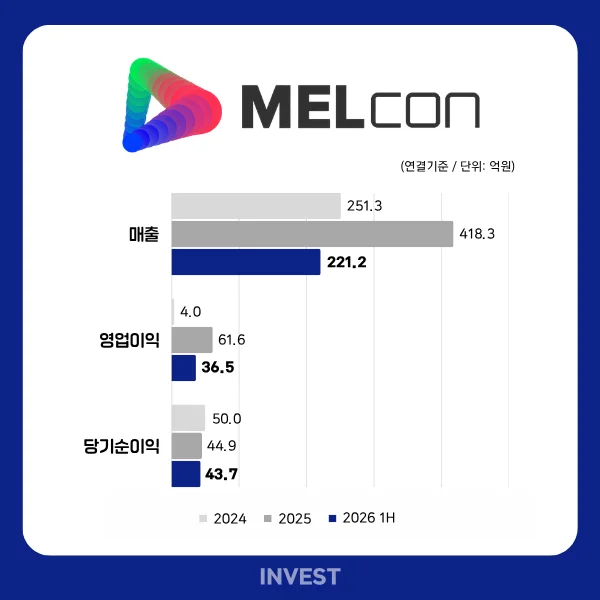
実績は、半導体設備投資サイクルに従って変動が見られるものの、最近は顕著な回復傾向を示している。2024年は売上高と営業利益がともに前年比で減少したが、2025年には売上高が66.5%増加し、営業利益も大幅に改善された。
今年上半期の売上高も、前年同期比28.7%増の221億ウォンを記録し、営業利益率は16.5%となり、2024年の1.6%、2025年の14.7%に続いて上昇傾向を維持した。同期間の当期純利益は44億ウォンで、すでに昨年の年間実績(45億ウォン)に迫っている。ただし、販売費および管理費において固定費が占める比率が高く、売上減少時には営業利益の変動幅が大きくなり得る点は、投資リスク要因として挙げられている。
現金創出能力も今年に入り改善された。2026年上半期の連結基準営業活動キャッシュフローは88億ウォンの純流入を記録し、昨年の年間純流入(23億ウォン)を上回った。これに加え、金融資産の処分などの影響により投資活動においても62億ウォンの純流入が発生し、上半期末の現金および現金同等資産は271億ウォンとなり、昨年末の121億ウォンから2倍以上に増加した。負債総計は127億ウォンで、資本総計(840億ウォン)の15.1%水準にとどまった。
ただし、今後の出荷に備えた先制的な原材料確保により、在庫負担は拡大した。2026年上半期末の棚卸資産は110億ウォンで、昨年末より51.5%増加しており、同期間の原材料使用額も前年同期比で101.2%増加し、売上増加率を大きく上回った。会社側は、下半期の出荷予定量に対応するための調達であると説明しているが、原材料価格の上昇や一部の核心部品の需給支障が発生した場合、原価負担につながる可能性がある。
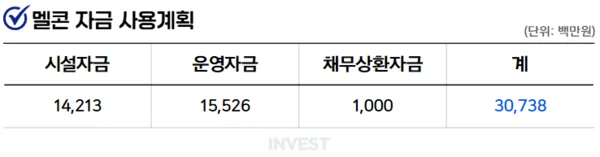
メルコンは今回の公募を通じて、約307億ウォンの純収入を確保する。このうち142億ウォンは、生産・検証空間の増設と製品開発のための試験装置導入など、施設資金に投入する。生産能力の拡大とともに、High-NA EUVなどの次世代工程に対応するための開発インフラを拡充する計画だ。
運転資金には155億ウォンを割り当てた。このうち101億ウォンは、High-NA EUV対応製品の開発とXPS核心精製モジュールの内製化など、技術高度化に使用し、残りの54億ウォンはR&D人材の拡充と海外マーケティング・認証などに投入する。このほか、10億ウォンは借入金の返済に使用し、公募資金は2027年から2029年まで段階的に執行する予定である。
コメント 0
現在コメントの投稿は無効になっています。