[IPO] 半導体株グローバルテクノロジー、一般公募倍率57対1… 公募価格を引き下げて市場入り
グローバルテクノロジーが公募価格を下方修正し、企業価値のハードルを下げてKOSDAQ上場に乗り出す。
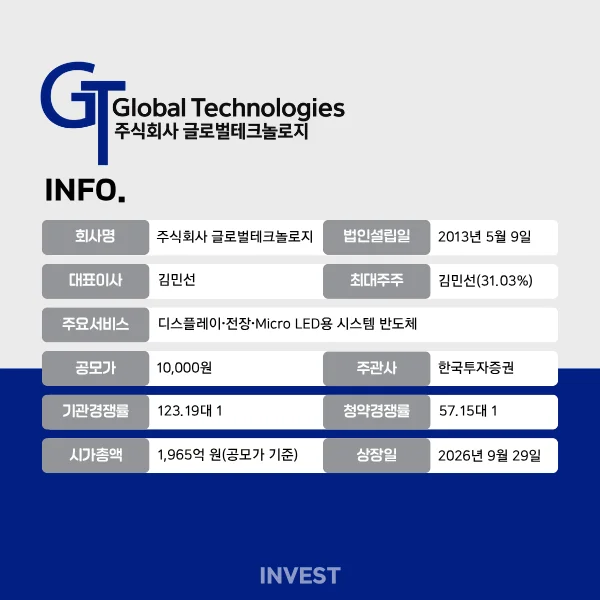
グローバルテクノロジーが公募価格を下方修正し、企業価値の目処を低く設定してKOSDAQ上場に乗り出す。参入価格を下げた分、上場後に市場で割安と受け止められるのか、機関投資家が提示した価格が企業価値の新たな基準点として定着するのかに注目が集まっている。
グローバルテクノロジーは16〜17日、韓国投資証券を主幹事として行った一般公募請求において、57.15対1の競争率を記録し、約2,858億ウォンの証拠金を確保したと集計された。公募株式は400万株で全量新株であり、このうち一般投資家には100万株が割り当てられた。総公募金額は400億ウォン、上場後の予想時価総額は約1,965億ウォンである。
先に行われた機関投資家対象の需要予測には、国内外961の機関が参加し、123.19対1の競争率を記録した。申請数量のうち、希望公募価格バンド(13,000〜15,000ウォン)の下限以下を提示した数量は83.86%に達した一方、上限以上を提示した数量は16.01%にとどまった。
結局、会社は希望範囲の下限より3,000ウォン低い10,000ウォンで最終公募価格を確定し、企業価値の負担を軽減する道を選んだ。義務保有確約も申請数量基準で0.27%にとどまった。公募価格の調整により新規投資家の参入価格は下がったが、機関の長期保有意欲が強く示されたIPOではなかった。
一方で、上場直後の需給負担は相対的に限定的だ。上場後の株式のうち、即時流通可能な数量は435万9,571株(22.19%)である。最大株主や主要投資家などの持分相当数が保護預け(ロックアップ)になっているため(なっているため)、初期流通量における既存株主の持分比率も大きくない。ただし、上場一ヶ月後にはベンチャー金融・専門投資家の物量が市場に放出され、流通可能数量は32%前後まで拡大する予定だ。
グローバルテクノロジー 事業分析
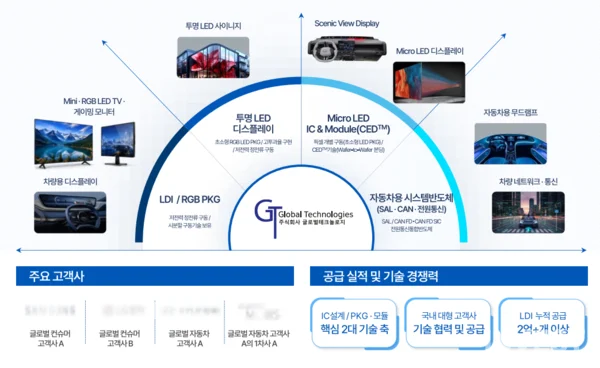
グローバルテクノロジーは、ディスプレイのLED光源を制御する半導体であるLDI(LED Driver IC)を主力とするファブレス企業だ。直接的な生産施設を運営するのではなく、半導体設計に集中しており、TV・モニター用LDIを中心に事業を拡大してきた。累積供給量は2億個を超えている。
LDIは、ディスプレイが高性能化するほど製品一台あたりの搭載量が増加する構造だ。会社資料によると、LCD TVではLDIの搭載量は限定的だが、LED TVはセットあたり約5個、Mini LEDは100〜800個、RGB LEDは1,000〜1,500個、Micro LEDは2,400〜3,500個まで増える可能性がある。画面を構成するLEDが多くなるほど、それぞれの光源を精密に制御しなければならないからだ。
グローバルテクノロジーは、既存のLDI設計技術にパッケージング・モジュール・光学設計の能力を加え、製品開発の範囲を広げてきた。最近では車載分野へと事業の舞台を移している。2025年に現代モービスと共同研究所を設立し、車載用照明・ディスプレイ半導体の開発に着手しており、自動車用Mini・RGB LED Driver ICやディミング制御ICなどを開発している。
車載製品群は、照明と通信分野へと拡張されている。同社は現在、車内照明制御用半導体と、車内の電子制御装置間の通信に使用されるCAN ICの国産化開発を完了した。今後はCAN FDや電源・通信統合半導体まで製品ラインナップを増やす計画だ。
ただし、車載事業は製品開発が直ちに売上を意味するわけではない。顧客企業による採用後、性能・信頼性の検証と品質承認、量産などの段階を経て、実際の供給が始まる。既存のLDIも、顧客企業の製品プラットフォームと生産日程によって売上が発生する構造だ。結局、既存のディスプレイ事業を基盤として開発中の車載用半導体を、いかに実際の量産と売上につなげられるかが、今後の事業成果を分ける要素となる。
グローバルテクノロジー 実績および資金使用計画
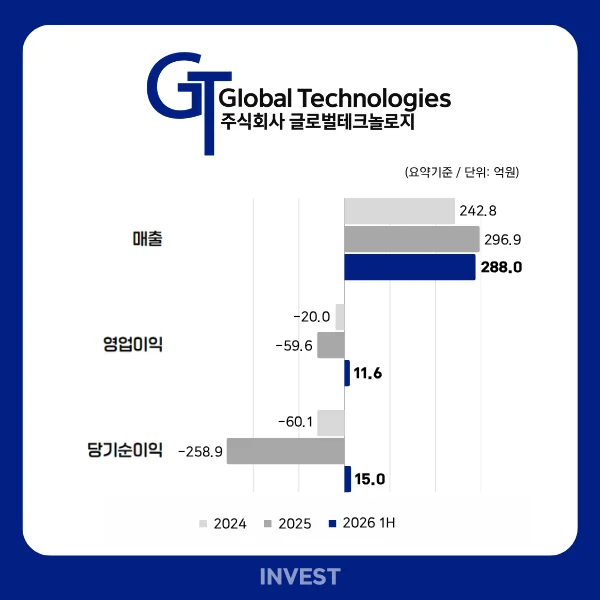
グローバルテクノロジーの実績反転は、LED事業の回復が牽引した。2026年上半期の売上高は288億ウォンで、前年同期比88.8%増加した。事業部別に見ると、LED事業の売上が48億ウォンから200億ウォンへと4倍以上に増えた一方、IT部品卸売売上は105億ウォンから88億ウォンへと減少した。全体の規模成長が単純な卸売事業の拡大ではなく、主力半導体事業の売上増加に由来していることを意味する。
営業損益においても、LED事業の改善傾向が現れた。LED事業は昨年の上半期に28億ウォンの営業損失を出したが、今年は3億ウォンの黒字に転じた。ただし、全体の営業利益12億ウォンのうち、9億ウォンはIT部品卸売から発生した。売上成長の中心はLEDへと移動したが、利益貢献度までLED事業中心に再編された段階ではない。
昨年の純損失259億ウォンと今年の純利益15億ウォンの格差には、本業の実績だけでなく、資本構造の変化の影響も反映されている。2025年には、転換社債型優先株(RCPS)関連の派生商品評価損失が金融費用として反映され、営業損失よりも純損失が大きく拡大した。当該優先株が今年1月に普通株へと転換されたことで、関連する評価損益の負担も大幅に軽減され、今年上半期の金融費用は7億ウォン水準に減少した。
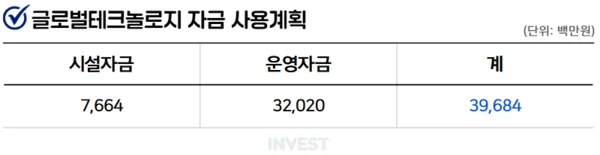
グローバルテクノロジーは今回の公募を通じて、約397億ウォンの純収入を確保した。このうち最も大きな比重を占める205億ウォンは、研究開発(R&D)に投入される。Micro LED・CAN FDなどの新規製品開発と、既存半導体製品の高度化を継続する計画だ。
原材料の確保には93億ウォンを割り当てた。ウェーハは発注から供給まで相当な時間を要するため、顧客企業の量産日程に対応するための先制的な資金投入という性格が大きい。このほか、Micro LED開発ラインの構築など施設資金に77億ウォン、ERPシステムの高度化と知的財産権の取得に22億ウォンを使用する。
コメント 0
現在コメントの投稿は無効になっています。