[IPO] 「重複上場の例外第1号」Duksan Navcours、K-防衛産業の輸出に乗ってKOSDAQへ出撃... 一般公募倍率333対1
重複上場の例外第1号としてKOSDAQへの上場を控えるDuksan Navcoursが、機関投資家の高い関心の中で公募手続きを完了しました。公募価格は希望バンドの上限で決定され、需要予測に続き一般公募でも好調な流れを見せています。
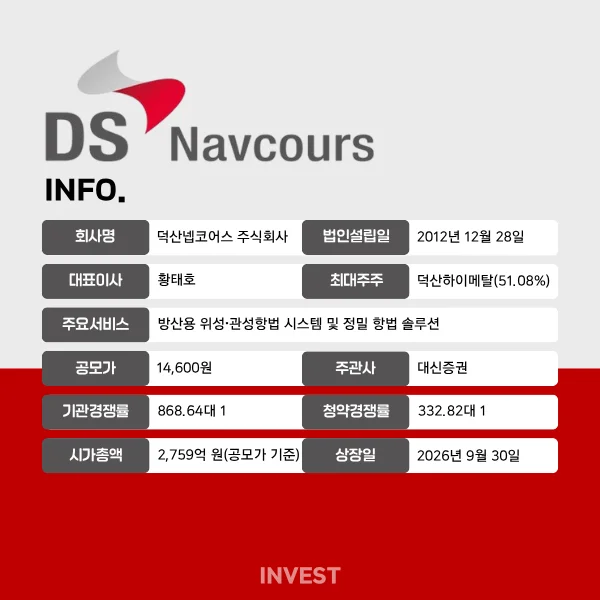
重複上場の例外第1号としてKOSDAQへの入性を控えるDuksan Navcoursが、機関投資家の高い関心の中で公募手続きを終えました。公募価格は希望バンドの上限で決定され、需要予測に続き一般公募でも良好な流れを維持しました。ただし、上場後には流通量と既存株主の売り出し、重複上場に伴う株主価値の問題が変数として残ります。
16〜17日に行われたDuksan Navcoursの一般投資家対象の公募請求には、計13万2,911件の請求が受理され、最終倍率は332.82対1、証拠金は1兆8,222億ウォンを記録しました。大信証券を代表主幹事とした今回の公募は、300万株の全量新株発行で進行され、公募金額は438億ウォン、予想時価総額は約2,756億ウォンです。
先に進行された機関投資家需要予測には、国内外の2,269機関が参加し、868.64対1の倍率を記録しました。申請数量の97.13%が希望バンド(12,400〜14,600ウォン)の上限以上の価格を提示し、これに伴い公募価格は14,600ウォンに確定されました。価格に対する機関投資家の受容性は高かったものの、需要予測当時の義務保有確約申請比率は4.05%にとどまりました。
最終配分過程で機関投資家の義務保有分が増えたため、上場直後の流通可能数量は当初の予想より減少しました。上場直後の流通可能数量は628万9,515株で、全上場予定株式の33.29%です。このうち既存株主の持ち分が457万7,904株(24.23%)に達しており、上場初期の公募株投資家の売り出しだけでなく、既存株主の持ち分の実際の売り出しの有無も変数として作用する可能性があります。
もう一つの争点は、重複上場に伴う親会社株主の価値問題です。Duksan NavcoursはDuksan Hi-Metalの子会社であり、今回のことは重複上場の原則禁止後、例外的に許可された最初の事例です。Duksan Hi-Metalは一般株主を対象にDuksan Navcoursの株式15万株を現物配当する株主保護策を提示しました。ただし、子会社の上場に伴う親会社株主の持分価値の変動可能性は、証券届出書にも投資リスクとして記載されています。
Duksan Navcours 事業分析
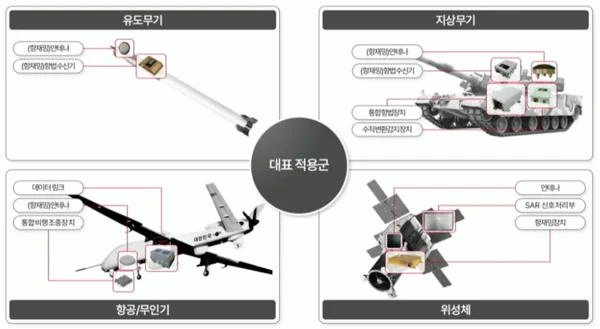
Duksan Navcoursは、防衛用精密航法・抗ジャミングソリューションを開発・製造する企業です。核心技術はPNT(Positioning·Navigation·Timing)であり、軍用車両やミサイル、航空機、ドローンなどの移動体の位置と方向、時刻情報を正確に把握し、航法を支援する技術です。ここに抗ジャミング技術を結合し、GPSなどの衛星航法信号が電波妨害を受ける環境でも航法機能を維持できるようにします。
防衛電子部品市場は、政府と軍が最終需要者であり、実際の製品調達は防衛事業庁や各軍の事業を受注した大型体系メーカーを通じて行われる構造です。一般民生用電子部品とは異なり、技術の信頼性、品質保証、セキュリティ、体系適合性などが重要です。武器体系の開発段階で製品が採用されるまで、試験評価とリファレンスの確保が必要であり、一度適用された部品は長期間使用されるため、新規企業が既存のサプライチェーンに参入することも容易ではありません。
Duksan Navcoursはこのような市場構造の中で、衛星航法装置、抗ジャミング装置、統合航法装置(EGI)、データリンク、電子戦装備、シーカー、アンテナ・分配器などへと製品群を拡大してきました。特に統合航法技術は、衛星信号がない環境でも航法情報を提供することを目指しており、戦車・装甲車・無人車両など多様なプラットフォームへと適用範囲を広げています。
最近、K-防衛産業の海外輸出が拡大するにつれ、関連部品メーカーとしても市場が広がっています。Duksan Navcoursの技術は、K9自走榴弾砲、K2戦車・Chunmooなど主要な国産武器体系に適用されています。完成された武器体系の輸出が増える場合、関連する航法装置と電子装備の供給拡大も期待できる構造です。
実際の顧客構成を見ると、国内の主要防衛産業メーカーとの取引が目立ちます。2025年売上基準では、ハンファエアロスペースが34%、LIG Defense & Aerospaceが33%、現代ロテムが15%を占めました。3社を合わせると全体の売上の82%となり、国内を代表する体系メーカーが主要な顧客層を形成しています。
ただし、このような顧客集中は同時にリスクでもあります。防衛電子部品は武器体系の開発と量産スケジュールに従って売上が発生するため、特定の体系メーカーの受注と生産スケジュールによって実績の変動が現れる可能性があります。会社側も、防衛・宇宙航空産業の特性上、政府予算と政策、プロジェクトのスケジュールによって受注と売上の認識時期が異なる可能性があると説明しています。
Duksan Navcoursが見据える市場は防衛にとどまりません。ロケットや衛星などに適用される航法装置を供給してきたことに続き、KPS関連事業にも参加しています。航空分野では、有人・無人プラットフォーム用の統合航法システムと無人機データリンク技術も開発しています。防衛で蓄積した航法・抗ジャミング技術を、宇宙航空やドローンなどへと拡張している姿です。
Duksan Navcours 実績および資金使用計画
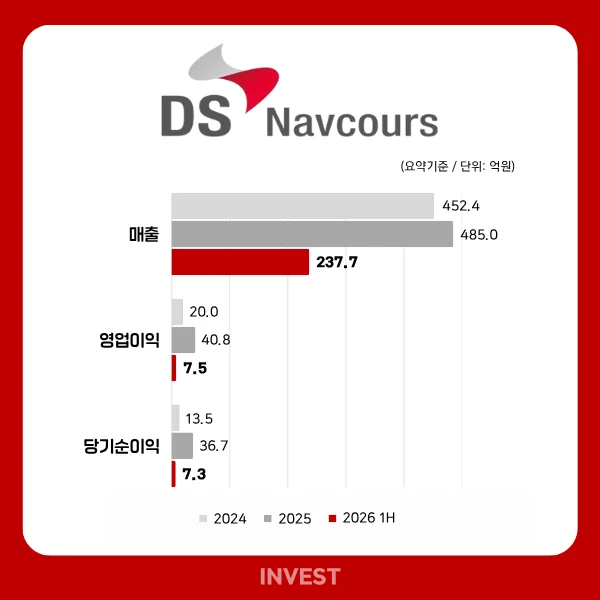
Duksan Navcoursの業績は、2023年の赤字を底として急速に回復する流れを見せた。2024年には売上が大幅に増加したことで営業利益と純利益が黒字に転じ、2025年には売上の増加とともに営業利益も一段と拡大した。K-防衛産業の輸出拡大に伴う航法・抗ジャミング需要の増加に加え、試験設備の増設により開発・量産能力を高めたことが、外形成長と収益性の改善に影響を与えた。
特に2025年には、売上の増加よりも営業利益がより大きな幅で増えた点が目立つ。売上は485億ウォンで前年比7.2%の増加にとどまったが、営業利益は41億ウォンと2倍以上に増え、営業利益率も4%台から8%台へと高まった。売上の拡大とともに売上原価率が低下した影響が、収益性の改善につながった。
2026年上半期には、売上の成長と利益の増加が分かれた。上半期の売上は238億ウォンで前年同期より増加したが、営業利益は8億ウォンに減少した。ただし、防衛産業プロジェクトの検査・引渡スケジュールが実績認識の時期に影響を与える構造であるため、上半期だけで年間収益性を判断するのは時期尚早である。6月末時点の受注残高も557億ウォンと、今年の予想売上高の90%を上回る水準であるため、下半期の受注物量の売上認識と利益率の回復可否が業績の流れを左右する見通しだ。
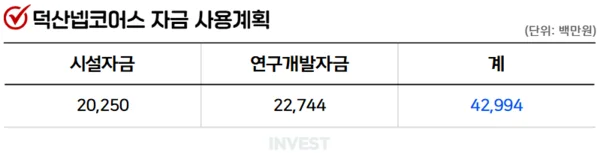
Duksan Navcoursは、公募を通じて確保する純収入約430億ウォンを、工場および設備の拡充と研究開発(R&D)に投入する計画だ。
全資金のうち203億ウォンは、生産インフラの拡大に使用する。具体的には、大田本社近隣の敷地および既存の製造施設の確保に88億ウォン、生産・試験設備の拡充に115億ウォンを投入する。現在、生産・開発インフラの空間と生産能力(CAPA)が限定的であるため、主要な防衛産業事業の量産物量に対応するための投資である。
残りの227億ウォンはR&Dに投入し、核心技術の内製化に集中する。特に2027〜2028年に投資が集中し、デジタルASICとセンサー融合、データリンクなどの技術開発に活用する予定だ。ASICは抗ジャミング機能などを一つの半導体に集積し、製品の小型化と機能統合を実現する核心技術である。既存の防衛製品の高度化とともに、UAM・自動運転・ロボットなどへと適用範囲を広げることができる技術基盤を確保する構想だ。
コメント 0
現在コメントの投稿は無効になっています。