[IPO] “重复上市例外第1号” Duksan Navcours 乘着 K-防务出口东风进军 KOSDAQ... 普通申购倍数达 333:1
作为首个获准重复上市例外的企业,Duksan Navcours 在机构投资者的热切关注下完成了公募程序。其发行价定于预期区间上限,且在继需求预测之后,普通申购也延续了良好的势头。
作为重复上市例外第1号即将进入 KOSDAQ 的 Duksan Navcours,在机构投资者的热切关注下完成了公募程序。发行价决定在希望区间的上限,继需求预测之后,在普通申购中也延续了良好的势头。不过,上市后的流通量、现有股东的抛售以及因重复上市导致的股东价值问题仍是变数。
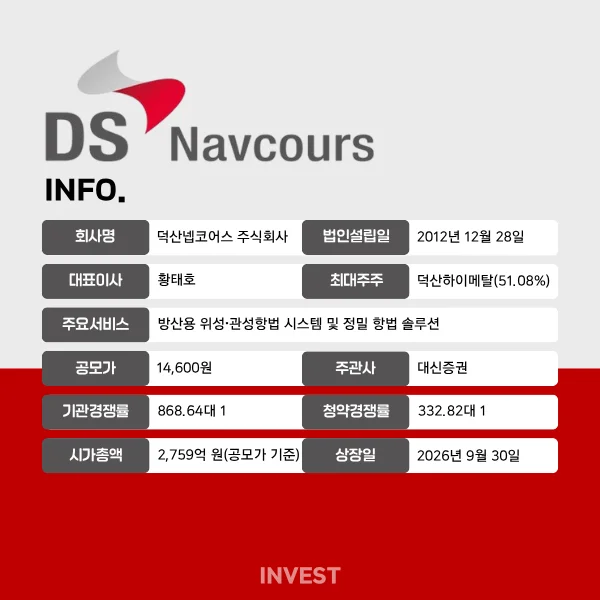
在 16~17 日进行的面向普通投资者的 Duksan Navcours 公募申购中,共收到 132,911 件申购申请,最终竞争倍数为 332.82:1,保证金记录为 1,822,200,000,000 韩元。此次公募以大信证券为代表主承销商,以全部 300 万股新股募集的方式进行,公募金额为 438 亿韩元,预计市值约为 2,756 亿韩元。
此前进行的机构需求预测中,国内外 2,269 家机构参与,竞争倍数为 868.64:1。97.13% 的申请数量提出了希望区间(12,400~14,600 韩元)上限以上的价格,因此发行价确定为 14,600 韩元。虽然机构对价格的接受度很高,但在需求预测时,强制持有承诺的申请比例仅为 4.05%。
在最终分配过程中,由于机构强制持有量增加,上市后的可流通量比原计划有所减少。上市后的可流通量为 6,289,515 股,占预计上市总股数的 33.29%。其中,现有股东的股份达到 4,577,904 股(24.23%),因此在上市初期,不仅公募股票投资者的抛售,现有股东股份的实际抛售情况也可能成为变数。
另一个争议点是因重复上市导致的母公司股东价值问题。Duksan Navcours 是 Duksan Hi-Metal 的子公司,此次上市是在禁止重复上市原则之后,例外允许的首个案例。Duksan Hi-Metal 提出了向普通股东实物分派 15 万股 Duksan Navcours 股票的股东保护方案。不过,由于子公司上市可能导致母公司股东持股价值变动,该风险已在招股说明书中列为投资风险。
Duksan Navcours 业务分析
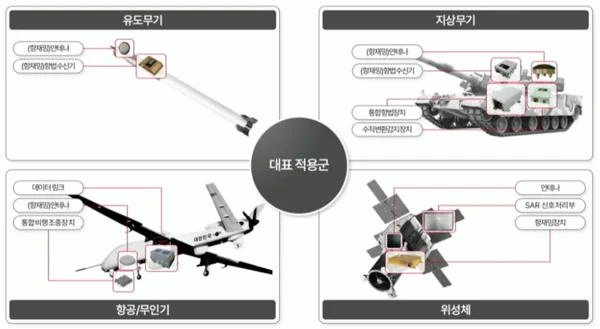
Duksan Navcours 是一家开发并制造防务用精密导航及抗干扰解决方案的企业。其核心技术是 PNT(定位、导航、授时),即准确掌握军用车辆、导弹、飞机、无人机等移动体的位置、方向及时间信息并提供导航支持的技术。通过结合抗干扰技术,使其在 GPS 等卫星导航信号受到电磁干扰的环境下,仍能维持导航功能。
防务电子零部件市场中,政府和军队是最终需求者,实际产品的采购是通过防卫事业厅或承接了各军种项目的巨型系统集成商完成的。与一般的民用电子零部件不同,技术可靠性、质量保证、安全性、系统适配性等至关重要。在武器系统开发阶段,产品被采用之前需要经过测试评估并获取参考案例,且一旦应用,零部件会被长期使用,因此新企业很难进入现有的供应链。
在这样的市场结构中,Duksan Navcours 不断扩大产品线,包括卫星导航装置、抗干扰装置、集成导航装置 (EGI)、数据链、电子战设备、寻标器、天线及分配器等。特别是集成导航技术,目标是在没有卫星信号的环境下提供导航信息,并正在将应用范围扩大到坦克、装甲车、无人车辆等多种平台。
随着近期 K-防务海外出口的扩大,相关零部件企业的市场也在随之扩大。Duksan Navcours 的技术已应用于 K9自行榴弹炮、K2主战坦克、Chunmoo 等主要国产武器系统。若整机武器系统的出口增加,预计相关的导航装置和电子设备供应也将随之扩大。
从实际客户构成来看,与韩国国内主要防务企业的交易非常显著。以 2025 年营收为准,韩华航空航天占 34%,LIG Defense & Aerospace 占 33%,现代乐铁占 15%。三家合计占总营收的 82%,国内代表性的系统集成商构成了主要客户群。
然而,这种客户集中度同时也意味着风险。由于防务电子零部件的营收取决于武器系统的开发和量产进度,因此业绩可能会根据特定系统集成商的订单和生产计划出现波动。公司也解释称,受防务及航空航天产业特性影响,订单和营收确认的时间点可能会根据政府预算、政策及项目进度而改变。
Duksan Navcours 关注的市场并不局限于防务领域。在持续供应应用于运载火箭和卫星等的导航装置之后,公司还参与了 KPS 相关业务。在航空领域,公司正在开发用于有人/无人平台的集成导航系统及无人机数据链技术。这显示出公司正将防务领域积累的导航及抗干扰技术扩展至航空航天及无人机领域。
Duksan Navcours 业绩及资金使用计划
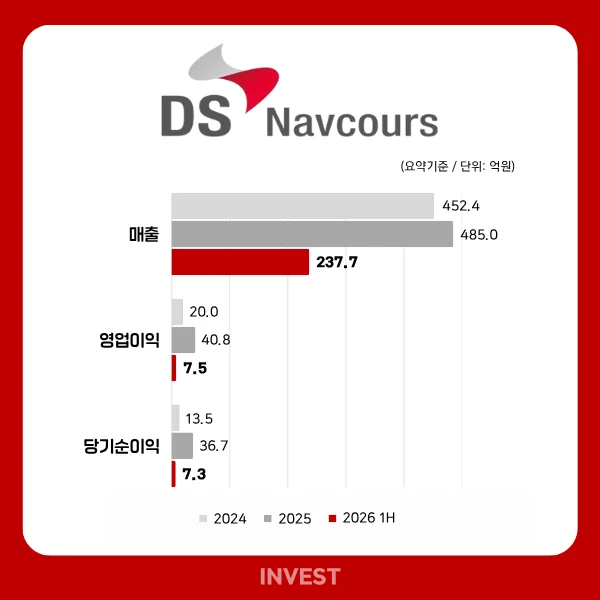
Duksan Navcours 的业绩表现呈现出以 2023 年亏损为低点并快速恢复的趋势。随着 2024 年营收大幅增加,营业利润和净利润转为盈利,2025 年随着营收增长,营业利润也进一步扩大。随着 K-防务出口扩大带来的导航及抗干扰需求增加,加之通过扩建测试设备提高了开发与量产能力,这些因素对规模增长和盈利能力的改善产生了影响。
特别值得注意的是,2025 年营业利润的增幅超过了营收的增幅。营收为 485 亿韩元,仅比前一年增长 7.2%,但营业利润为 41 亿韩元,增长了一倍以上,营业利润率也从 4% 左右提高到了 8% 左右。营收扩大以及销售成本率降低的影响促成了盈利能力的改善。
2026 年上半年,营收增长与利润增加出现了分歧。上半年营收为 238 亿韩元,较去年同期有所增加,但营业利润为 8 亿韩元,有所减少。不过,由于防务项目的检查与交付日程会影响业绩确认时点,仅凭上半年数据判断全年盈利能力还为时过早。由于 6 月底的订单余额为 557 亿韩元,超过了今年预计营收的 90%,预计下半年订单量的营收确认以及利润率是否回升将决定业绩走势。
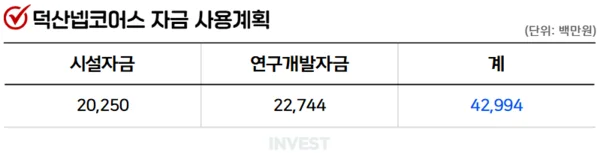
Duksan Navcours 计划将通过公开募股获得的约 430 亿韩元净收入投入到工厂及设备扩充和研究开发 (R&D) 中。
在总资金中,203 亿韩元将用于扩大生产基础设施。具体而言,将投入 88 亿韩元用于大田总部附近的土地及现有制造设施的获取,投入 115 亿韩元用于扩充生产及测试设备。由于目前的生产与开发基础设施的空间和产能 (CAPA) 有限,此项投资旨在应对主要防务业务的量产需求。
剩余的 227 亿韩元将投入到 R&D 中,集中于核心技术的内化。特别是投资将集中在 2027 至 2028 年,预计将用于数字 ASIC、传感器融合、数据链等技术的开发。ASIC 是将抗干扰功能等集成到单个半导体中,从而实现产品小型化和功能集成的核心技术。公司的构想是,在实现现有防务产品高级化的同时,掌握能够将应用范围扩大到 UAM、自动驾驶、机器人等领域的技术基础。
评论 0
当前已关闭评论功能。