[IPO] Duksan Navcours, trường hợp ngoại lệ đầu tiên về niêm yết kép, tiến quân vào KOSDAQ nhờ làn sóng xuất khẩu K-Defense... Đăng ký phổ thông đạt tỷ lệ 333:1
Duksan Navcours đã hoàn tất quy trình chào bán công khai với sự quan tâm lớn từ các nhà đầu tư tổ chức…
Duksan Navcours, công ty sắp tiến vào KOSDAQ với tư cách là trường hợp ngoại lệ đầu tiên về niêm yết kép, đã hoàn tất quy trình chào bán công khai trong sự quan tâm lớn từ các nhà đầu tư tổ chức. Giá chào bán đã được quyết định ở mức cao nhất của khung kỳ vọng, và sau giai đoạn dự báo nhu cầu, công ty tiếp tục duy trì đà tăng trưởng tốt trong đợt đăng ký phổ thông. Tuy nhiên, sau khi niêm yết, các biến số như lượng cổ phiếu lưu thông, việc bán tháo của các cổ đông hiện hữu và vấn đề giá trị cổ đông do niêm yết kép vẫn còn tồn tại.
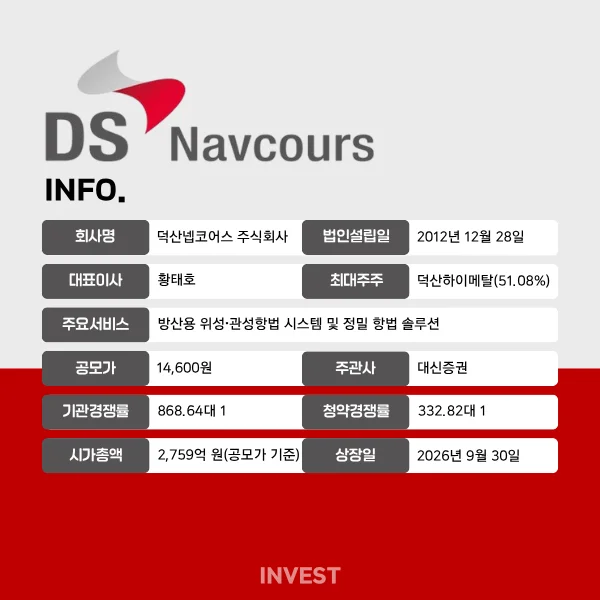
Trong đợt đăng ký mua cổ phiếu dành cho nhà đầu tư phổ thông của Duksan Navcours diễn ra vào ngày 16-17, tổng cộng có 132,911 đơn đăng ký đã được tiếp nhận, tỷ lệ cạnh tranh cuối cùng đạt 332.82:1 và số tiền ký quỹ ghi nhận đạt 1,822,200,000,000 won. Đợt chào bán lần này, với Daishin Securities là nhà bảo lãnh chính, được thực hiện bằng cách phát hành mới toàn bộ 3 triệu cổ phiếu, với số tiền huy động được là 43,8 tỷ won và vốn hóa thị trường dự kiến khoảng 275,6 tỷ won.
Trước đó, trong giai đoạn dự báo nhu cầu của các tổ chức, có 2,269 tổ chức trong và ngoài nước đã tham gia, ghi nhận tỷ lệ cạnh tranh là 868.64:1. 97.13% lượng đăng ký đã đưa ra mức giá từ mức cao nhất của khung kỳ vọng (12,400~14,600 won) trở lên, theo đó giá chào bán đã được chốt ở mức 14,600 won. Mặc dù mức độ chấp nhận giá của các tổ chức là cao, nhưng tỷ lệ đăng ký cam kết nắm giữ bắt buộc tại thời điểm dự báo nhu cầu chỉ dừng lại ở mức 4.05%.
Trong quá trình phân bổ cuối cùng, do lượng cổ phiếu cam kết nắm giữ của các tổ chức tăng lên, lượng cổ phiếu có thể lưu thông ngay sau khi niêm yết đã giảm so với dự kiến ban đầu. Lượng cổ phiếu có thể lưu thông ngay sau khi niêm yết là 6,289,515 cổ phiếu, chiếm 33.29% tổng số cổ phiếu dự kiến niêm yết. Trong số đó, lượng cổ phiếu của các cổ đông hiện hữu lên tới 4,577,904 cổ phiếu (24.23%), nên ngoài việc bán ra của các nhà đầu tư mua cổ phiếu IPO, việc các cổ đông hiện hữu có thực sự bán ra cổ phiếu hay không cũng có thể trở thành một biến số trong giai đoạn đầu sau niêm yết.
Một vấn đề tranh luận khác là vấn đề giá trị cổ đông của công ty mẹ do việc niêm yết kép. Duksan Navcours là công ty con của Duksan Hi-Metal, và đợt niêm yết này là trường hợp đầu tiên được cho phép ngoại lệ sau khi lệnh cấm nguyên tắc niêm yết kép được ban hành. Duksan Hi-Metal đã đưa ra phương án bảo vệ cổ đông bằng cách chi trả cổ tức bằng hiện vật là 150,000 cổ phiếu của Duksan Navcours cho các cổ đông phổ thông. Tuy nhiên, khả năng biến động giá trị cổ phần của các cổ đông công ty mẹ do việc niêm yết công ty con cũng đã được ghi nhận là rủi ro đầu tư trong bản cáo bạch.
Phân tích kinh doanh của Duksan Navcours
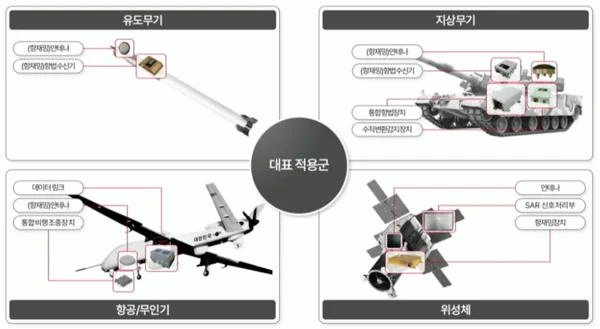
Duksan Navcours là doanh nghiệp phát triển và sản xuất các giải pháp điều hướng chính xác và chống nhiễu dùng trong quốc phòng. Công nghệ cốt lõi là PNT (Positioning·Navigation·Timing), một công nghệ giúp xác định chính xác vị trí, hướng và thông tin thời gian của các phương tiện di chuyển như xe quân sự, tên lửa, máy bay, drone, v.v., đồng thời hỗ trợ điều hướng. Kết hợp với đó là công nghệ chống nhiễu để duy trì chức năng điều hướng ngay cả trong môi trường mà tín hiệu điều hướng vệ tinh như GPS bị nhiễu sóng.
Thị trường linh kiện điện tử quốc phòng có cấu trúc mà Chính phủ và Quân đội là người tiêu dùng cuối cùng, và việc mua sắm sản phẩm thực tế được thực hiện thông qua các nhà thầu hệ thống lớn đã trúng thầu dự án của Defense Acquisition Program Administration hoặc các quân chủng. Khác với linh kiện điện tử dân dụng thông thường, các yếu tố như độ tin cậy công nghệ, bảo đảm chất lượng, tính bảo mật và tính phù hợp hệ thống là rất quan trọng. Để một sản phẩm được lựa chọn trong giai đoạn phát triển hệ thống vũ khí, cần phải có quá trình đánh giá thử nghiệm và thu thập các tham chiếu (reference), và vì một khi linh kiện đã được áp dụng thì sẽ được sử dụng trong thời gian dài, nên các công ty mới không dễ dàng gia nhập vào chuỗi cung ứng hiện có.
Trong cấu trúc thị trường như vậy, Duksan Navcours đã mở rộng danh mục sản phẩm bao gồm thiết bị điều hướng vệ tinh, thiết bị chống nhiễu, thiết bị điều hướng tích hợp (EGI), liên kết dữ liệu (data link), thiết bị tác chiến điện tử, đầu dò, anten và bộ phân phối. Đặc biệt, công nghệ điều hướng tích hợp hướng tới mục tiêu cung cấp thông tin điều hướng ngay cả trong môi trường không có tín hiệu vệ tinh, và đang mở rộng phạm vi ứng dụng sang nhiều nền tảng khác nhau như xe tăng, xe bọc thép, xe không người lái, v.v.
Gần đây, khi xuất khẩu K-Defense ra nước ngoài mở rộng, thị trường dành cho các công ty linh kiện liên quan cũng đang mở rộng theo. Công nghệ của Duksan Navcours đang được áp dụng vào các hệ thống vũ khí nội địa chủ lực như K9 Self-Propelled Howitzer, K2 Black Panther và Chunmoo. Nếu xuất khẩu các hệ thống vũ khí hoàn chỉnh tăng lên, cấu trúc này cũng cho phép kỳ vọng vào việc mở rộng cung ứng các thiết bị điều hướng và thiết bị điện tử liên quan.
Nhìn vào cơ cấu khách hàng thực tế, các giao dịch với các công ty quốc phòng lớn trong nước rất nổi bật. Dựa trên doanh thu năm 2025, Hanwha Aerospace chiếm 34%, LIG Defense & Aerospace chiếm 33%, và Hyundai Rotem chiếm 15%. Tổng cộng ba công ty này chiếm 82% toàn bộ doanh thu, cho thấy các nhà thầu hệ thống tiêu biểu trong nước đang hình thành nên nhóm khách hàng chính.
Tuy nhiên, sự tập trung khách hàng này đồng thời cũng là một rủi ro. Vì doanh thu của linh kiện điện tử quốc phòng phát sinh theo lịch trình phát triển và sản xuất hàng loạt của hệ thống vũ khí, nên biến động kết quả kinh doanh có thể xảy ra tùy thuộc vào lịch trình sản xuất và trúng thầu của các nhà thầu hệ thống cụ thể. Công ty cũng giải thích rằng do đặc thù của ngành công nghiệp quốc phòng và hàng không vũ trụ, thời điểm trúng thầu và ghi nhận doanh thu có thể thay đổi tùy theo ngân sách Chính phủ, chính sách và lịch trình dự án.
Thị trường mà Duksan Navcours hướng tới không chỉ dừng lại ở quốc phòng. Tiếp nối việc cung cấp các thiết bị điều hướng được áp dụng cho tên lửa đẩy và vệ tinh, công ty cũng đang tham gia vào các dự án liên quan đến Hệ thống điều hướng vệ tinh Hàn Quốc (KPS). Trong lĩnh vực hàng không, công ty cũng đang phát triển hệ thống điều hướng tích hợp cho các nền tảng có người lái và không người lái, cùng với công nghệ liên kết dữ liệu cho máy bay không người lái. Điều này cho thấy công ty đang mở rộng các công nghệ điều hướng và chống nhiễu tích lũy được từ quốc phòng sang lĩnh vực hàng không vũ trụ và drone.
Kết quả kinh doanh và kế hoạch sử dụng vốn của Duksan Navcours
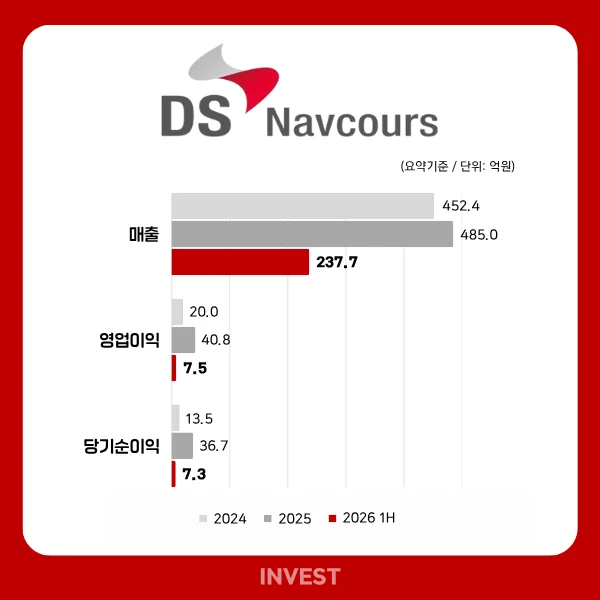
Kết quả kinh doanh của Duksan Navcours cho thấy xu hướng phục hồi nhanh chóng sau khi chạm đáy lỗ vào năm 2023. Khi doanh thu năm 2024 tăng mạnh, lợi nhuận hoạt động và lợi nhuận ròng đã chuyển sang mức dương, và vào năm 2025, lợi nhuận hoạt động cũng được mở rộng hơn nữa cùng với sự gia tăng doanh thu. Việc tăng cường năng lực phát triển và sản xuất hàng loạt thông qua việc mở rộng các thiết bị thử nghiệm, cộng với nhu cầu về điều hướng và chống gây nhiễu tăng lên do việc mở rộng xuất khẩu K-Defense, đã ảnh hưởng đến sự tăng trưởng quy mô và cải thiện khả năng sinh lời.
Đặc biệt, trong năm 2025, điểm đáng chú ý là lợi nhuận hoạt động tăng mạnh hơn so với mức tăng doanh thu. Doanh thu đạt 48,5 tỷ won, chỉ tăng 7,2% so với năm trước, nhưng lợi nhuận hoạt động đã tăng hơn gấp đôi lên mức 4,1 tỷ won, khiến tỷ lệ lợi nhuận hoạt động tăng từ mức 4% lên mức 8%. Việc tỷ lệ giá vốn hàng bán giảm cùng với sự mở rộng doanh thu đã dẫn đến sự cải thiện về khả năng sinh lời.
Trong nửa đầu năm 2026, tăng trưởng doanh thu và tăng trưởng lợi nhuận đã diễn ra trái chiều. Doanh thu nửa đầu năm đạt 23,8 tỷ won, tăng so với cùng kỳ năm trước, nhưng lợi nhuận hoạt động lại giảm xuống còn 800 triệu won. Tuy nhiên, vì cấu trúc kết quả kinh doanh phụ thuộc vào thời điểm ghi nhận doanh thu từ lịch trình kiểm tra và bàn giao của các dự án quốc phòng, nên còn quá sớm để đánh giá khả năng sinh lời hàng năm chỉ dựa trên nửa đầu năm. Do lượng đơn hàng tồn đọng vào cuối tháng 6 đạt 55,7 tỷ won, vượt quá 90% doanh thu dự kiến của năm nay, nên việc ghi nhận doanh thu từ lượng hàng đặt hàng trong nửa cuối năm và khả năng phục hồi tỷ lệ lợi nhuận sẽ quyết định xu hướng kết quả kinh doanh.
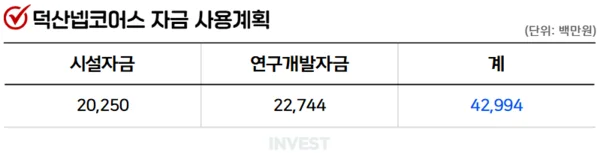
Duksan Navcours có kế hoạch đầu tư khoảng 43 tỷ won thu nhập thuần có được thông qua đợt chào bán công khai vào việc mở rộng nhà máy, thiết bị và nghiên cứu và phát triển (R&D).
Trong tổng số vốn, 20,3 tỷ won sẽ được sử dụng để mở rộng cơ sở hạ tầng sản xuất. Cụ thể, 8,8 tỷ won sẽ được đầu tư để đảm bảo quỹ đất gần trụ sở chính tại Daejeon và các cơ sở sản xuất hiện có, và 11,5 tỷ won sẽ được đầu tư để mở rộng thiết bị sản xuất và thử nghiệm. Vì không gian và năng lực sản xuất (CAPA) của cơ sở hạ tầng sản xuất và phát triển hiện tại còn hạn chế, nên đây là khoản đầu tư nhằm đáp ứng lượng sản xuất hàng loạt cho các dự án quốc phòng chính.
22,7 tỷ won còn lại sẽ được đầu tư vào R&D để tập trung vào việc nội địa hóa các công nghệ cốt lõi. Đặc biệt, việc đầu tư sẽ tập trung vào giai đoạn 2027-2028, dự kiến sẽ được sử dụng để phát triển các công nghệ như ASIC kỹ thuật số, hội tụ cảm biến và liên kết dữ liệu (data link). ASIC là công nghệ cốt lõi giúp hiện thực hóa việc thu nhỏ sản phẩm và tích hợp chức năng bằng cách tích hợp các chức năng như chống gây nhiễu vào một con chip bán dẫn duy nhất. Công ty có kế hoạch xây dựng nền tảng công nghệ để vừa nâng cao các sản phẩm quốc phòng hiện có, vừa mở rộng phạm vi ứng dụng sang các lĩnh vực như UAM, lái xe tự hành và robot.
Bình luận 0
Hiện tại chưa thể bình luận.