[IPO準備] ソリス・ラクスコ・セルトリックス、相次いで「SPAC合併」によるKOSDAQ上場へ始動
ソリス、ラクスコ、セルトリックスの3社が、SPAC(企業買収目的会社)との合併を通じてKOSDAQ市場への上場に向けた準備を開始しました。
ソリスとラクスコ、セルトリックスが相次いでSPAC(企業買収目的会社)との合併を通じてKOSDAQへの上場に動き出した。3社が同じ日に上場予備審査を通過したことに加え、一般的な公募方式ではなく合併上場という共通の経路を選択した点で注目を集めている。
韓国取引所KOSDAQ市場本部は28日、KOSDAQ市場上場委員会の審議・議決を経て、ソリス、ラクスコ、セルトリックスの上場予備審査を承認したと発表した。これに伴い、3社は合併承認のための株主総会などの後続手続きを経て、KOSDAQ上場を本格的に推進する予定だ。今後、合併手続きや企業価値の算定、上場後の成長性などに市場の関心が集まる見通しだ。
[ソリス] 半導体・二次電池工程ユーティリティ
ソリスはハンファプラス第5号企業買収目的会社との合併を通じてKOSDAQへの上場を推進する。ソリスが存続し、ハンファプラス第5号企業買収目的会社が消滅する方式で、今後両社の株主総会承認などの後続手続きを経て合併を完了する予定だ。ソリスの合併価額は1株当たり11,157ウォンであり、合併期日は来年2月16日に予定されている。
2018年に設立されたソリスは、半導体・ディスプレイ工程用の高純度化学物質中央供給システム(CCSS)を主力とする工程ユーティリティ専門企業だ。設計から製作・設置・試運転までを一括して遂行するターンキー能力を備えている。このような工程ユーティリティ技術を基盤に、二次電池分野まで事業領域を広げ、廃NMP(ノルマルメチルピロリドン)回収・精製設備や電解液供給システム(CESS)などを供給している。
北米での事業拡大はソリスの核心的な成長ポイントだ。LG Energy Solutionの協力会社登録をきっかけに、カナダと米国のバッテリー生産拠点プロジェクトに参画し、海外売上基盤を広げた。これに合わせて、2024年にカナダ、2025年に米国にそれぞれ100%子会社を設立するなど、現地事業基盤も強化している。
半導体事業はソリスの新たな成長軸だ。既存のCCSSに加え、化学機械研磨(CMP)工程用のスラリー供給システム(SSS)へと事業領域を広げる戦略だ。二次電池中心の事業構造を半導体へと多角化しようとする動きである。
ただし、北米の二次電池事業への依存度はリスク要因だ。プロジェクト型の事業特性上、顧客の設備投資や工事日程によって売上規模と認識時期が変動する可能性がある。今後、北米での受注を安定的に継続すると同時に、半導体事業の売上貢献度をいかに高めるかが成長の持続性を左右することになりそうだ。
◆ ソリスの実績
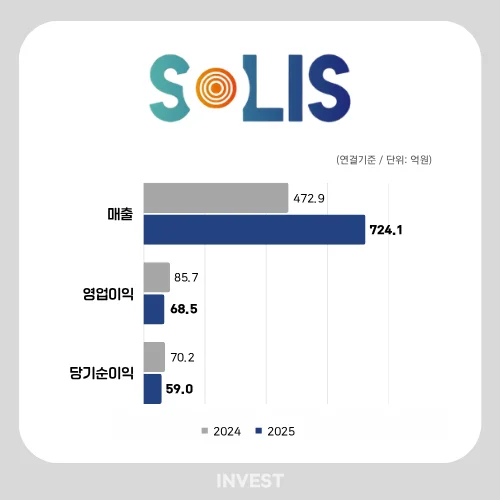
昨年は外形成長と収益性の鈍化が同時に現れた。連結基準の売上高は前年比53.1%増加した一方で、営業利益は20.1%、当期純利益は16.0%減少した。売上総利益の増加幅よりも販売費および管理費の負担が大きくなったことで、急激な外形成長が利益の増加に結びつかなかった。
北米法人の規模拡大も顕著だった。カナダ法人の売上は前年比で2倍以上に増加したが、約20億ウォンの純損失を記録した。昨年設立した米国法人も赤字を出した。北米事業が急速に拡大しているだけに、現地法人の収益性を改善しなければならない課題も抱えている。
財務構造は改善された一方で、契約資産は大幅に増加した。資本の増加と負債の減少により、負債比率は282.3%から170.6%に低下したが、流動・非流動契約資産は昨年末に272億ウォンとなり、前年(49億ウォン)より大きく増加した。プロジェクトの進行率に応じて売上を認識するため、契約資産が実際の現金として回収される時期には差が生じる可能性がある。
キャッシュフローは外形成長とは逆の流れを見せた。営業活動によるキャッシュフローは昨年27億ウォンの純流出に転じ、現金および現金同等物も前年の61億ウォンから35億ウォンに減少した。
[ラクスコ] 船舶・陸上用配電盤製造
ラクスコは今年6月、IBKS第24号SPACと合併契約を締結した。合併完了後、ラクスコが存続法人としてKOSDAQ市場に上場し、IBKS第24号SPACは消滅する。ラクスコの合併価額は1株当たり7,739ウォンであり、合併期日は来る12月5日に予定されている。SPACの公募資金は生産施設や研究開発(R&D)投資などに活用する計画だ。
1998年に設立されたラクスコは、船舶用・陸上用配電盤を主力とする電力機器専門企業だ。蔚山や釜山などに生産拠点を置いており、配電盤の設計・製造から電力制御装置まで事業領域を構築している。
造船業と密接に関わる船舶用配電盤は、ラクスコの主力事業だ。配電盤は船舶内部の電力を各設備に安定的に供給・制御する装置である。同社は造船分野で培った技術と生産能力を基盤に、陸上産業・プラント用配電盤へと製品群を拡大してきた。
最近では再生可能エネルギー分野へと事業領域を広げている。既存の電力機器技術を基盤に、太陽光発電システムなどのエネルギー事業にも進出した。ただし、主力事業が造船・設備投資の景況感の影響を受けるため、船舶・産業用配電盤は顧客の船舶建造や設備投資日程によって需要が変動する可能性がある。
◆ ラクスコの実績
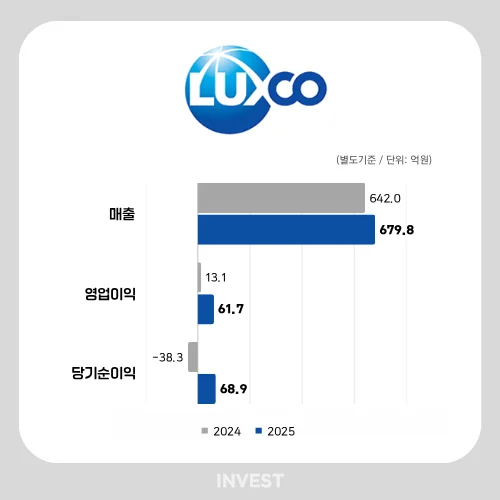
ラクスコの昨年の売上高は前年比5.9%の増加にとどまったが、営業利益は13億ウォンから62億ウォンへと5倍近く増加した。売上総利益が拡大したことに加え、売上債権償却損が13億ウォンから4億ウォンに減少したことが営業利益の改善を後押しした。
当期純利益も前年の38億ウォンの赤字から69億ウォンの黒字へと転換した。営業利益が大幅に増加した中で、金融損益も57億ウォンの赤字から7億ウォンの黒字へと転換し、純利益の改善幅を広げた。
財務構造も一段と安定した。転換社債に関連する金融負債が消滅し、現金が増加したことで、純借入金は前年の150億ウォンから昨年の29億ウォンへと減少した。これに伴い、会社が算定した資本調達比率も77.2%から20.7%へと低下した。
キャッシュフローも改善された。財務活動によるキャッシュフローは、転換社債に関連する金融負債の償還などの影響で46億ウォンの純流出を記録したが、営業活動によるキャッシュフローは前年の15億ウォンの純流出から、昨年の104億ウォンの純流入へと転換された。これにより、期末の現金および現金同等物は18億ウォンから83億ウォンへと増加した。
[セルトリックス] 食品安全・動物診断ソリューション
セルトリックスは、IBKS第25号SPACとの合併を通じてKOSDAQ上場を推進する。去る6月に合併契約を締結しており、セルトリックスが存続し、IBKS第25号SPACが消滅する方式で進行される。現在の公示基準では、合併期日は来る12月10日に予定されている。
2019年に設立されたセルトリックスは、食品安全と動物診断を共に営む診断専門企業である。食品安全分野では残留有害物質迅速検査システムを、動物診断分野では診断キットとペット診断検査サービスを提供する。抗原・抗体の開発から診断製品の製造、検査サービスまで事業領域を広げてきた。
食品安全で確保した診断技術を動物診断へと拡張している点が、事業構造の特徴である。食品分野では牛乳などに残っている残留抗生物質や有害物質を判別する検査システムを供給し、動物分野では産業動物用診断製品とペット検査サービスを提供する。会社側によると、国内の牛乳検査キット市場において約90%のシェアを確保している。
ペット診断事業は、合併・買収を通じて規模を拡大してきた。セルトリックスは2024年10月にペット診断検査機関であるコリアベットラボを吸収合併したのに続き、昨年7月にバイオネットを吸収合併した。コリアベットラボは、動物病院が自ら行うことが困難な血液検査やPCR・遺伝子検査などの特殊検査を提供する。製品販売に検査サービスを加えることで、診断事業の範囲を広げた形となる。
◆ セルトリックスの実績
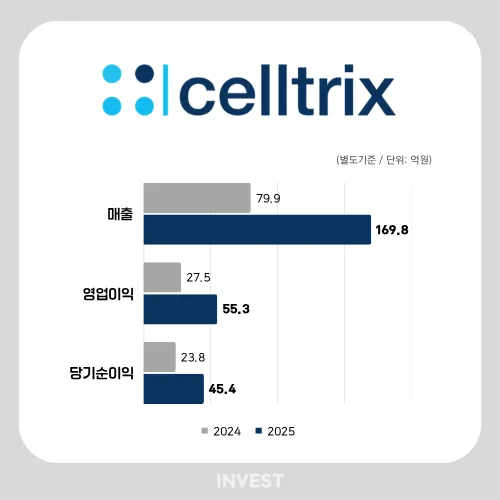
セルトリックスの昨年の売上高は170億ウォンで、前年比で2倍以上に増加した。同期間の営業利益は55億ウォン、当期純利益は45億ウォンで、それぞれ101.0%、91.2%増加した。特に営業利益率は32.6%であり、売上が2倍以上に拡大する過程においても30%台の収益性を維持した。
ただし、昨年の実績には事業結合の効果も反映されている。2度の吸収合併を経ており、売上増加分を既存事業の自律的な成長のみで解釈することは難しい。
財務構造は安定的な水準を維持した。昨年末の総資産は256億ウォンで前年の206億ウォンより増加した一方、総負債は40億ウォンで前年の41億ウォンとほぼ同水準を維持した。資本総額は165億ウォンから216億ウォンへと増加し、負債比率は24.7%から18.5%へと低下した。
営業活動によるキャッシュフローは前年の34億ウォンから昨年の66億ウォンへと約2倍増加した。一方、投資活動では34億ウォンの純流出があったが、事業結合に伴う純現金流出額(29億ウォン)がその大部分を占めた。財務活動においても、配当金の支払いなどの影響で11億ウォンの純流出となった。ただし、営業活動で発生した現金流入がこれを上回ったため、期末の現金および現金同等物は35億ウォンから55億ウォンへと増加した。
コメント 0
現在コメントの投稿は無効になっています。