[IPO准备] Solis、Luxco、Celtrix并肩启动“SPAC合并”进军KOSDAQ
Solis、Luxco和Celtrix三家公司同时通过了上市预审,并计划通过与特殊目的收购公司(SPAC)合并的方式进军KOSDAQ市场。
Solis、Luxco和Celtrix并肩启动通过SPAC(特殊目的收购公司)合并进军KOSDAQ市场的进程。这三家公司不仅在同一天通过了上市预审,而且都选择了非一般的公开募股方式,而是采取合并上市这一共同路径,引起了市场的关注。
韩国交易所KOSDAQ市场本部分28日表示,经KOSDAQ市场上市委员会审议及决议,已批准Solis、Luxco和Celtrix的上市预审。据此,三家公司计划在通过旨在批准合并的股东大会等后续程序后,正式推进KOSDAQ上市。未来,市场的关注点预计将集中在合并程序、企业价值评估以及上市后的成长性等方面。
[Solis] 半导体·二次电池工艺公用设施
Solis计划通过与韩华Plus第五号特殊目的收购公司合并来进军KOSDAQ。合并方式为Solis存续,韩华Plus第五号特殊目的收购公司消灭,预计在经过两家公司股东大会批准等后续程序后完成合并。Solis的合并价格为每股11,157韩元,预计合并日期为明年2月16日。
成立于2018年的Solis是一家以半导体·显示工艺用高纯度化学物质中央供应系统(CCSS)为主营业务的工艺公用设施专业企业。该公司具备从设计到制作、安装、试运行的一站式总承包(Turnkey)能力。基于此类工艺公用设施技术,公司还将业务领域扩展至二次电池领域,供应废NMP(正甲基吡咯烷酮)回收·精制设备及电解液供应系统(CESS)等。
扩大北美业务是Solis的核心增长点。以注册成为LG Energy Solution合作伙伴为契机,公司通过参与加拿大和美国的电池生产基地项目,扩大了海外营收基础。配合这一趋势,公司正在加强当地业务基础,如分别于2024年在加拿大、2025在美国设立100%控股子公司。
半导体业务是Solis的新增长轴。其战略是在现有CCSS的基础上,将业务领域扩展至化学机械抛光(CMP)工艺用的浆料供应系统(SSS)。这是旨在将以二次电池为中心的事业结构向半导体领域多元化的举措。
不过,对北美二次电池业务的依赖度是风险因素。由于项目型业务的特性,营收规模和确认时点可能会根据客户的设备投资和工程进度而发生变化。未来,能否在稳定维持北美订单的同时,提高半导体业务的营收贡献度,将决定其增长的持续性。
◆ Solis业绩
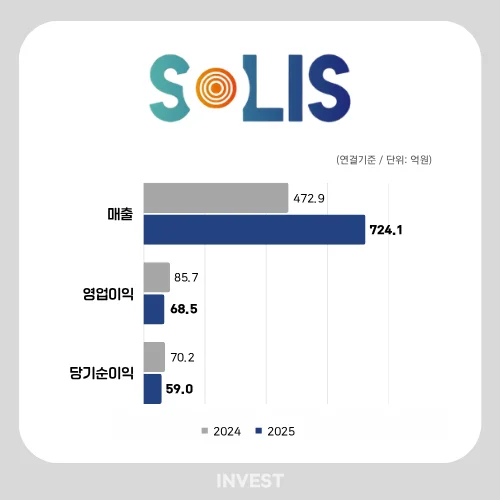
去年,公司同时出现了规模增长与盈利能力放缓的情况。合并报表营收较前一年增长了53.1%,但营业利润下降了20.1%,净利润下降了16.0%。由于销售费用及管理费的负担超过了毛利增长幅度,快速的规模增长未能转化为利润增长。
北美法人的规模扩张也十分显著。加拿大法人的营收较前一年增长了两倍以上,但记录了约20亿韩元的净亏损。去年成立的美国法人也出现了亏损。随着北美业务快速增长,公司也面临着必须改善当地法人盈利能力的课题。
虽然财务结构有所改善,但合同资产大幅增加。随着资本增加和负债减少,负债率从282.3%降至170.6%,而流动及非流动合同资产在去年末达到272亿韩元,较前一年(49亿韩元)大幅增加。由于是根据项目进度确认营收,合同资产实际回收为现金的时点可能会存在差异。
现金流呈现出与规模增长相反的趋势。营业活动现金流在去年转为27亿韩元的净流出,现金及现金等价物也从前一年的61亿韩元减少至35亿韩元。
[Luxco] 船舶·陆用配电盘制造
Luxco已于今年6月与IBKS第24号特殊目的收购公司签署了合并协议。合并完成后,Luxco将作为存续法人在KOSDAQ市场上市,IBKS第24号特殊目的收购公司将消灭。Luxco的合并价格为每股7,739韩元,预计合并日期为今年12月5日。SPAC的公开募资资金计划用于生产设施和研究开发(R&D)投资等。
成立于1998年的Luxco是主营船舶用及陆用配电盘的电力设备专业企业。公司在蔚山和釜山等地设有生产基地,构建了从配电盘设计、制造到电力控制装置的业务领域。
与造船业紧密相关的船舶用配电盘是Luxco的主力业务。配电盘是向船舶内部各设备稳定供应及控制电力的装置。公司凭借在造船领域积累的技术和生产能力,已将产品线扩展至陆上工业及工厂用的配电盘。
最近,公司正在向可再生能源领域扩展业务范围。基于现有的电力设备技术,公司已进军太阳能发电系统等能源业务。不过,由于主力业务受造船及设备投资行业景气度的影响,船舶及工业用配电盘的需求可能会根据客户的船舶建造及设备投资进度而发生变化。
◆ Luxco业绩
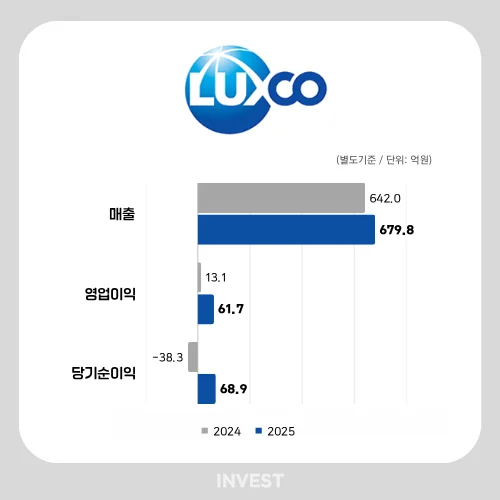
Luxco去年的营收较前一年仅增长了5.9%,但营业利润从13亿韩元增加到62亿韩元,增长了近5倍。由于毛利扩大,加之应收账款减值损失从13亿韩元减少至4亿韩元,为营业利润的改善提供了助力。
当期净利润也从前一年的38亿韩元亏损转为69亿韩元盈余。在营业利润大幅增长的同时,金融损益也从57亿韩元亏损转为7亿韩元盈余,扩大了净利润的改善幅度。
财务结构也进一步趋于稳定。随着可转换债券相关的金融负债消失以及现金增加,净借款从前一年的150亿韩元减少至去年的29亿韩元。因此,公司计算的资本筹资比例也从77.2%降至20.7%。
现金流也得到了改善。受偿还可转换债券相关金融负债等影响,财务活动现金流记录了46亿韩元的净流出,但经营活动现金流从前一年的15亿韩元净流出转为去年的104亿韩元净流入。由此,期末现金及现金等价物从18亿韩元增加到83亿韩元。
[Celtrix] 食品安全·动物诊断解决方案
Celtrix正推进通过与IBKS第25号特殊目的收购公司合并来实现在KOSDAQ上市。公司已于今年6月签署了合并协议,将以Celtrix存续、IBKS第25号特殊目的收购公司消灭的方式进行。根据目前的公告,合并日期预计为12月10日。
成立于2019年的Celtrix是一家同时经营食品安全和动物诊断的专业诊断企业。在食品安全领域,提供残留有害物质快速检测系统;在动物诊断领域,提供诊断试剂盒和宠物诊断检测服务。公司业务范围已从抗原、抗体开发扩展到诊断产品制造及检测服务。
其业务结构的特点是将食品安全领域获得的诊断技术扩展到动物诊断领域。在食品领域,供应判定牛奶中残留抗生素及有害物质的检测系统;在动物领域,提供工业动物用诊断产品和宠物检测服务。据公司方面称,公司在韩国国内牛奶检测试剂盒市场占据了约90%的市场份额。
宠物诊断业务通过并购不断扩大规模。继2024年10月吸收合并宠物诊断检测机构Korea Vet Lab之后,Celtrix又于去年7月吸收合并了Bionet。Korea Vet Lab提供动物医院难以自行进行的血液检测、PCR及基因检测等特殊检测。通过在产品销售中加入检测服务,相当于扩大了诊断业务的范围。
◆ Celtrix业绩
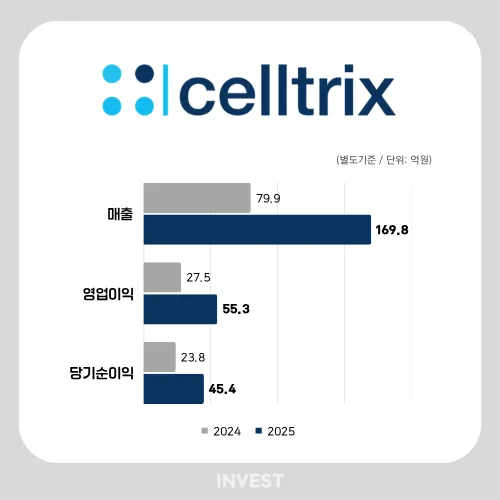
Celtrix去年的营收为170亿韩元,较前一年增长了两倍以上。同期营业利润为55亿韩元,当期净利润为45亿韩元,分别增长了101.0%和91.2%。特别是营业利润率为32.6%,在营收增长两倍以上的情况下,仍维持了30%水平的盈利能力。
不过,去年的业绩中也反映了业务合并的效果。由于经历了两次吸收合并,很难仅将营收增长部分解释为原有业务的自身增长。
财务结构维持在稳定水平。去年末总资产为256亿韩元,较前一年的206亿韩元有所增加,而总负债为40亿韩元,与前一年的41亿韩元维持在相似水平。总权益从165亿韩元增加到216亿韩元,负债率从24.7%降至18.5%。
经营活动现金流从前一年的34亿韩元增加到去年的66亿韩元,增长了约两倍。另一方面,投资活动出现了34亿韩元的净流出,其中大部分是由于业务合并导致的净现金流出(29亿韩元)。在财务活动中,受支付股息等影响,也出现了11亿韩元的净流出。不过,由于经营活动产生的现金流入超过了这些支出,期末现金及现金等价物从35亿韩元增加到55亿韩元。
Covers IPO for INVEST NEWS GLOBAL, and also writes about Government.
评论 0
当前已关闭评论功能。