[IPO] 打入ASML供应链的Melcon,申购倍数达1741:1... 加速应对下一代EUV
半导体设备专业企业Melcon在KOSDAQ上市的普通申购中取得了成功,竞争倍数达到1741.48:1。该公司通过提供环境控制设备,已成功打入ASML供应链,并正致力于应对下一代High-NA EUV技术。
半导体设备专业企业Melcon在面向KOSDAQ上市的普通申购中取得了成功的成绩。随着近期AI半导体和先进工艺投资的持续扩大,投资者对半导体设备相关企业的关注度也在不断延续。
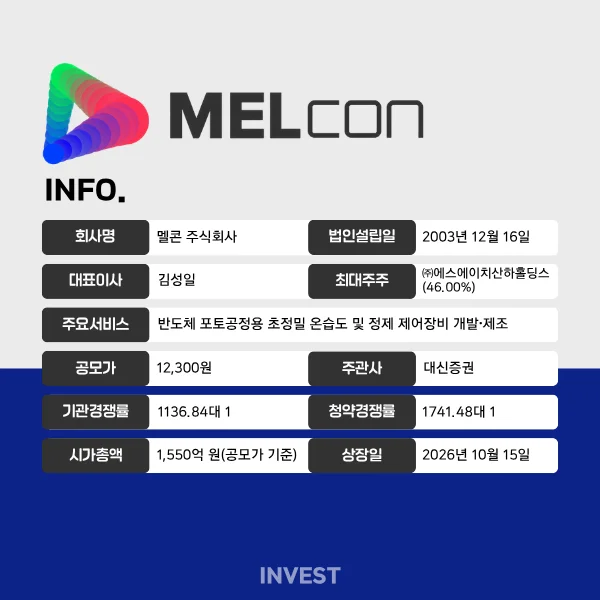
据统计,在1日至2日进行的Melcon普通申购结果中,竞争倍数达到了1741.48:1。收到的申购件数为254,009件,由此产生的保证金为6兆6,948亿韩元。此次由Daishin Securities担任主承销商的公开募股采用250万股全额新股募集方式进行,其中25%即625,000股分配给了普通投资者。
此前进行的机构投资者需求预测也记录了极高的竞争倍数。在从上月16日至22日进行的需求预测中,共有2,405家机构参与,申请了高达21亿股的量,竞争倍数统计为1136.84:1。以申请数量为准,99.44%的申请提出了希望区间(10,700~12,300韩元)的上沿或以上,最终公开募股价确定为12,300韩元。
在需求预测阶段,机构的强制持有承诺申请比例按数量计算为36.07%。不过,由于根据规定,承诺强制持有的普通机构投资者的最终分配量未达到强制分配标准,Daishin Securities计划额外取得公开募股股份的1%,即25,000股,并计划从上市日起持有6个月以上。
Melcon将在7日完成保证金缴纳和退款后,于15日登陆KOSDAQ市场。按公开募股价计算,预计市值约为1,550亿韩元,上市后的可流通量为4,346,000股,占总股本的34.5%水平。
Melcon业务分析
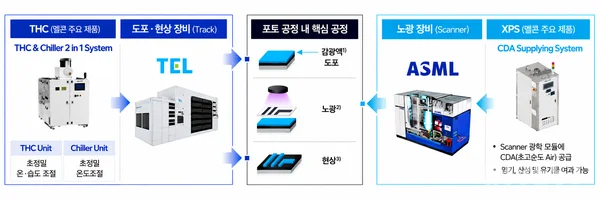
Melcon是一家开发并生产用于半导体前道工艺中光刻(曝光)工艺的环境控制设备的企业。其主打产品是超精密温湿度控制设备THC(Temperature Humidity Control System)和超精密净化控制系统XPS(Extreme Purifier System)。光刻工艺是将微细电路图案形成在晶圆上的过程,随着工艺向微细化发展,精确管理温湿度和污染物的环境控制技术的重要性日益提高。
主打产品THC与光刻工艺中的Track(涂胶显影设备)联动,控制设备内部的温湿度、微量气体及颗粒物等。公司在实现日本Shinwa Controls设备的国产化后,已将应对领域从KrF、ArF等DUV(深紫外线)扩展到了EUV(极紫外线)。Melcon已向SK hynix、三星电子、GlobalFoundries等国内外半导体企业供应设备,2025年其在韩国国内的THC市场占有率达到了70.48%。
最近,公司正在通过XPS扩大业务领域,同时致力于应对下一代工艺。XPS是向ASML光刻设备(Scanner)供应超高纯度干燥空气以去除各种污染源的设备。Melcon于2025年10月成为韩国首家注册为ASML官方供应商(Qualified Supplier)的企业。目前,公司正在开发并验证应对下一代光刻技术High-NA EUV的THC,同时也在扩大设备在其他半导体工艺中的应用范围。
在海外市场,公司正在推进客户多元化。2025年已完成TSMC和ASML的供应商注册,并正与Micron协商台湾晶圆厂的首批订单量。不过,截至提交证券申报书之日,TSMC正在协商评估设备供应,Micron的供应时间和规模也尚未确定。
从业务结构来看,对半导体设备投资及主要客户的高度依赖是风险因素。如果因行业景气度放缓导致客户缩减或推迟投资,可能会导致订单减少。特别是三星电子和SK hynix等前两大客户的销售占比已从2025年的65.5%上升至2026年上半年的81.9%。由于THC与TEL的Track联动,XPS与ASML的Scanner联动,因此也可能受到这些设备厂商的产品路线图或供应政策变化的影响。
持续应对下一代工艺的技术能力也是一项课题。如果应对High-NA EUV的产品未能配合客户新建产线的时机通过验证,则有可能被排除在相关产线的供应之外。此外,客户供应链的双重化或竞争对手扩大对尖端工艺的应对,也可能对未来的市场占有率和供应单价产生影响。
Melcon业绩及资金使用计划
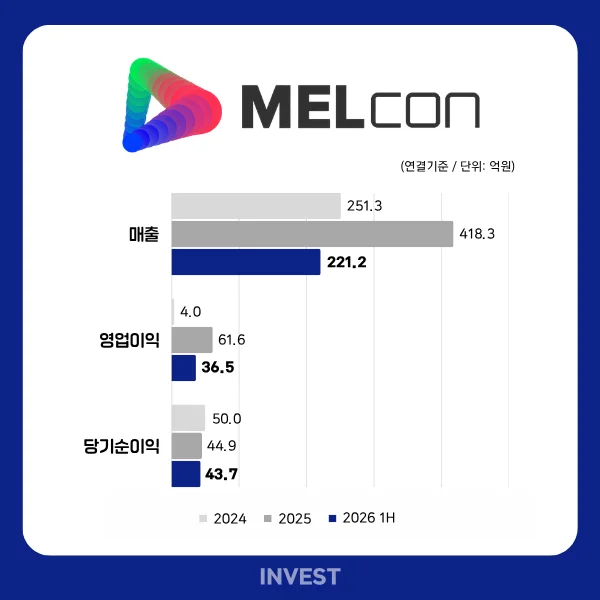
业绩随半导体设备投资周期呈现波动,但近期表现出明显的恢复势头。虽然2024年的销售额和营业利润较前一年均有所下降,但2025年销售额增长了66.5%,营业利润也大幅改善。
今年上半年的销售额也较去年同期增长28.7%,达到221亿韩元,营业利润率维持在16.5%的上升趋势,继2024年的1.6%和2025年的14.7%之后继续增长。同期净利润为44亿韩元,已接近去年全年业绩(45亿韩元)。不过,由于销售费用及管理费用中固定成本所占比例较高,在销售额减少时营业利润的波动幅度可能会变大,这一点被列为投资风险因素。
现金创造能力在今年也有所改善。2026年上半年按合并标准计算,经营活动现金流录得88亿韩元的净流入,超过了去年的全年净流入(23亿韩元)。此外,受处置金融资产等影响,投资活动也产生了62亿韩元的净流入,使得上半年末的现金及现金等价物达到271亿韩元,较去年末的121亿韩元增长了一倍以上。负债总额为127亿韩元,仅占总权益(840亿韩元)的15.1%。
不过,由于为了应对未来的出货而预先确保原材料,库存负担有所扩大。2026年上半年末,存货资产为110亿韩元,较去年末增加了51.5%,同期原材料使用额较去年同期也增长了101.2%,大幅超过了营收增长率。公司解释称,这是为了应对计划在下半年出货的物量而进行的采购,但如果发生原材料价格上涨或部分核心零部件供应中断的情况,可能会导致成本负担。
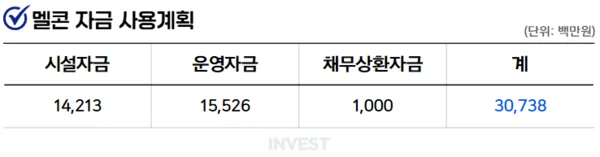
Melcon将通过本次公募获得约307亿韩元的净收入。其中,142亿韩元将投入到设施资金中,用于扩大生产和验证空间以及引入用于产品开发的测试设备等。公司计划在扩大生产能力的同时,扩充应对High-NA EUV等下一代工艺的开发基础设施。
运营资金分配了155亿韩元。其中,101亿韩元将用于应对High-NA EUV的产品开发以及XPS核心精制模块内化等技术高度化,其余54亿韩元将投入到扩充R&D人员及海外营销、认证等方面。此外,10亿韩元将用于偿还借款,公募资金预计将在2027年至2029年期间分阶段执行。
Covers IPO for INVEST NEWS GLOBAL, and also writes about Government.
评论 0
当前已关闭评论功能。