[IPO] Melcon thâm nhập chuỗi cung ứng của ASML, đăng ký mua cổ phiếu đạt tỷ lệ 1741:1... Đẩy nhanh ứng phó với EUV thế hệ tiếp theo
Melcon, một công ty chuyên về thiết bị bán dẫn, đã đạt được thành công lớn trong đợt đăng ký mua cổ phiếu phổ thông để niêm yết trên KOSDAQ. Công ty đang mở rộng phạm vi kinh doanh sang các quy trình thế hệ mới và đã trở thành nhà cung cấp được chứng nhận của ASML.
Melcon, một doanh nghiệp chuyên về thiết bị bán dẫn, đã đạt được thành công rực rỡ trong đợt đăng ký mua cổ phiếu phổ thông để niêm yết trên KOSDAQ. Trong bối cảnh đầu tư vào chip AI và các quy trình tiên tiến liên tục mở rộng gần đây, sự quan tâm của các nhà đầu tư đối với các doanh nghiệp liên quan đến thiết bị bán dẫn cũng đang tiếp diễn.
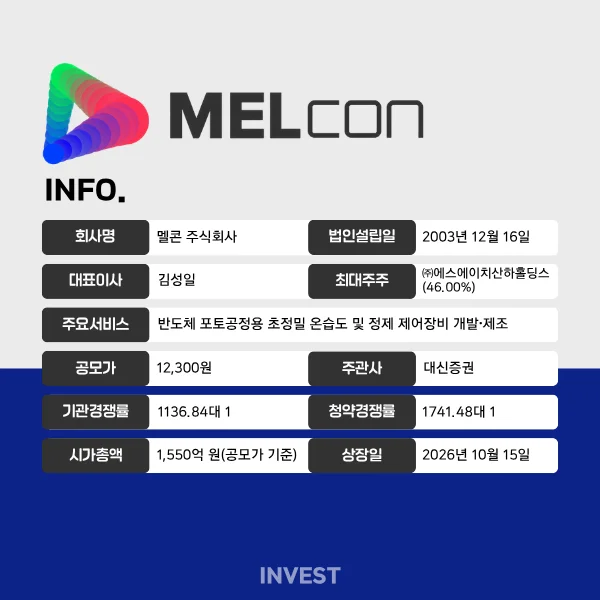
Kết quả đăng ký mua cổ phiếu phổ thông của Melcon diễn ra từ ngày 1 đến ngày 2 ghi nhận tỷ lệ cạnh tranh là 1741,48:1. Số lượng đăng ký nhận được là 254,009 đơn, với số tiền ký quỹ tương ứng là 6,694,800,000,000 won. Đợt chào bán lần này do Daishin Securities làm đại lý bảo lãnh chính, được thực hiện theo phương thức phát hành toàn bộ cổ phiếu mới với 2,500,000 cổ phiếu, trong đó 25% tương đương 625,000 cổ phiếu được phân bổ cho các nhà đầu tư cá nhân.
Trước đó, trong giai đoạn dự báo nhu cầu của các nhà đầu tư tổ chức cũng đã ghi nhận tỷ lệ cạnh tranh cao. Từ ngày 16 đến ngày 22 tháng trước, có 2,405 tổ chức đã tham gia dự báo nhu cầu và đăng ký lượng hàng lên tới 2,1 tỷ cổ phiếu, với tỷ lệ cạnh tranh được thống kê là 1136,84:1. Dựa trên số lượng đăng ký, 99,44% đã đưa ra mức giá từ mức cao của khung giá kỳ vọng (10,700~12,300 won) trở lên, do đó giá chào bán cuối cùng được xác định là 12,300 won.
Trong giai đoạn dự báo nhu cầu, tỷ lệ đăng ký cam kết nắm giữ bắt buộc của các tổ chức được ghi nhận là 36,07% tính theo số lượng. Tuy nhiên, do lượng phân bổ cuối cùng cho các nhà đầu tư tổ chức cam kết nắm giữ không đạt tiêu chuẩn phân bổ bắt buộc theo quy định, Daishin Securities dự kiến sẽ mua thêm 25,000 cổ phiếu, tương đương 1% số cổ phiếu chào bán, để nắm giữ trong ít nhất 6 tháng kể từ ngày niêm yết.
Melcon sẽ niêm yết trên thị trường KOSDAQ vào ngày 15 sau khi hoàn tất việc nộp tiền ký quỹ và hoàn trả vào ngày 7 tới. Giá trị vốn hóa thị trường dự kiến dựa trên giá chào bán là khoảng 155 tỷ won, và lượng cổ phiếu có thể lưu thông ngay sau khi niêm yết là 4,346,000 cổ phiếu, chiếm mức 34,5% tổng số cổ phiếu.
Phân tích kinh doanh của Melcon
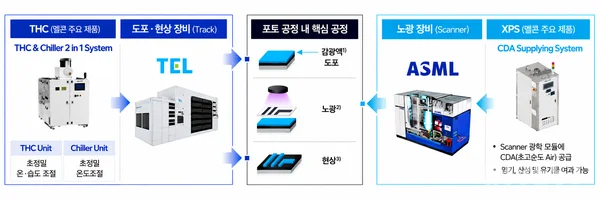
Melcon là doanh nghiệp phát triển và sản xuất các thiết bị kiểm soát môi trường được sử dụng trong quy trình quang khắc (photolithography) thuộc quy trình tiền chế tạo bán dẫn. Các sản phẩm chủ lực là thiết bị kiểm soát nhiệt độ và độ ẩm siêu chính xác THC (Temperature Humidity Control System) và hệ thống kiểm soát tinh khiết siêu chính xác XPS (Extreme Purifier System). Quy trình quang khắc là quá trình hình thành các mẫu mạch vi mô trên tấm wafer, và khi quy trình càng trở nên tinh vi, tầm quan trọng của công nghệ kiểm soát môi trường để quản lý chính xác nhiệt độ, độ ẩm và các chất ô nhiễm càng tăng cao.
Sản phẩm chủ lực THC kết nối với Track (thiết bị phủ và hiện hình chất cảm quang) trong quy trình quang khắc để kiểm soát nhiệt độ, độ ẩm, lượng khí vết và các hạt bụi bên trong thiết bị. Sau khi nội địa hóa thiết bị của Shinwa Controls (Nhật Bản), công ty đã mở rộng phạm vi ứng dụng từ DUV (tia cực tím sâu) như KrF, ArF cho đến EUV (tia cực tím cực xa). Melcon đã cung cấp thiết bị cho các doanh nghiệp bán dẫn trong và ngoài nước như SK hynix, Samsung Electronics, GlobalFoundries, và tính đến năm 2025, thị phần THC trong nước đạt tới 70,48%.
Gần đây, công ty đang mở rộng lĩnh vực kinh doanh sang XPS đồng thời nỗ lực ứng phó với các quy trình thế hệ tiếp theo. XPS là thiết bị cung cấp không khí khô có độ tinh khiết cực cao cho thiết bị quang khắc (Scanner) của ASML để loại bỏ các nguồn ô nhiễm khác nhau. Vào tháng 10 năm 2025, Melcon đã trở thành nhà cung cấp được chứng nhận (Qualified Supplier) của ASML đầu tiên tại Hàn Quốc. Hiện tại, công ty đang phát triển và kiểm chứng THC để ứng phó với công nghệ quang khắc thế hệ tiếp theo là High-NA EUV, đồng thời mở rộng phạm vi ứng dụng thiết bị sang các quy trình bán dẫn khác.
Tại thị trường nước ngoài, công ty đang thúc đẩy đa dạng hóa khách hàng. Vào năm 2025, công ty đã hoàn tất việc đăng ký làm nhà cung cấp cho TSMC và ASML, đồng thời đang thảo luận về lượng hàng đầu tiên cho nhà máy (fab) tại Đài Loan với Micron. Tuy nhiên, tính đến ngày nộp báo cáo đăng ký chứng khoán, TSMC đang thảo luận về việc cung cấp thiết bị đánh giá, và với Micron, thời gian cũng như quy mô cung cấp vẫn chưa được xác định.
Về cấu trúc kinh doanh, sự phụ thuộc cao vào đầu tư thiết bị bán dẫn và các khách hàng chính là một yếu tố rủi ro. Nếu khách hàng cắt giảm hoặc trì hoãn đầu tư do sự suy thoái của ngành, điều này có thể dẫn đến việc giảm đơn đặt hàng. Đặc biệt, tỷ trọng doanh thu từ hai khách hàng hàng đầu là Samsung Electronics và SK hynix đã tăng từ 65,5% năm 2025 lên 81,9% vào nửa đầu năm 2026. Vì THC kết nối với Track của TEL và XPS kết nối với Scanner của ASML, nên công ty cũng có thể chịu ảnh hưởng bởi sự thay đổi trong lộ trình sản phẩm hoặc chính sách cung ứng của các nhà sản xuất thiết bị này.
Việc liên tục ứng phó về mặt công nghệ đối với các quy trình thế hệ tiếp theo cũng là một thách thức. Nếu các sản phẩm ứng phó với High-NA EUV không vượt qua được kiểm chứng tại thời điểm khách hàng xây dựng các dây chuyền mới, có khả năng công ty sẽ bị loại khỏi việc cung ứng cho dây chuyền đó. Thêm vào đó, việc khách hàng đa dạng hóa chuỗi cung ứng hoặc các đối thủ cạnh tranh mở rộng ứng phó với các quy trình tiên tiến cũng có thể ảnh hưởng đến thị phần và đơn giá cung ứng trong tương lai.
Kết quả kinh doanh và kế hoạch sử dụng vốn của Melcon
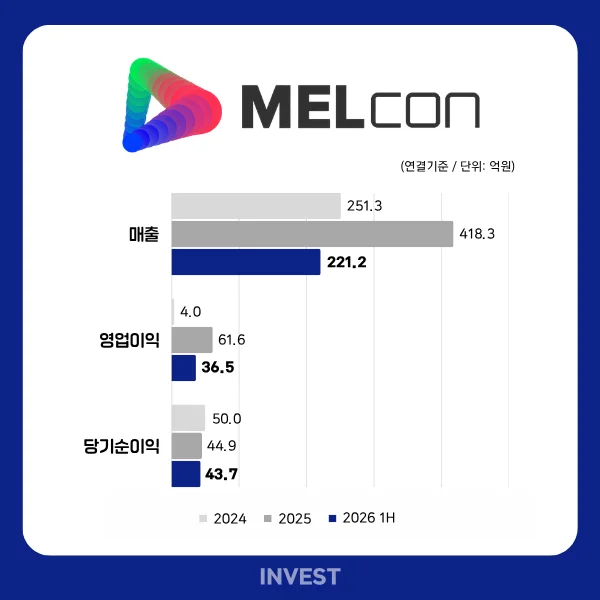
Kết quả kinh doanh đang cho thấy sự phục hồi rõ rệt trong khi vẫn có sự biến động tùy theo chu kỳ đầu tư thiết bị bán dẫn. Mặc dù cả doanh thu và lợi nhuận hoạt động năm 2024 đều giảm so với năm trước, nhưng vào năm 2025, doanh thu đã tăng 66,5% và lợi nhuận hoạt động cũng được cải thiện đáng kể.
Doanh thu trong nửa đầu năm nay cũng ghi nhận 22,1 tỷ won, tăng 28,7% so với cùng kỳ năm ngoái, và tỷ lệ lợi nhuận hoạt động đạt 16,5%, tiếp tục đà tăng sau mức 1,6% năm 2024 và 14,7% năm 2025. Trong cùng kỳ, lợi nhuận ròng đạt 4,4 tỷ won, đã tiệm cận với kết quả cả năm của năm ngoái (4,5 tỷ won). Tuy nhiên, việc tỷ trọng chi phí cố định trong chi phí bán hàng và quản lý cao có thể khiến biên độ biến động của lợi nhuận hoạt động lớn hơn khi doanh thu giảm, đây được coi là một yếu tố rủi ro đầu tư.
Khả năng tạo tiền cũng đã được cải thiện trong năm nay. Trong nửa đầu năm 2026, dòng tiền từ hoạt động kinh doanh tính theo phương pháp hợp nhất ghi nhận mức thu thuần 8,8 tỷ won, vượt qua mức thu thuần cả năm của năm ngoái (2,3 tỷ won). Thêm vào đó, do ảnh hưởng của việc thanh lý tài sản tài chính, hoạt động đầu tư cũng phát sinh mức thu thuần 6,2 tỷ won, khiến tiền và các khoản tương đương tiền vào cuối nửa đầu năm đạt 27,1 tỷ won, tăng hơn gấp đôi so với mức 12,1 tỷ won vào cuối năm ngoái. Tổng nợ là 12,7 tỷ won, chỉ chiếm 15,1% so với tổng vốn chủ sở hữu (84 tỷ won).
Tuy nhiên, gánh nặng hàng tồn kho đã gia tăng do việc chủ động thu mua nguyên vật liệu để chuẩn bị cho việc xuất hàng trong tương lai. Vào cuối nửa đầu năm 2026, hàng tồn kho đạt 11 tỷ won, tăng 51,5% so với cuối năm ngoái, và trong cùng kỳ, chi phí nguyên vật liệu sử dụng cũng tăng 101,2% so với cùng kỳ năm trước, vượt xa tỷ lệ tăng trưởng doanh thu. Công ty giải thích rằng đây là việc thu mua để đáp ứng lượng hàng dự kiến xuất xưởng vào nửa cuối năm, nhưng nếu xảy ra tình trạng tăng giá nguyên vật liệu hoặc gián đoạn cung ứng một số linh kiện cốt lõi, điều này có thể dẫn đến gánh nặng về chi phí sản xuất.
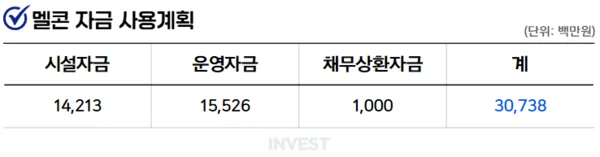
Thông qua đợt chào bán lần này, Melcon sẽ thu về khoảng 30,7 tỷ won tiền thu thuần. Trong số đó, 14,2 tỷ won sẽ được đầu tư vào vốn cơ sở vật chất như mở rộng không gian sản xuất và kiểm chứng, cũng như đưa vào các thiết bị thử nghiệm để phát triển sản phẩm. Cùng với việc mở rộng năng lực sản xuất, công ty có kế hoạch củng cố hạ tầng phát triển để đáp ứng các quy trình thế hệ tiếp theo như High-NA EUV.
15,5 tỷ won được phân bổ cho vốn lưu động. Trong đó, 10,1 tỷ won sẽ được sử dụng để nâng cao công nghệ như phát triển sản phẩm đáp ứng High-NA EUV và nội địa hóa mô-đun tinh chế cốt lõi XPS, 5,4 tỷ won còn lại sẽ được dùng để mở rộng nhân lực R&D cũng như tiếp thị và chứng nhận tại nước ngoài. Ngoài ra, 1 tỷ won sẽ được dùng để hoàn trả các khoản vay, và nguồn vốn huy động được dự kiến sẽ được giải ngân theo từng giai đoạn từ năm 2027 đến năm 2029.
Phụ trách mảng IPO tại INVEST NEWS GLOBAL, đồng thời viết về Chính phủ.
Bình luận 0
Hiện tại chưa thể bình luận.