Yeonggwang đạt tỷ lệ đăng ký IPO 685:1 nhờ kỳ vọng ngành đóng tàu
Công ty thiết bị đóng tàu và nhà máy Yeonggwang đã ghi nhận tỷ lệ đăng ký mua cổ phiếu IPO cao là 684,73:1 nhờ kỳ vọng vào sự mở rộng của ngành đóng tàu và thị trường năng lượng thế hệ mới. Tuy nhiên, tỷ lệ cam kết nắm giữ cổ phiếu của các nhà đầu tổ chức ở mức thấp dưới 1%, cho thấy sự chênh lệch giữa nhu cầu đầu tư và ý định nắm giữ dài hạn.
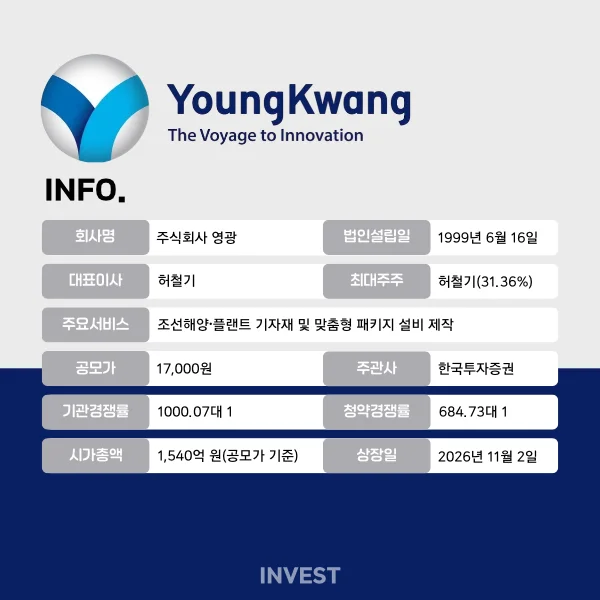
Doanh nghiệp thiết bị đóng tàu Yeonggwang vừa ghi nhận tỷ lệ cạnh tranh 684,73:1 trong đợt đăng ký mua cổ phiếu công chúng, với giá chào bán được chốt ở mức 17.000 won. Dù nhu cầu từ nhà đầu tư cá nhân rất cao, tỷ lệ cam kết nắm giữ bắt buộc của các tổ chức chỉ đạt 0,87%.
Yeonggwang, doanh nghiệp thiết bị đóng tàu và nhà máy, đã ghi nhận tỷ lệ cạnh tranh cao trong đợt đăng ký mua cổ phiếu dành cho nhà đầu tư cá nhân sau giai đoạn dự báo nhu cầu của các tổ chức. Trong bối cảnh kỳ vọng về việc mở rộng đơn hàng đóng tàu và tiến quân vào thị trường năng lượng thế hệ mới đang gia tăng, tỷ lệ cam kết nắm giữ bắt buộc của các nhà đầu tư tổ chức lại chưa tới 1%, cho thấy sự khác biệt giữa nhu cầu đầu tư và ý định nắm giữ dài hạn.
Theo ngành ngân hàng đầu tư (IB) vào ngày 23, Yeonggwang đã đạt tỷ lệ cạnh tranh 684,73:1 trong đợt đăng ký mua cổ phiếu công chúng dành cho nhà đầu tư cá nhân. Số tiền ký quỹ tương ứng đạt mức khoảng 3.288.600.000.000 won. Tổng số cổ phiếu chào bán là 2,26 triệu cổ phiếu theo phương thức phát hành mới hoàn toàn, trong đó 565.000 cổ phiếu (chiếm 25%) được phân bổ cho các nhà đầu tư cá nhân.
Trong giai đoạn dự báo nhu cầu diễn ra từ ngày 13 đến ngày 19, có 2.276 tổ chức đã tham gia với tỷ lệ cạnh tranh đạt 1.000,07:1, với tổng số cổ phiếu đăng ký lên tới 1,7 tỷ cổ phiếu. Do 97,75% tổng lượng đăng ký đưa ra mức giá cao hơn hoặc bằng biên độ kỳ vọng (14.000~17.000 won), giá chào bán đã được chốt ở mức 17.000 won.
Ngược lại, tỷ lệ cam kết nắm giữ bắt buộc của các nhà đầu tư tổ chức chỉ dừng lại ở mức 0,87% tính theo số lượng đăng ký. Do tỷ lệ cam kết thấp, Korea Investment & Securities, với tư cách là đơn vị bảo lãnh phát hành chính, sẽ phải mua thêm 22.600 cổ phiếu (tương đương 1% số cổ phiếu chào bán) và phải nắm giữ trong ít nhất 6 tháng kể từ ngày niêm yết.
Theo bản công bố đăng ký niêm yết, lượng cổ phiếu có thể lưu thông ngay sau khi lên sàn chiếm 31,70% tổng số cổ phiếu dự kiến niêm yết, tương đương 2.878.008 cổ phiếu. Trong khi 5.604.240 cổ phiếu do cổ đông lớn và các bên liên quan nắm giữ sẽ bị hạn chế chuyển nhượng trong 2 năm 6 tháng, thì 601.800 cổ phiếu thuộc sở hữu của BK Shipbuilding Investment Association (nhà đầu tư hiện hữu) có thể được bán ngay sau khi niêm yết. Lượng cổ phiếu này chiếm 6,74% tổng số cổ phiếu sau chào bán và có khả năng tạo áp lực bán ra trong giai đoạn đầu niêm yết.
Yeonggwang dự kiến sẽ thực hiện các thủ tục nộp tiền ký quỹ và hoàn trả vào ngày 27, sau đó sẽ niêm yết trên thị trường KOSDAQ vào ngày 2 tháng sau. Giá trị vốn hóa thị trường dự kiến dựa trên giá chào bán là khoảng 154 tỷ won.
Phân tích hoạt động kinh doanh của Yeonggwang
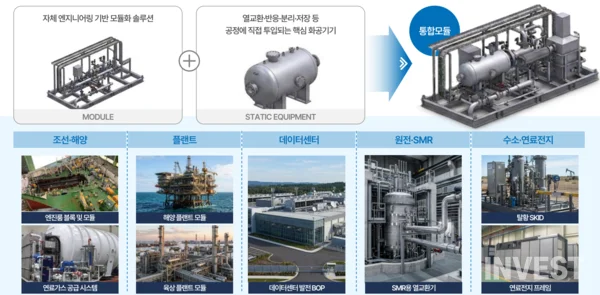
Được thành lập vào năm 1999, Yeonggwang là doanh nghiệp thiết bị đóng tàu và nhà máy, chuyên sản xuất và cung cấp các cấu trúc dùng cho tàu biển và thiết bị công nghiệp. Công ty lấy đóng tàu - hàng hải và nhà máy làm hai trục kinh doanh chính, với năng lực cạnh tranh cốt lõi là công nghệ mô-đun hóa cho phép thực hiện trọn gói từ thiết kế đến sản xuất và lắp ráp.
Mảng kinh doanh chủ lực là lĩnh vực đóng tàu - hàng hải. Công ty cung cấp các mô-đun buồng máy, các đơn vị thiết bị khác nhau và các khối thân tàu lắp vào buồng máy tàu biển. Thay vì để các xưởng đóng tàu lắp ráp từng bộ phận riêng lẻ, phương thức cung cấp các thiết bị chính đã được chế tạo sẵn này giúp nâng cao hiệu quả đóng tàu. Dù được kỳ vọng hưởng lợi từ việc mở rộng đơn hàng đóng tàu, nhưng kết quả kinh doanh của công ty phụ thuộc vào lịch trình đóng tàu và lượng đơn đặt hàng của các hãng đóng tàu lớn.
Mảng nhà máy là trục trung tâm để đa dạng hóa kinh doanh. Công ty chế tạo các thiết bị công nghiệp như bình áp lực và bộ trao đổi nhiệt, cung cấp dưới dạng mô-đun kết hợp nhiều thiết bị thành một khối. Đây là việc mở rộng kỹ thuật chế tạo tích lũy từ lĩnh vực đóng tàu sang lĩnh vực nhà máy, với tỷ trọng doanh thu trong nửa đầu năm nay đã tăng lên mức 32,34%, gấp khoảng hai lần so với mức 16,22% của năm 2023.
Hoạt động kinh doanh của Yeonggwang theo cấu trúc nhận đơn hàng để sản xuất sản phẩm theo yêu cầu của khách hàng. Tính đến cuối nửa đầu năm nay, lượng đơn hàng tồn đọng đạt khoảng 202,2 tỷ won, đảm bảo khối lượng công việc để hỗ trợ doanh thu trong tương lai. Tuy nhiên, hai khách hàng lớn nhất chiếm tới 63,07% tỷ trọng doanh thu, cho thấy sự phụ thuộc cao vào chính sách đặt hàng và phân bổ sản lượng của các khách hàng chính. Ngoài tình hình ngành đóng tàu và nhà máy, sự biến động của giá nguyên vật liệu và chi phí gia công ngoài cũng là những yếu tố quyết định lợi nhuận.
Về động lực tăng trưởng thế hệ mới, công ty đưa ra các lĩnh vực như hydro - pin nhiên liệu, thu giữ carbon, thiết bị điện trung tâm dữ liệu và lò phản ứng mô-đun nhỏ (SMR). Đây là kế hoạch mở rộng cấu trúc kinh doanh từ trọng tâm đóng tàu và nhà máy sang lĩnh vực thiết bị năng lượng có giá trị gia tăng cao. Tuy nhiên, vì phần lớn các mảng kinh doanh mới vẫn đang ở giai đoạn đăng ký khách hàng hoặc thảo luận báo giá, nên sẽ cần thời gian để chuyển hóa thành đơn hàng và doanh thu thực tế.
Kết quả kinh doanh và kế hoạch sử dụng vốn của Yeonggwang
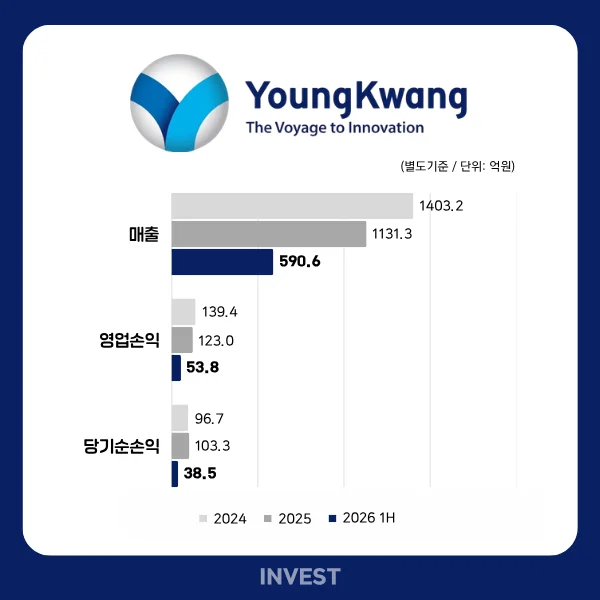
Yeonggwang vẫn duy trì được mức lợi nhuận nhất định dù doanh thu gần đây có sự sụt giảm. Doanh thu năm 2025 đạt 113,1 tỷ won, giảm 19,4% so với năm trước, nhưng lợi nhuận hoạt động chỉ giảm 11,8% xuống còn 12,3 tỷ won. Kết quả là tỷ lệ lợi nhuận hoạt động đã tăng từ 9,9% năm 2024 lên 10,9% năm 2025.
Trong nửa đầu năm nay, đà chậm lại về quy mô vẫn tiếp diễn. Doanh thu đạt 59,1 tỷ won, giảm 4,4% so với cùng kỳ năm ngoái, và lợi nhuận hoạt động đạt 5,4 tỷ won với tỷ lệ lợi nhuận là 9,1%. Trong khi các đơn hàng khối thân tàu có lợi nhuận cao thuộc mảng đóng tàu - hàng hải đã kết thúc, sự phục hồi lợi nhuận từ mảng nhà máy đã bù đắp một phần. Tuy nhiên, cần theo dõi liệu đà cải thiện này có tiếp tục hay không, vì sự cải thiện tỷ lệ lợi nhuận của mảng nhà máy có phản ánh hiệu ứng tăng giá hợp đồng từ các dự án cũ.
Cấu trúc tài chính đang được cải thiện nhưng gánh nặng nợ vay vẫn còn lớn. Tính đến cuối nửa đầu năm nay, tỷ lệ nợ trên vốn chủ sở hữu là 242,2%, giảm mạnh so với mức 456,1% vào cuối năm ngoái. Điều này có tác động từ việc chuyển đổi cổ phiếu ưu đãi chuyển đổi thành cổ phiếu phổ thông và sự gia tăng lợi nhuận chưa phân phối. Tổng nợ vay là 60,6 tỷ won, trong đó 49,3 tỷ won là nợ từ các giao dịch thuê tài sản sau bán hàng. Chi phí lãi vay cũng chiếm tới 1/3 lợi nhuận hoạt động, cho thấy gánh nặng chi phí tài chính vẫn tiếp diễn.
Dòng tiền từ hoạt động kinh doanh, vốn ghi nhận mức thu thuần 24,8 tỷ won vào năm ngoái, đã chuyển sang mức chi thuần 1,3 tỷ won trong nửa đầu năm nay. Do đặc thù kinh doanh ghi nhận doanh thu theo tiến độ thi công, việc gia tăng tài sản hợp đồng đã gây ra áp lực trong việc thu hồi tiền mặt.
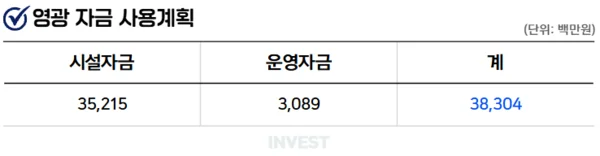
Yeonggwang có kế hoạch sử dụng khoảng 38,3 tỷ won thu được từ đợt chào bán niêm yết lần này để đầu tư vào cơ sở vật chất và nghiên cứu phát triển (R&D).
Phần lớn nhất được phân bổ cho đầu tư cơ sở vật chất. Tổng cộng 35,2 tỷ won đã được dành cho mục này, trong đó 26,0 tỷ won sẽ được sử dụng để mua quỹ đất nhằm hợp nhất các nhà máy tại Geojé và Goseong. Kế hoạch là tập trung hóa cơ sở sản xuất để giảm chi phí thuê mặt bằng và chi phí logistics, đồng thời giành được các đơn hàng khối tàu LNG mà trước đây không thể nhận do hạn chế về thiết bị hiện có. Công ty cũng sẽ đầu tư vào thiết bị vận chuyển, thiết bị sơn và đóng tàu, lắp đặt thiết bị hàn laser và thành lập pháp nhân tại Bulgaria.
3,1 tỷ won còn lại sẽ được sử dụng cho nghiên cứu và phát triển thiết bị đóng tàu thân thiện với môi trường. Công ty có kế hoạch xây dựng các thiết bị thử nghiệm (Test Bed) để kiểm chứng hiệu suất của các thiết bị cung cấp nhiên liệu thân thiện với môi trường, nhằm liên kết với việc nhận các đơn hàng mới. Nguồn vốn chào bán dự kiến sẽ được giải ngân theo từng giai đoạn trong giai đoạn 2027-2028, và đối tượng cũng như thời điểm mua quỹ đất cho nhà máy hợp nhất vẫn chưa được xác định.
Phụ trách mảng IPO tại INVEST NEWS GLOBAL, đồng thời viết về Chính phủ.
Bình luận 0
Hiện tại chưa thể bình luận.