Lablupの一般公募、倍率は3.55対1に留まる
AIインフラ・ソフトウェア企業であるLablupは、一般公募において3.55対1という一桁台の競争率を記録した。昨年の売上高の41倍に達する予想時価総額を背景に、上場後の企業価値証明が課題となっている。
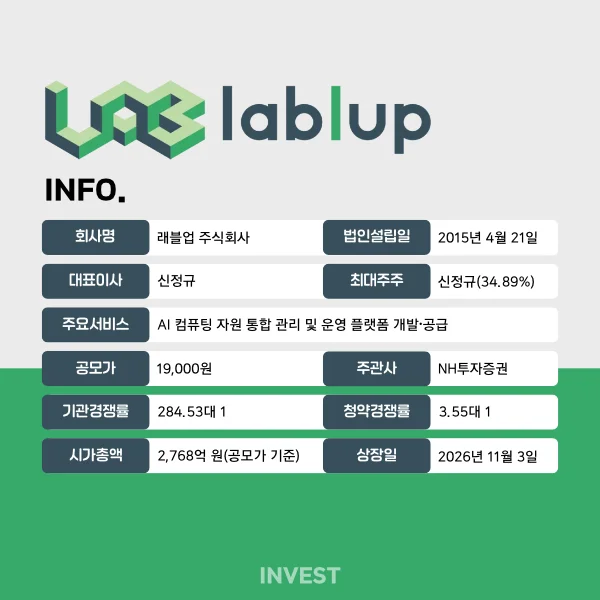
AIインフラ企業のLablupは、11月3日にKOSDAQへ上場する予定だが、一般公募の競争率は3.55対1となった。確定公募価格は希望価格帯の下限である19,000ウォンに決定し、予想時価総額は昨年の売上高の41倍に達する2,763億ウォンとされている。
AIインフラ・ソフトウェア企業であるLablupは、一般公募において一桁台の競争率を記録した。昨年の売上高の41倍に達する予想時価総額を巡り、上場後に企業価値を立証しなければならないという負担が増している。
23日、主幹事証券会社であるNH投資証券によると、Lablupの一般公募競争率は3.55対1、証拠金は735億ウォンであった。KOSDAQへの上場予定日は11月3日だ。今回の公募は218万株の全量を新株発行する方式で、確定公募価格19,000ウォンに基づいた公募金額は414億ウォンとなる。
公募価格は希望価格帯(19,000〜22,000ウォン)の下限で決定された。13日から19日まで行われた需要予測には1,129の機関投資家が参加し、競争率は284.53対1だった。全申込量の49.9%が希望価格帯の下限を下回る価格を提示した一方、上限以上を提示した割合は39.1%であった。
機関投資家による義務保有確約の申込割合は、数量ベースで2.09%に留まった。全申込量4億4,659万株のうち、確約数量は933万株であった。上場直後の流通可能株式は、上場予定株式総数の35.51%にあたる517万2,746株で、公募価格ベースで約983億ウォン規模となる。
予想時価総額は約2,763億ウォンだ。これは昨年の売上高67億ウォンの41倍、同社が提示した今年の予想売上高99億ウォンの28倍の水準である。公募価格の算定には、2029年の推定純利益212億ウォンに基づいた株価収益率(PER)方式が活用された。現在の実績よりも、今後の収益性改善への期待が企業価値評価に大きく反映されている形だ。
したがって、上場後は同社が提示した中長期的な業績見通しを実際の成果に結びつけられるかが鍵となる。公募価格が希望価格帯の下限で決定した状況において、今後の業績成長の成否が企業価値に対する市場の評価を左右することになりそうだ。
Lablupの事業分析
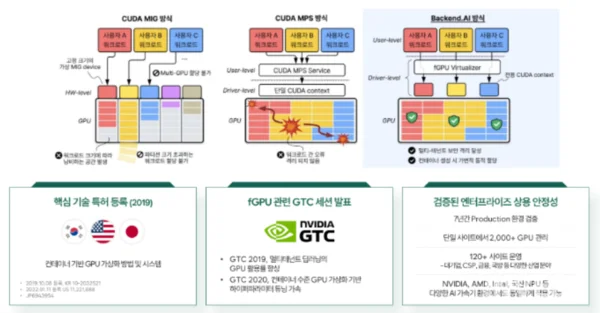
Lablupは2015年に設立されたAIインフラ運用ソフトウェア企業である。主力製品である「Backend.AI」は、GPUやNPUなどのAI演算リソースを効率的に配分・管理するプラットフォームだ。企業や研究機関が保有する演算リソースを複数の作業に分けて活用できるよう支援し、AIインフラの運用効率を高める役割を担う。
核心技術は、GPUリソースを分割して複数の作業に割り当てる仮想化技術と、作業量に応じて演算リソースを配分するスケジューリング技術だ。同社によれば、実際の適用現場ではGPU活用率が30%から85%に向上し、関連予算は40%削減されたという。NVIDIA、AMD、Intelなど多様なAIアクセラレータを統合管理でき、自社サーバーやクラウドなど複数の環境で使用できる点も競争力として掲げている。
売上は、Backend.AIのサブスクリプション型および永続型ライセンスの販売と、技術支援サービスから発生する。今年上半期の連結ベースでは、サブスクリプション型ライセンスの売上比重が55.52%、永続型ライセンスが35.10%、技術支援延長が8.33%であった。顧客のGPU使用規模が拡大したり契約が更新されたりすることで、追加売上が発生する構造だ。同社によると、昨年の継続売上比重は94.7%であり、既存顧客の契約更新と使用規模の拡大が売上の基盤を形成している。
主要顧客には、サムスン電子、現代モービス、KT、新韓銀行、サムスンソウル病院などがある。同社は国内外の120以上のサイトに製品を供給していると説明している。アメリカ現地法人や海外販売協力会社を通じて、グローバル市場への進出も推進している。
ただし、AIインフラ市場の競争激化はリスク要因だ。NVIDIAなどの半導体メーカーやグローバルなクラウド企業が独自のインフラ管理ソフトウェアを強化しており、独立したプラットフォームの競争力が弱まる可能性がある。顧客のAI設備投資が遅延したり、独自のソリューション導入が拡大したりする場合、新規受注や既存契約の拡大にも影響を及ぼす可能性がある。
Lablupの業績および資金使用計画
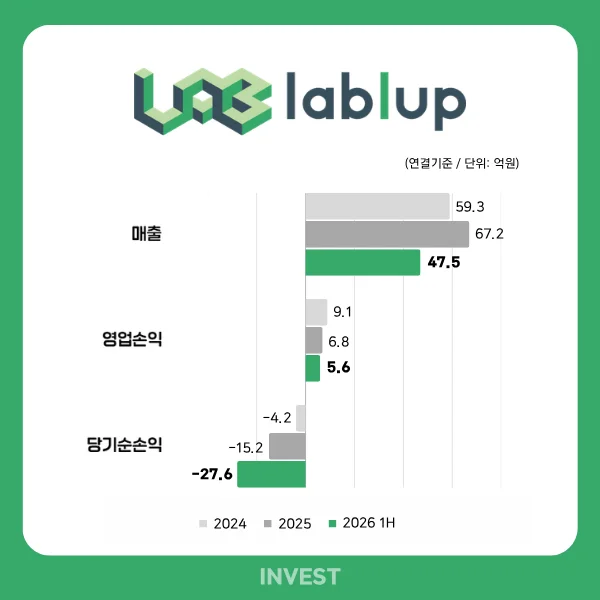
Lablupの連結ベースによる今年上半期の売上高は47億ウォンで、前年同期比58.2%増となり、営業利益は6億ウォンを記録した。営業利益率は11.8%で、昨年の年間利益率10.1%を上回った。
営業黒字であるものの、今年上半期の当期純損失は28億ウォンに達した。これは、償還転換優先株(RCPS)に関連する派生商品評価損失29億ウォンが金融費用に反映された影響が大きい。当該優先株は上半期中に普通株に転換されたため、関連する金融負債は消滅した。
今年上半期の営業活動によるキャッシュフローは3億ウォンの純流入となった一方、投資活動では7億ウォン、財務活動では1億ウォンの現金がそれぞれ純流出となった。主な現金流出要因は、設備・無形資産の取得やリース負債の返済などだ。上半期末の現金および現金同等物は96億ウォンで、昨年末の97億ウォンから微減した。短期金融商品60億ウォンを含む流動資金は156億ウォン水準である。
財務構造は、償還転換優先株の普通株転換により改善された。負債総額は昨年末の234億ウォンから今年上半期末には56億ウォンに減少し、資本総額はマイナス23億ウォンからプラス152億ウォンへと転じた。
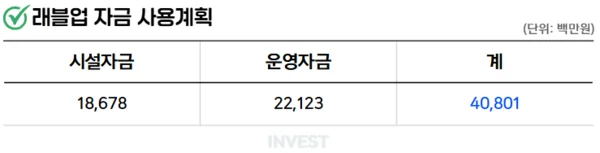
Lablupは今回の公募を通じて確保する約408億ウォンの純収入を、AIインフラ検証施設の拡充と海外市場進出に投入する計画だ。施設資金に187億ウォン、運営資金に221億ウォンを割り当て、2027年から2029年まで段階的に執行する予定である。
施設資金は、AIアクセラレータのテストファーム構築に集中する。GPUテストファームに140億ウォン、異種NPUテストファームに39億ウォンを投入し、多様なメーカーのAIアクセラレータと主力製品であるBackend.AIとの互換性を検証する計画だ。これとともに、2028年には8億ウォンを投じて検証用データセンターを構築する予定だ。
運営資金は、グローバルマーケティングや海外拠点の拡大などに活用される。グローバルマーケティングに89億ウォン、アメリカ・日本・シンガポールなどの海外拠点運営に80億ウォンを割り当てた。研究開発の人件費にも41億ウォンを投入し、製品開発と技術の高度化を推進する。
コメント 0
現在コメントの投稿は無効になっています。