[IPO] 証拠金10兆ウォン・倍率408対1... Elice Group、時価総額1兆ウォンの評価を維持できるか
AI教育プラットフォームからクラウドインフラ企業へと事業の重心を移したElice Groupが、KOSDAQ上場を前に企業価値評価の試練に立たされている。AIインフラ投資の拡大と事業構造の転換への期待が公募価格に反映される中、上場後もその評価を維持できるかが投資のポイントとなる。
AI教育プラットフォームからクラウドインフラ企業へと事業の重心を移したElice Groupが、KOSDAQ上場を前に企業価値評価の試練に立たされている。人工知能(AI)インフラ投資の拡大と事業構造の転換への期待が公募価格に反映される中、上場後もこのような評価を維持できるかが投資のポイントとして挙げられる。
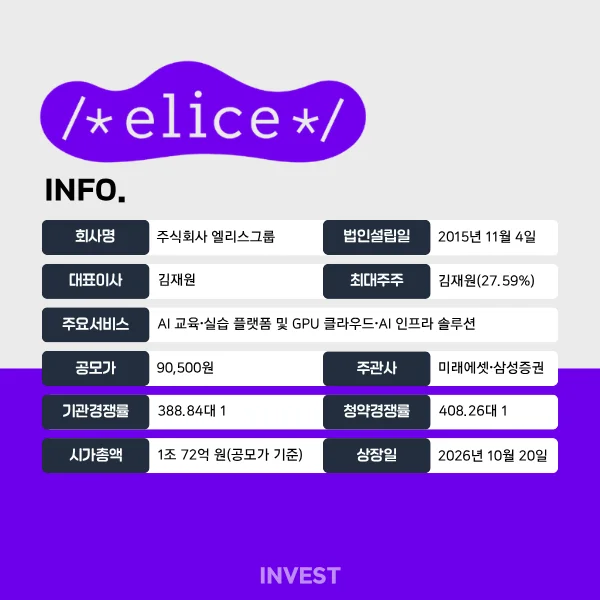
8日、投資銀行(IB)業界によると、Elice Groupは7日から2日間にわたって実施した一般投資家対象の公募株抽選の結果、最終倍率408.26対1を記録した。抽選件数は28万9,418件、証拠金は約10兆2,600億ウォンと推定される。
Elice Groupは今回の新規公開(IPO)を通じて、計222万2,000株を公募する。全量新株発行方式であり、一般投資家には公募株式全体の25%にあたる55万5,500株が割り当てられた。確定公募価格は90,500ウォンで、総公募金額は約2,011億ウォンである。代表主幹事はミレー・アセット大宇、共同主幹事はサムスン証券が務めた。
公募価格基準の予想時価総額は1兆72億ウォンである。訂正証券届出書に記載された上場予定株式数1,112万8,864株を基準に算出した金額だ。Elice Groupは来る20日にKOSDAQ市場に上場する予定だ。
◆ 公募価格の受容性は高かったが... 確約率・流通量は変数
これに先立ち、先月の23日から今月1日まで実施された機関投資家対象の需要予測には、計2,367の機関が参加した。申請株式数は6億4,800万株で、倍率は388.84対1を記録した。申請価格の分布を見ると、申請株式全体の97.8%が希望バンド(70,400~90,500ウォン)の上限以上へと集中した。機関による価格受容性が、公募価格を希望範囲の上限で確定させる原動力となった形だ。ただし、義務保有確約比率は申請数量基準で13.7%にとどまった。
上場直後の流通可能株式数は231万1,880株で、全上場予定株式数の20.77%に該当する。流通可能比率自体は全株式の5分の1の水準だが、公募価格基準の金額に換算すると約2,092億ウォン規模に相当する。上場後の実際の売り出し量によって、株価の流れに影響を与える可能性がある。
保護預け解除に伴う追加物量も考慮すべき要素だ。証券届出書上の累積流通可能株式数は、上場1ヶ月後に364万31株(32.71%)、3ヶ月後に374万3,065株(33.63%)、6ヶ月後に573万8,700株(51.57%)へと増加する。特に上場6ヶ月後には、全株式の半分以上が流通可能物量に含まれる。
結局、Elice Groupの上場後の企業価値評価は、AIインフラ事業に対する成長期待が実際の成果につながるかとともに、公募価格水準で形成された投資需要がどれほど持続するかにかかると見込まれる。
Elice Group 事業分析
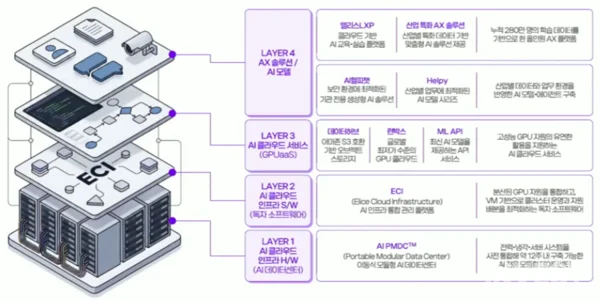
Elice Groupは2015年の設立以来、クラウドベースの教育プラットフォーム「Elice LXP」を中心に事業を拡大してきた。サムスン、SK、現代自動車などの主要企業や公共機関を顧客として確保しており、最近では教育プラットフォームの運営過程で蓄積したサーバー仮想化・分散処理技術を基に、GPUクラウド事業へと領域を拡大した。
現在、事業はAI転換(AX)とクラウド部門に区分される。AX部門は企業・公共機関を対象としたAI教育とコンサルティング、ソリューション開発などを担当する。クラウド部門はAIモデルの学習・推論に必要な高性能グラフィックスプロセッシングユニット(GPU)演算リソースを提供する。顧客はGPUを直接購入せず、使用量や契約期間に応じて費用を支払う方式でサービスを利用できる。
事業構造の転換は売上構成からも確認できる。クラウド売上の比率は2023年の6.60%から2024年には8.54%、2025年には44.18%へと高まり、今年上半期には76.20%まで拡大した。従来の教育中心の事業からAIインフラ中心へと売上基盤が移動したのだ。
クラウド事業を支える核心インフラは、独自開発したモジュール型AIデータセンター「AI PMDC」だ。GPUサーバーの運営に必要な電力・冷却・ネットワーク設備をモジュール形式で構成し、構築期間の短縮と段階的な増設が可能となるよう設計されている。独自のGPU仮想化ソリューション「ECI」を活用して演算リソースを効率的に運営することも特徴だ。ただし、GPUとデータセンター設備を先制的に確保する必要があるため、需要が予想に届かない場合、稼働率の低下や減価償却費などの固定費負担が収益性に影響を与える可能性がある。
◆ AIインフラへ重心移動、成長の持続性が試練の場に
生成AIの拡散とモデルの高度化に伴い、GPUおよびデータセンターの需要は増加傾向にある。韓国国内でも政府がAIコンピューティング資源の確保とインフラ構築を支援しており、関連企業の事業機会が拡大している。
Elice Groupは2025年にAIコンピューティング関連の政府事業の供給業者に選定されたのに続き、今年も国家AIデータセンター高度化事業とAIコンピューティング資源活用基盤強化事業に参加している。政府主導の事業がクラウド売上の拡大に寄与しているが、政策の変化や予算執行のスケジュールによって実績に影響を与える可能性がある点は負担である。民間企業を対象としたGPUクラウド供給の拡大が必要な理由だ。
競争の激化と技術の変化もリスク要因である。グローバル市場では、CoreWeave、Nebiusなど資本力を備えた事業者がGPU確保競争を繰り広げている。GPU調達コストの上昇や供給の遅延はインフラ構築の負担となり得、迅速な技術変化に対応するための追加投資も必要となる。
Elice Groupは、AI PMDC自体を顧客に販売する新規事業も推進している。ただし、まだ初期段階であるため、実際の受注と売上の拡大、収益性の確保の成否については不確実性が残っている。
Elice Groupの業績および資金使用計画
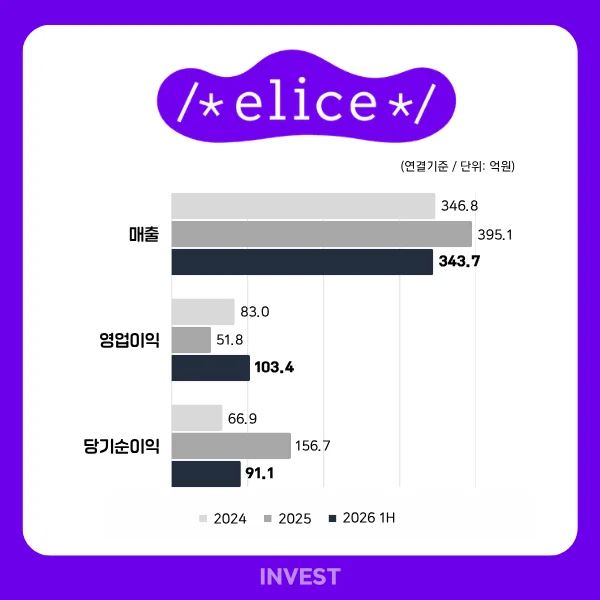
Elice Groupの今年上半期連結基準の売上高は344億ウォンで、前年同期比202.18%増加し、昨年の年間売上の約87%を達成した。政府のAIインフラ拡充事業に伴うGPUクラウドの売上増加が外形的な成長を牽引した。
収益性は変動幅が大きかった。営業利益率は2023年の40.92%から2025年には13.12%に下落したが、今年上半期には30.10%へと改善された。GPUおよびデータセンターの設備投資拡大に伴う減価償却費などの固定費負担が収益性に影響を与えたが、今年に入ってからの売上増加により固定費負担が分散された影響によるものだ。ただし、上半期の売上には既存の契約負債230億ウォンが収益として認識された金額が含まれているため、今後の新規受注を通じた成長性の維持を見守る必要がある。
売上の集中度も注視すべき点だ。今年上半期、主要顧客一社から発生した売上は225億ウォンで、全体の65.6%を占めた。政府事業を中心にクラウド売上が急速に拡大する中で、特定の取引先に対する売上の集中は、今後の契約規模や事業日程の変化による業績の変動性を高める可能性がある。民間顧客の確保を通じた売上基盤の多様化が必要な理由だ。
大規模な設備投資により財務負担も大きくなっている。今年上半期末の短期借入金は355億ウォンで、昨年末より75億ウォン増加し、流動比率は74.82%から52.32%に下落した。同期間、現金および現金同等資産も511億ウォンから225億ウォンに減少した。上半期の営業活動によるキャッシュフローは66億ウォンの純流入を記録したが、投資活動では419億ウォンの純流出となった。今後も大規模なインフラ投資が予定されているため、確保した設備が安定的な売上と現金創出につながるかどうかが鍵となる。
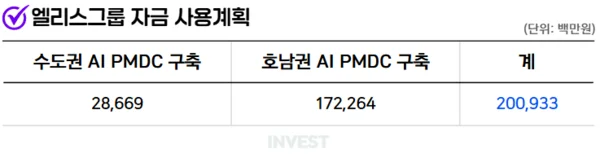
Elice Groupは、今回の公募を通じて確保する純収入2,009億ウォンを全額、AIクラウドインフラの構築に投入する計画だ。首都圏と湖南圏にモジュール型AIデータセンターである「AI PMDC」をそれぞれ4棟、8棟構築し、電力・冷却などの関連設備も拡充する。割り当てられた資金は、首都圏センターに287億ウォン、湖南圏の新規センターに1,723億ウォンである。
二つのセンターは構築目的に違いがある。首都圏センターは政府のAIコンピューティング資源活用基盤強化事業の遂行に焦点を当てており、湖南圏センターは民間企業のGPUクラウド需要に対応する役割を担う。特に湖南圏センターのGPUサーバーは、今後の顧客の長期使用契約と導入日程に合わせて段階的に確保する計画だ。会社は追加投資に必要な資金を、自己保有の現金や金融機関からの借入金などで調達する方針だ。
コメント 0
現在コメントの投稿は無効になっています。