[IPO] 保证金10万亿·竞争率408比1... Elice Group能否延续1万亿估值?
Elice Group在即将登陆KOSDAQ市场之际,其面向普通投资者的公开募股认购竞争率达到408.26比1,保证金估算约为10.26万亿韩元。该公司正从AI教育平台向云基础设施企业转型,其未来的估值将取决于AI基础设施业务的实际成果。
从AI教育平台向云基础设施企业转移业务重心的Elice Group,在即将登陆KOSDAQ市场之际,正面临企业价值评估的考验。在市场对扩大人工智能(AI)基础设施投资及业务结构转型的期待反映在发行价之际,上市后能否维持这一评估被视为投资要点。
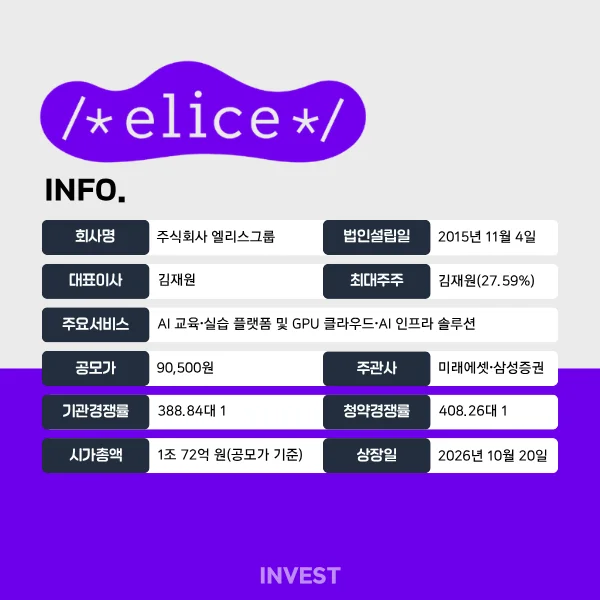
据投资银行(IB)业界8日消息,Elice Group在7号两天内面向普通投资者的公开募股认购结果显示,最终竞争率为408.26比1。认购件数为289,418件,保证金估算约为10,260,000,000,000韩元。
Elice Group通过此次首次公开募股(IPO)共发行2,222,000股。此次全部采用新股募集方式,其中555,500股(占总发行股份的25%)分配给普通投资者。确定的发行价为90,500韩元,总募资额约为2,011亿韩元。主承销商为大宇未来资产,共同承销商为三星证券。
按发行价计算,预计市值约为1,007,200,000,000韩元。这是根据修正后的证券申报书中记载的拟上市股份数11,128,864股计算得出的。Elice Group预计将于20日登陆KOSDAQ市场。
◆ 发行价接受度虽高... 但承诺持有率与流通量是变量
此前,在从上月23日持续至本月1日进行的面向机构投资者的需求预测中,共有2,367家机构参与。申请股份数为6.48亿股,竞争率为388.84比1。从申请价格分布来看,97.8%的申请股份集中在希望价格区间(70,400~90,500韩元)的上沿或以上。机构投资者的价格接受度促成了发行价在希望区间上沿确定的结果。不过,根据申请数量计算,义务持有承诺比例仅为13.7%。
上市后可流通股份数为2,311,880股,占拟上市总股份的20.77%。虽然流通比例本身仅为总股份的五分之一左右,但按发行价折算,规模约为2,092亿韩元。这可能会根据上市后的实际抛售量对股价走势产生影响。
因解禁而增加的追加供应量也是需要考虑的因素。根据证券申报书,累计可流通股份数在上市1个月后将增加至3,640,031股(32.71%),3个月后为3,743,065股(33.63%),6个月后为5,738,700股(51.57%)。特别是上市6个月后,超过一半的总股份将包含在可流通量中。
最终,Elice Group上市后的企业价值评估,将取决于对AI基础设施业务的增长预期能否转化为实际成果,以及在发行价水平形成的投资需求能持续多久。
Elice Group 业务分析
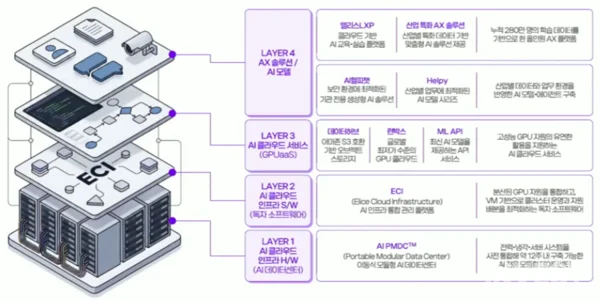
Elice Group自2015年成立以来,以基于云的教育平台“Elice LXP”为中心不断扩大业务。公司已争取到了三星电子、SK、现代汽车等主要企业及公共机构作为客户,近期则基于在运营教育平台过程中积累的服务器虚拟化及分布式处理技术,将业务领域扩展到了GPU云业务。
目前业务分为AI转型(AX)和云两个部门。AX部门负责面向企业及公共机构的AI教育、咨询及解决方案开发等。云部门则提供AI模型训练与推理所需的各种高性能图形处理器(GPU)算力资源。客户无需直接购买GPU,而是可以根据使用量或合同期限支付费用来使用服务。
业务结构的转型也体现在营收构成中。云业务的营收占比从2023年的6.60%上升至2024年的8.54%,2025年预计达到44.18%,而今年上半年已扩大至76.20%。这表明营收基础已从原有的以教育为中心的业务向以AI基础设施为中心转移。
支撑云业务的核心基础设施是自主研发的模块化AI数据中心“AI PMDC”。该中心将GPU服务器运行所需的电力、冷却、网络设施配置为模块化形式,旨在缩短建设周期并实现阶段性扩建。此外,利用自主开发的GPU虚拟化解决方案“ECI”来高效运营算力资源也是其特点。但由于需要预先争取到 GPU及数据中心设施,若需求未达预期,可能出现稼动率下降及折旧费等固定成本负担,从而影响盈利能力。
◆ 重心转向AI基础设施,持续增长性面临考验
随着生成式AI的扩散及模型的高级化,GPU及数据中心的需求呈现增长趋势。韩国国内政府也在支持争取到 AI计算资源及基础设施建设,相关企业的业务机会正在扩大。
Elice Group在被选为2025年AI计算相关政府项目的供应商之后,今年也正在参与国家AI数据中心升级项目和AI计算资源利用基础强化项目。虽然政府主导的项目有助于扩大云业务营收,但政策变化或预算执行日程可能会影响业绩,这一点也是负担。因此,扩大面向民营企业的GPU云供应显得尤为必要。
竞争加剧和技术变革也是风险因素。在全球市场中,CoreWeave、Nebius等具备强大资本实力的运营商正在展开GPU争取到竞争。GPU采购成本上升或供应延迟可能会给基础设施建设带来负担,同时为了应对快速的技术变革,还需要进行追加投资。
Elice Group正在推进向客户销售AI PMDC本身的新业务。但由于尚处于初期阶段,在实际订单获取、营收扩大以及能否确保盈利能力方面仍存在不确定性。
Elice Group业绩及资金使用计划
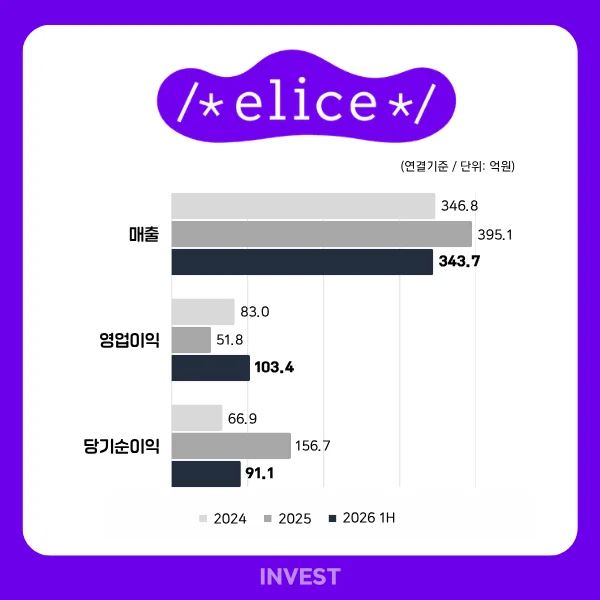
Elice Group今年上半年的合并营收为344亿韩元,同比增长202.18%,已达到去年全年营收的约87%。受政府AI基础设施扩充项目带动,GPU云业务营收的增长推动了规模扩张。
盈利能力波动较大。营业利润率从2023年的40.92%下降至2025年的13.12%,但在今年上半年回升至30.10%。虽然由于扩大GPU和数据中心设备投资导致的折旧等固定成本负担影响了盈利能力,但进入今年以来,随着营收增加,固定成本负担得到了分散。不过,上半年营收中包含了将原有的230亿韩元合同负债确认为收入的部分,因此有必要观察未来能否通过新订单维持增长势头。
营收集中度也是需要关注的部分。今年上半年,来自一家主要客户的营收为225亿韩元,占总营收的65.6%。在以政府项目为中心、云业务快速扩大的同时,对特定客户的营收集中可能会因未来合同规模或业务日程的变化而增加业绩波动性。这也是需要通过获取民营客户来实现营收基础多元化的原因。
随着大规模设备投资,财务负担也在增加。今年上半年末,短期借款为355亿韩元,较去年末增加了75亿韩元,流动比率从74.82%下降至52.32%。同期,现金及现金等价物也从511亿韩元减少至225亿韩元。上半年营业活动现金流录得66亿韩元的净流入,但在投资活动中出现了419亿韩元的净流出。由于未来仍计划进行大规模基础设施投资,关键在于所获得的设备能否转化为稳定的营收和现金创造能力。
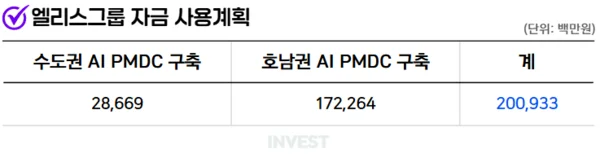
Elice Group计划将此次公募获得的2,009亿韩元净收入全部投入到AI云基础设施建设中。将在首都圈和湖南圈分别建设4栋和8栋模块化AI数据中心“AI PMDC”,并扩充电力、冷却等相关设施。分配的资金中,首都圈中心为287亿韩元,湖南圈新中心为1,723亿韩元。
这两个中心的建设目的有所不同。首都圈中心侧重于执行政府的AI计算资源利用基础强化项目,而湖南圈中心则承担应对民营企业GPU云需求的角色。特别是湖南圈中心的GPU服务器,计划根据客户未来的长期使用合同及引入日程进行分阶段获取。公司计划通过自有现金及金融机构借款等方式筹措追加投资所需的资金。
Covers IPO for INVEST NEWS GLOBAL, and also writes about Government.
评论 0
当前已关闭评论功能。