[IPO] 离开KONEX的Jincostech能否延续水凝胶增长势头... 公募认购倍数达685:1
随着K-Beauty在全球范围内的持续增长,专注于水凝胶领域的Jincostech正推进从KONEX向KOSDAQ的移转上市。其公募认购竞争倍数达到685:1,市场对其技术实力及未来成长性保持关注。
随着K-Beauty在全球范围内的持续增长,市场对化妆品企业的首次公开募股(IPO)关注度也在持续提升。专注于水凝胶领域的Jincostech在推进向KOSDAQ移转上市的同时,正凭借差异化的技术实力、量产能力以及近期的增长势头吸引目光。特别是由于其正推动从KONEX向KOSDAQ的移转上市,上市后企业价值是否会得到重新评估成为了关注焦点。
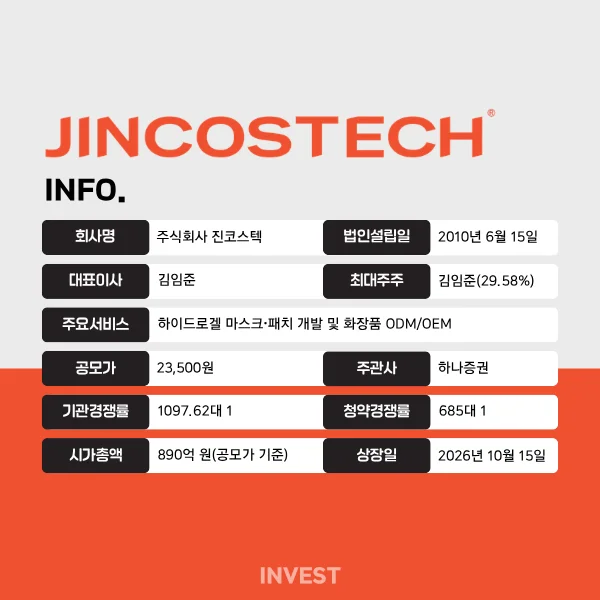
据主承销商韩亚证券数据显示,Jincostech于2日至6日面向普通投资者的公募认购结果显示,竞争倍数达到了685:1。认购件数为147,227件,募集保证金约1.7144万亿韩元。Jincostech在本次公募中全部募集了852,000股新股,其中25%,即213,000股分配给了普通投资者。总公募金额约为200亿韩元,预计将于15日移转上市至KOSDAQ市场。
此前,在从16日至22日进行的面向机构投资者的需求预测中,共有2,006家机构参与,竞争倍数录得1097.62:1。在总计7亿138万股的申请量中,约86%集中在希望价格区间(19,500~23,500韩元)的上沿或以上,因此发行价最终确定为最高端的23,500韩元。义务持有承诺申请比例按数量计算仅为5.29%。与机构的高关注度相比,长期持有意愿处于有限水平,上市后的供需情况仍需观察。
上市后的可流通股份也是一个负担因素。根据招股说明书,在预计上市股份总数3,786,533股中,有2,212,851股(58.44%)可在上市后立即在市场交易。这按发行价计算规模为520亿韩元,超过了预计市值890亿韩元的半数。由于其中也包含了现有股东持有的股份,上市初期可能出现抛售压力从而加大股价波动性,但目前不存在股票期权、可转换债券、可转换债券等额外的可能稀释股份的证券。
此外,该公司还有过主动申报违反过去公募规定的记录。Jincostech确认在过去部分股票转让及资金筹集过程中,可能违反了提交招股说明书及转让限制义务,并已向金融监督院主动申报。截至提交招股说明书之日,尚未受到任何处罚,但根据未来金融监督院的调查结果,仍存在受到制裁的可能性。公司解释称,如果未来受到制裁,可能会对上市日程或损益产生影响。
Jincostech 业务分析
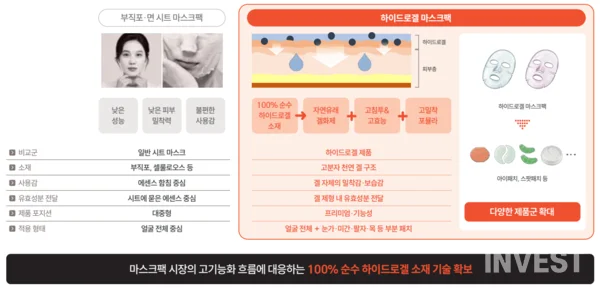
Jincostech的业务竞争力在于其特化的水凝胶配方技术和量产能力。公司拥有涵盖从产品策划、配方设计到生产、量产及质量管理的全过程的ODM·OEM体系。公司还拥有混合型·胶囊水凝胶、水分模式控制等差异化技术及相关专利。
水凝胶需要经过原料配比、高温涂层、冷却·成型、打孔等多个阶段的工艺,因此配方稳定性和收率管理至关重要。基于积累的量产技术,公司提出2025年水凝胶眼贴的市场占有率将达到63.84%。但需要考虑到,这并非针对整个市场的独立机构调查值,而是公司基于部分主要企业的销售额所做的推算值。
为了应对不断增长的需求,公司正在推进扩大生产能力。2026年上半年,水凝胶整体产能利用率达到98.61%,实际上已达到饱和水平。因此,Jincostech计划在始兴建设第三工厂,将产能(CAPA)较目前扩大40%以上。由于高产能利用率显示了稳健的需求,未来能否将扩产量转化为实际的新订单和销售额,将决定其增长的持续性。
扩大客户及海外市场也是增长轴。Jincostech正在扩大客户基础,包括品牌方、流通及供应商等,并向美国、越南等海外市场供应产品。2026年上半年出口额约为82亿韩元,占总销售额的26.5%。但由于ODM业务的特性是以单笔订单为主而非长期承接合同,订单规模可能会随着客户品牌的销售业绩或采购策略的变化而发生变动。
高度依赖水凝胶既是优势,也是风险。水凝胶产品在总销售额中的占比从2025年的86.34%上升至2026年上半年的89.11%。如果市场增长势头持续,公司将集中受益;但如果消费趋势发生变化、出现替代配方或大型ODM企业正式进入市场,公司可能会受到较大影响。
Jincostech 业绩及资金使用计划
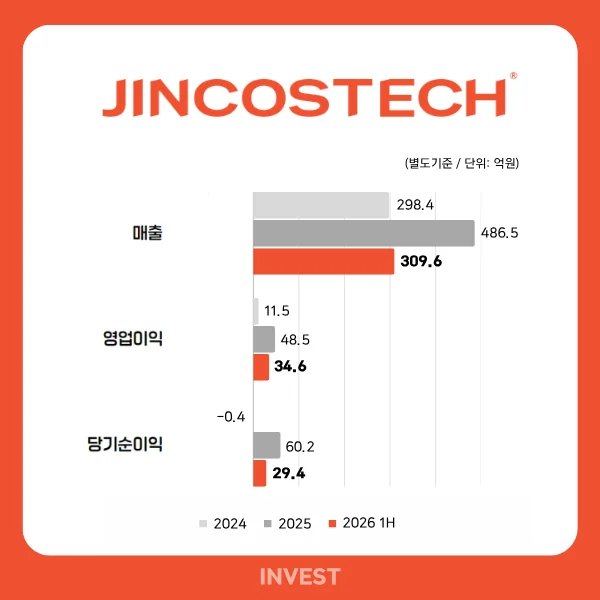
Jincostech近期在规模增长的同时,盈利能力也在改善。2024年实现扭亏为盈的营业利润在去年达到49亿韩元,增幅巨大,营业利润率也从2024年的3.9%上升至2025年的10.0%水平。这是受水凝胶面膜·贴片销售扩大以及成本率改善共同影响的结果。去年净利润同样实现扭亏为盈,达到60亿韩元。
进入今年以来,增长势头仍在持续。2026年上半年营收同比增长33.5%,营业利润增长33.9%,营业利润率也维持在11.2%的双位数水平。不过,当期净利润同比下降了19.0%。这是由于去年同期反映了法人税收益,导致净利润相对较高,从而产生了基数效应的影响。
在扩大规模的过程中,营运资金负担正在增加。今年上半年末应收账款约为76亿韩元,较去年末的31亿韩元增加了一倍以上;同一时期存货也从44亿韩元增加到71亿韩元。特别是原材料和辅料库存大幅增加。虽然这是为了应对营收增长而进行的库存准备,但如果未来增长势头放缓,增加的库存和应收账款可能会成为营运资金的负担。
今年上半年经营活动现金流记录为5亿韩元的净流出,由去年同期的净流入转为负值。另一方面,现金及现金等价物从去年末的65亿韩元增加到上半年末的78亿韩元。由于通过有价证券发行等财务活动带来的资金流入影响了现金的增加,未来能否随营收和利润的增长实现通过经营活动创造现金,也被视为主要变量。
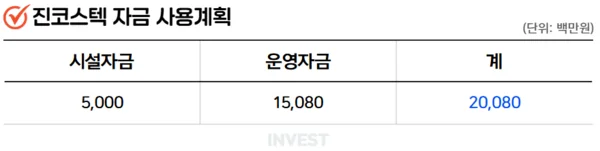
Jincostech将通过本次公募筹集约200亿韩元。扣除发行费用并包含上市承销商义务认购部分后的净收入为201亿韩元,公司计划将其用于扩大生产能力、研究开发及业务运营等。
具体而言,分配了50亿韩元作为建设第三工厂生产设备及附属设施的设施资金。公司计划在今年年底前完成内部工程和生产设备安装,经过试运行和试生产后,于2027年3月前投入量产。第三工厂正常运转后,水凝胶产品的年产能将从现有的4,344万个扩大到6,504万个,增幅为49.7%。
剩余的151亿韩元将用于营运资金。其中,60亿韩元将用于为第三工厂运转准备原材料及辅料的储备,40亿韩元将投入到2026至2028年水凝胶新产品及新剂型的研究开发中。其余51亿韩元预计将用于人员扩充、国内外业务扩张以及第三工厂的管理等。
Covers IPO for INVEST NEWS GLOBAL, and also writes about Government.
评论 0
当前已关闭评论功能。