[IPO] Jincostech rời khỏi KONEX, liệu có tiếp tục tăng trưởng nhờ Hydrogel... Tỷ lệ đăng ký mua cổ phần đạt 685:1
Jincostech, một công ty chuyên về lĩnh vực hydrogel, đang tiến hành chuyển đổi niêm yết từ KONEX sang KOSDAQ với tỷ lệ đăng ký mua cổ phần dành cho nhà đầu tư cá nhân đạt 685:1. Mặc dù có tiềm năng tăng trưởng nhờ công nghệ hydrogel và kế hoạch mở rộng nhà máy tại Siheung, công ty cũng đối mặt với rủi ro về lượng cổ phiếu lưu thông lớn và các vấn đề pháp lý đã tự báo cáo với Financial Supervisory Service.
Khi đà tăng trưởng toàn cầu của K-beauty tiếp tục, sự quan tâm của thị trường phát hành cổ phiếu lần đầu ra công chúng (IPO) đối với các doanh nghiệp mỹ phẩm cũng đang duy trì liên tục. Jincostech, một công ty chuyên biệt trong lĩnh vực hydrogel, cũng đang tiến hành chuyển đổi niêm yết sang KOSDAQ, dựa trên thế mạnh về công nghệ khác biệt, năng lực sản xuất hàng loạt và đà tăng trưởng gần đây. Đặc biệt, vì công ty đang thúc đẩy việc chuyển đổi niêm yết từ KONEX sang KOSDAQ, sự chú ý đang đổ dồn vào việc liệu giá trị doanh nghiệp có được tái định giá sau khi niêm yết hay không.
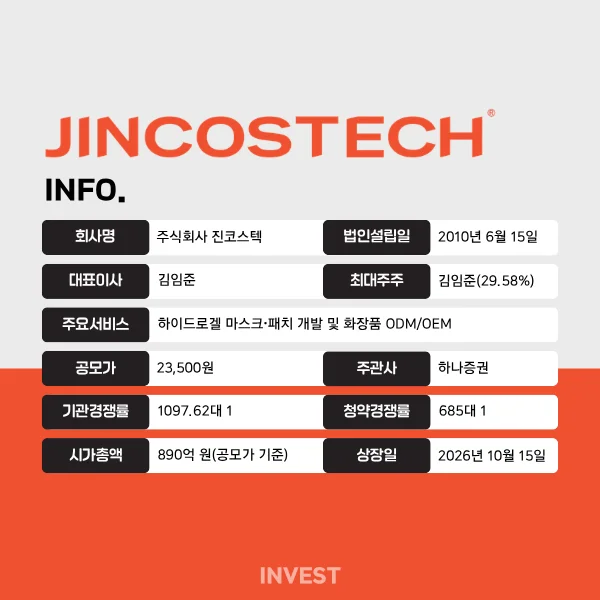
Theo Hana Financial Investment, đơn vị bảo lãnh chính, kết quả đăng ký mua cổ phần dành cho nhà đầu tư cá nhân của Jincostech diễn ra từ ngày 2 đến ngày 6 đã ghi nhận tỷ lệ cạnh tranh là 685:1. Số lượng đăng ký là 147,227 đơn, với số tiền ký quỹ thu về khoảng 1,7144 tỷ won. Trong đợt chào bán này, Jincostech đã huy động toàn bộ 852,000 cổ phiếu mới, trong đó 213,000 cổ phiếu (chiếm 25%) được phân bổ cho các nhà đầu tư cá nhân. Tổng số tiền huy động được là khoảng 20 tỷ won, và dự kiến sẽ chuyển đổi niêm yết sang thị trường KOSDAQ vào ngày 15 tới.
Trước đó, trong đợt dự báo nhu cầu dành cho các nhà đầu tư tổ chức diễn ra từ ngày 16 đến ngày 22 tháng trước, đã có 2,006 tổ chức tham gia với tỷ lệ cạnh tranh là 1,097.62:1. Trong tổng số 708,138,000 cổ phiếu đăng ký, khoảng 86% tập trung ở mức trên biên độ kỳ vọng (19,500~23,500 won), do đó giá chào bán đã được xác định ở mức cao nhất là 23,500 won. Tỷ lệ đăng ký cam kết nắm giữ bắt buộc chỉ dừng lại ở mức 5.29% tính theo số lượng. So với sự quan tâm cao của các tổ chức, ý định nắm giữ dài hạn ở mức hạn chế, nên cần theo dõi cung cầu sau khi niêm yết.
Lượng cổ phiếu có thể lưu thông ngay sau khi niêm yết cũng là một yếu tố gây áp lực. Theo bản công bố chứng khoán, trong số 3,786,533 cổ phiếu dự kiến niêm yết, có 2,212,851 cổ phiếu (58.44%) có thể được giao dịch trên thị trường ngay sau khi niêm yết. Con số này tương đương với quy mô 52 tỷ won dựa trên giá chào bán, vượt quá một nửa so với vốn hóa thị trường dự kiến là 89 tỷ won. Vì bao gồm cả phần sở hữu của các cổ đông hiện hữu, việc bán tháo cổ phiếu trong giai đoạn đầu niêm yết có khả năng làm tăng biến động giá cổ phiếu, tuy nhiên hiện tại không có các loại chứng khoán có khả năng pha loãng thêm như quyền chọn mua cổ phiếu, trái phiếu chuyển đổi hay trái phiếu kèm chứng quyền.
Công ty cũng có lịch sử tự báo cáo về khả năng vi phạm quy định chào bán cổ phần trong quá khứ. Jincostech đã tự báo cáo với Financial Supervisory Service sau khi xác nhận khả năng vi phạm nghĩa vụ nộp bản công bố chứng khoán và hạn chế bán lại trong quá trình chuyển nhượng một số cổ phiếu và huy động vốn. Tại thời điểm nộp bản công bố chứng khoán, chưa có biện pháp xử lý riêng biệt nào được áp dụng, nhưng khả năng sẽ có các biện pháp chế tài tùy thuộc vào kết quả điều tra của Financial Supervisory Service trong tương lai. Công ty giải thích rằng nếu các biện pháp chế tài được đưa ra trong tương lai, chúng có thể ảnh hưởng đến lịch trình niêm yết hoặc lợi nhuận.
Phân tích kinh doanh của Jincostech
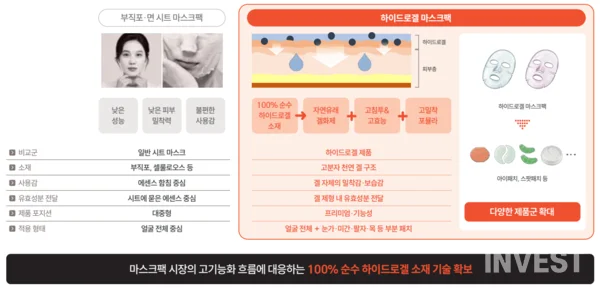
Năng lực cạnh tranh kinh doanh của Jincostech nằm ở công nghệ công thức chuyên biệt cho hydrogel và năng lực sản xuất hàng loạt. Công ty sở hữu hệ thống ODM·OEM thực hiện toàn bộ quy trình từ lập kế hoạch sản phẩm, thiết kế công thức đến sản xuất, sản xuất hàng loạt và quản lý chất lượng. Công ty cũng sở hữu các công nghệ khác biệt và bằng sáng chế liên quan như hydrogel hybrid·capsule, kiểm soát mô hình không nước, v.v.
Hydrogel là một quy trình đa giai đoạn bao gồm phối trộn nguyên liệu, phủ nhiệt độ cao, làm lạnh·tạo hình, đục lỗ, v.v., nên việc quản lý tính ổn định của công thức và hiệu suất là rất quan trọng. Dựa trên công nghệ sản xuất hàng loạt đã tích lũy, công ty đưa ra mục tiêu chiếm 63.84% thị phần miếng dán mắt hydrogel vào năm 2025. Tuy nhiên, cần lưu ý rằng đây không phải là số liệu điều tra từ một cơ quan độc lập trên toàn bộ thị trường, mà là con số do công ty ước tính dựa trên doanh thu của một số doanh nghiệp chính.
Công ty cũng đang thúc đẩy mở rộng năng lực sản xuất để đáp ứng nhu cầu ngày càng tăng. Vào nửa đầu năm 2026, tỷ lệ vận hành toàn bộ của hydrogel đạt 98.61%, thực tế đã chạm mức bão hòa. Do đó, Jincostech có kế hoạch xây dựng nhà máy thứ ba tại Siheung và mở rộng năng lực sản xuất (CAPA) lên hơn 40% so với hiện tại. Vì tỷ lệ vận hành cao cho thấy nhu cầu vững chắc, việc liệu công ty có thể kết nối lượng sản lượng mở rộng trong tương lai với các đơn hàng mới và doanh thu thực tế hay không sẽ là yếu tố quyết định sự tiếp nối của tăng trưởng.
Việc mở rộng khách hàng và thị trường nước ngoài cũng là trục tăng trưởng. Jincostech đang mở rộng cơ sở khách hàng sang các công ty thương hiệu và các công ty phân phối·vendor, đồng thời cung cấp sản phẩm cho các thị trường nước ngoài như Mỹ, Việt Nam. Doanh thu xuất khẩu vào nửa đầu năm 2026 đạt khoảng 8.2 tỷ won, chiếm 26.5% tổng doanh thu. Tuy nhiên, do đặc thù của kinh doanh ODM là tập trung vào các đơn đặt hàng theo từng vụ thay vì các hợp đồng đặt hàng dài hạn, quy mô đặt hàng có thể thay đổi tùy theo kết quả bán hàng của thương hiệu khách hàng hoặc sự thay đổi trong chiến lược tìm nguồn cung ứng.
Việc phụ thuộc lớn vào hydrogel vừa là thế mạnh vừa là rủi ro. Tỷ trọng sản phẩm hydrogel trong tổng doanh thu đã tăng từ 86.34% năm 2025 lên 89.11% vào nửa đầu năm 2026. Nếu đà tăng trưởng thị trường tiếp tục, lợi ích sẽ tập trung vào công ty, nhưng nếu xu hướng tiêu dùng thay đổi, các công thức thay thế xuất hiện hoặc các công ty ODM lớn bắt đầu thâm nhập thị trường một cách mạnh mẽ, công ty có thể chịu ảnh hưởng lớn.
Kết quả kinh doanh và kế hoạch sử dụng vốn của Jincostech
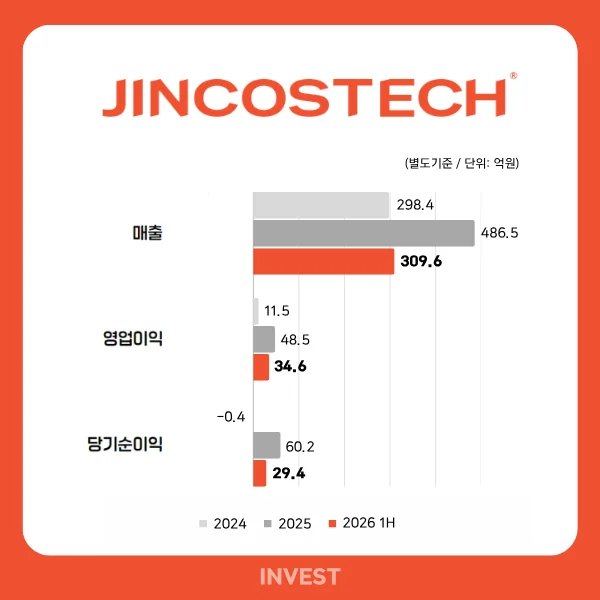
Jincostech gần đây đang cải thiện cả về lợi nhuận cùng với sự tăng trưởng quy mô bên ngoài. Lợi nhuận hoạt động, vốn đã chuyển sang có lãi vào năm 2024, đã tăng mạnh lên mức 4.9 tỷ won vào năm ngoái, và tỷ lệ lợi nhuận hoạt động cũng tăng từ 3.9% năm 2024 lên mức khoảng 10.0% vào năm 2025. Điều này là kết quả của việc mở rộng doanh thu mặt nạ·miếng dán hydrogel đồng thời với việc cải thiện tỷ lệ giá vốn. Lợi nhuận ròng năm ngoái cũng đã chuyển sang có lãi với mức 6 tỷ won.
Đà tăng trưởng vẫn tiếp tục được duy trì trong năm nay. Trong nửa đầu năm 2026, doanh thu tăng 33,5% so với cùng kỳ năm ngoái, lợi nhuận hoạt động tăng 33,9%, và tỷ lệ lợi nhuận hoạt động vẫn duy trì ở mức hai chữ số là 11,2%. Tuy nhiên, lợi nhuận ròng đã giảm 19,0% so với cùng kỳ năm ngoái. Điều này do hiệu ứng cơ sở khi lợi nhuận ròng trong cùng kỳ năm ngoái tương đối cao nhờ phản ánh thu nhập thuế thu nhập doanh nghiệp.
Trong quá trình mở rộng quy mô bên ngoài, gánh nặng vốn lưu động đang tăng lên. Tính đến cuối nửa đầu năm nay, các khoản phải thu khách hàng đạt khoảng 7,6 tỷ won, tăng hơn gấp đôi so với mức 3,1 tỷ won vào cuối năm ngoái, và hàng tồn kho cũng tăng từ 4,4 tỷ won lên 7,1 tỷ won trong cùng kỳ. Đặc biệt, hàng tồn kho nguyên vật liệu và phụ liệu đã tăng mạnh. Mặc dù có khía cạnh là đảm bảo hàng tồn kho để đáp ứng sự tăng trưởng doanh thu, nhưng nếu đà tăng trưởng chậm lại trong tương lai, lượng hàng tồn kho và các khoản phải thu tăng lên có thể trở thành gánh nặng vốn lưu động.
Dòng tiền từ hoạt động kinh doanh trong nửa đầu năm nay ghi nhận mức chi thuần 500 triệu won, chuyển từ mức thu thuần trong cùng kỳ năm ngoái sang mức âm. Ngược lại, tiền và các khoản tương đương tiền đã tăng từ 6,5 tỷ won vào cuối năm ngoái lên 7,8 tỷ won vào cuối nửa đầu năm nay. Vì việc dòng tiền tăng lên có ảnh hưởng từ việc dòng tiền đổ vào thông qua các hoạt động tài chính như tăng vốn có cổ phần, nên trong tương lai, khả năng tạo ra tiền thông qua các hoạt động kinh doanh cùng với sự tăng trưởng doanh thu và lợi nhuận cũng được coi là một biến số chính.
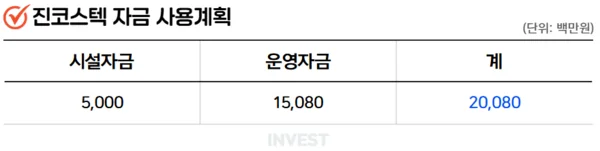
Jincostech sẽ huy động khoảng 20 tỷ won thông qua đợt chào bán công khai lần này. Sau khi bao gồm phần mua bắt buộc của bên bảo lãnh phát hành và trừ đi các chi phí phát hành, số tiền thu thuần là 20,1 tỷ won, công ty có kế hoạch sử dụng số tiền này để mở rộng năng lực sản xuất, nghiên cứu và phát triển (R&D), cũng như vận hành kinh doanh.
Cụ thể, 5 tỷ won đã được phân bổ làm vốn đầu tư để xây dựng thiết bị sản xuất và các cơ sở phụ trợ cho nhà máy thứ ba. Công ty có kế hoạch hoàn tất việc thi công nội bộ và lắp đặt thiết bị sản xuất vào cuối năm nay, sau đó trải qua quá trình vận hành thử nghiệm và sản xuất thử để bắt đầu sản xuất hàng loạt trong vòng tháng 3 năm 2027. Khi nhà máy thứ ba đi vào hoạt động bình thường, năng lực sản xuất hàng năm của các sản phẩm Hydrogel sẽ tăng 49,7%, từ 43,44 triệu sản phẩm hiện tại lên 65,04 triệu sản phẩm.
15,1 tỷ won còn lại sẽ được sử dụng làm vốn vận hành. Trong số đó, 6 tỷ won sẽ được dùng để đảm bảo nguyên vật liệu và phụ liệu nhằm chuẩn bị cho việc vận hành nhà máy thứ ba, 4 tỷ won sẽ được đầu tư vào nghiên cứu và phát triển các sản phẩm và công thức mới của Hydrogel trong giai đoạn 2026-2028. 5,1 tỷ won còn lại dự kiến sẽ được sử dụng để tuyển dụng nhân lực, mở rộng kinh doanh trong và ngoài nước, cũng như quản lý nhà máy thứ ba.
Phụ trách mảng IPO tại INVEST NEWS GLOBAL, đồng thời viết về Chính phủ.
Bình luận 0
Hiện tại chưa thể bình luận.