[IPO] KONEXを離れるジンコステック、ハイドロゲルの成長は続くか…公募請求倍率は685対1
K-ビューティーの成長に伴い、ハイドロゲル分野に特化したジンコステックがKOSDAQへの移転上場を進めており、一般投資家向けの公募請求倍率が685対1を記録しました。同社は高い技術力と生産能力を武器に成長を目指していますが、上場直後の流通可能株式量や過去の規制違反の自主申告によるリスクも注目されています。
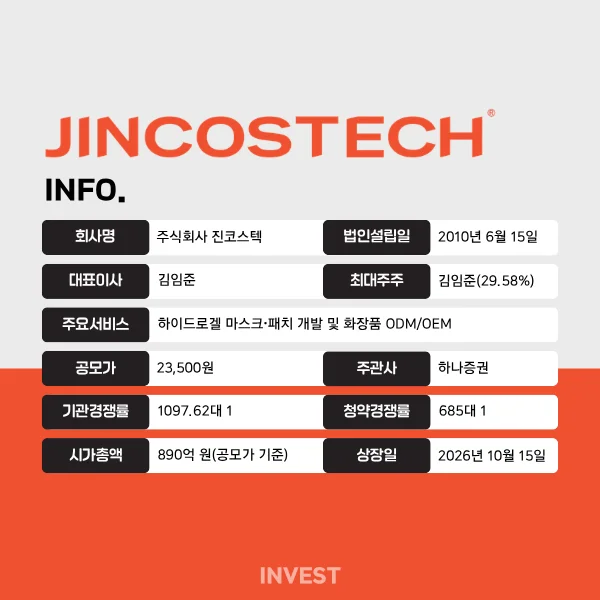
K-ビューティーのグローバルな成長が続く中、化粧品企業に対する企業公開(IPO)市場の関心も継続している。ハイドロゲル分野に特化したジンコステックもKOSDAQへの移転上場に乗り出しており、差別化された技術力と量産能力、最近の成長勢を前面に押し出している。特にKONEXからKOSDAQへの移転上場を推進しているため、上場後の企業価値の再評価の有無に注目が集まっている。
主幹事会社であるハナ金融投資によると、2日から6日まで行われたジンコステックの一般投資家対象の公募請求の結果、685対1の競争率を記録したことが集計された。請求件数は14万7,227件で、証拠金は約1兆7,144億ウォン集まった。ジンコステックは今回の公募で85万2,000株を全量新株として募集し、そのうち25%にあたる21万3,000株が一般投資家に配分された。総公募金額は約200億ウォンであり、来る15日にKOSDAQ市場に移転上場する予定だ。
これに先立ち、先月16日から22日まで行われた機関投資家対象の需要予測には、2,006の機関が参加し、1097.62対1の競争率を記録した。全体の申請物量7億138万株のうち、約86%が希望バンド(19,500〜23,500ウォン)の上限以上になだれ込み、公募価格は上限の23,500ウォンに確定した。義務保有確約の申請比率は数量基準で5.29%にとどまった。高い機関の関心と比較すると、長期保有の意思は限定的な水準であり、上場後の需給は注視する必要がある。
上場直後の流通可能物量も負担要因だ。証券届出書に基づくと、上場予定株式数378万6,533株のうち、221万2,851株(58.44%)が上場直後に市場で取引され得る。これは公募価格基準で520億ウォン規模であり、予想時価総額890億ウォンの半分を上回る。既存株主の保有分も含まれているため、上場初期の物量放出が株価の変動性を高める可能性があるが、現在、株式購入選択権や転換社債、新株引受権付社債などの追加的な希釈の可能性がある証券はない。
過去に公募規制違反の可能性を自主申告した経歴もある。ジンコステックは過去の一部株式譲渡および資金調達の過程で、証券届出書の提出および転売制限義務に違反した可能性があることを確認し、金融監督院に自主申告した。証券届出書提出日現在、別途の措置は科されていないが、今後の金融監督院の調査結果により制裁が下される可能性は残っている。会社は、今後制裁が下された場合、上場日程や損益に影響を及ぼす可能性があると説明した。
ジンコステック 事業分析
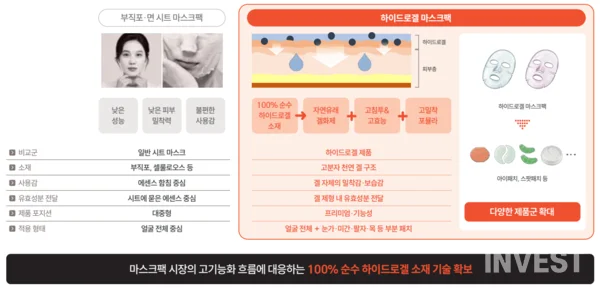
ジンコステックの事業競争力は、ハイドロゲルに特化した製剤技術と量産能力にある。製品企画と製剤設計から生産・量産、品質管理まで全過程を遂行するODM・OEM体系を備えている。ハイブリッド・カプセルハイドロゲル、異水パターン制御など、差別化された技術と関連特許を保有している。
ハイドロゲルは、原料配合と高温コーティング、冷却・成形、打孔などを経る多段階の工程を経ており、製剤の安定性と収率管理が重要となる。同社は蓄積された量産技術に基づき、2025年のハイドロゲルアイパッチ市場シェアを63.84%と提示している。ただし、これは市場全体を対象とした独立機関の調査値ではなく、一部の主要企業の売上を基に会社が推定した数値である点は考慮する必要がある。
増大する需要に対応するための生産能力拡大も推進している。2026年上半期のハイドロゲル全体の稼働率は98.61%で、事実上飽和水準に達している。これに対し、ジンコステックは始興に第3工場を構築し、生産能力(CAPA)を現在より40%以上拡大する計画だ。高い稼働率が堅調な需要を示しているだけに、今後の増設物量を実際の新規受注と売上に結びつけられるかどうかが、成長の持続性を左右することになりそうだ。
顧客および海外市場の拡大も成長の軸である。ジンコステックはブランド社や流通・ベンダー会社などへと顧客基盤を広げており、アメリカ・ベトナムなどの海外市場にも製品を供給している。2026年上半期の輸出額は約82億ウォンで、全売上の26.5%を占めた。ただし、長期受注契約よりも案件ごとの発注が中心であるODM事業の特性上、顧客ブランドの販売成果やソーシング戦略の変化により、発注規模が変わる可能性がある。
ハイドロゲルに高い比重を置いている点は強みであると同時にリスクでもある。全売上におけるハイドロゲル製品の比重は、2025年の86.34%から2026年上半期には89.11%へと高まった。市場の成長勢いが続く場合は恩恵が集中するが、消費トレンドの変化や代替製剤の登場、大型ODM企業の市場参入が本格化すれば、大きな影響を受ける可能性がある。
ジンコステック 実績および資金使用計画
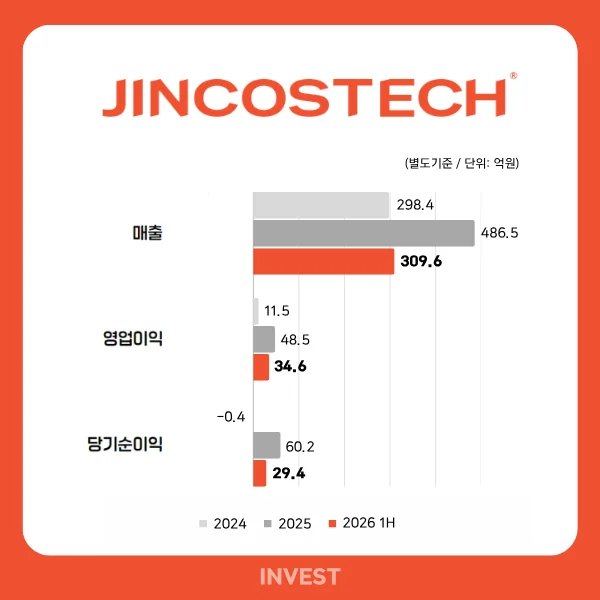
ジンコステックは最近、外形的な成長とともに収益性も改善している。2024年に黒字転換した営業利益は、昨年49億ウォンを記録し大幅に増加しており、営業利益率も2024年の3.9%から2025年には10.0%水準へと上昇した。ハイドロゲルマスク・パッチの売上拡大と原価率の改善が同時に実現された影響だ。昨年の当期純利益も60億ウォンで黒字転換した。
今年に入っても成長傾向は続いている。2026年上半期の売上高は前年同期比で33.5%、営業利益は33.9%増加し、営業利益率も11.2%と二桁を維持した。ただし、当期純利益は前年同期比で19.0%減少した。前年同期に法人税収益が反映され、純利益が相対的に高かったことによるベース効果が影響した。
外形拡大の過程で、運転資本の負担は大きくなっている。今年上半期末の売上債権は約76億ウォンで、昨年末の31億ウォンより2倍以上に増え、在庫資産も同期間に44億ウォンから71億ウォンへと増加した。特に原材料と副資材の在庫が大幅に増えた。売上成長に対応するための在庫確保という側面もあるが、今後成長傾向が鈍化する場合、増えた在庫と売上債権が運転資本の負担として作用する可能性がある。
今年上半期の営業活動によるキャッシュフローは5億ウォンの純流出を記録し、前年同期の純流入からマイナスに転じた。一方、現金および現金同等物は昨年末の65億ウォンから上半期末に78億ウォンへと増えた。有価証券増資などの財務活動を通じた資金流入が現金の増加に影響したため、今後は売上・利益の成長とともに、営業活動を通じた現金創出の可否も主要な変数として挙げられる。
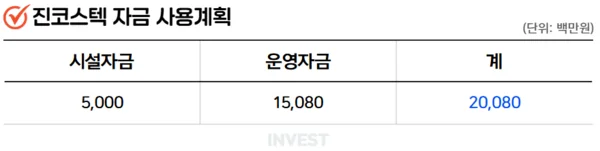
ジンコステックは今回の公募を通じて約200億ウォンを調達する。上場主幹事の義務引受分を含み、発行諸費用を除いた純収入は201億ウォンで、会社はこれを生産能力の拡大と研究開発、事業運営などに活用する計画だ。
具体的には、第3工場の生産設備および付帯施設の構築のための施設資金として50億ウォンが割り当てられた。会社は今年末までに内部工事と生産設備の設置を終え、試運転と試験生産を経て、2027年3月以内に量産に入る計画だ。第3工場が正常稼働すれば、ハイドロゲル製品の年間生産能力は既存の4,344万個から6,504万個へと49.7%拡大する。
残りの151億ウォンは運営資金として活用する。このうち60億ウォンは第3工場の稼働に備えた原料・副資材の確保に、40億ウォンは2026〜2028年のハイドロゲル新製品・新製剤の研究開発に投入する。残りの51億ウォンは人員補充と国内外の営業拡大、第3工場の管理などに使用する予定だ。
コメント 0
現在コメントの投稿は無効になっています。