[经营权之争] Hoban Group 持股突破 20%…… 与赵源泰方仅差 0.42%p,是否会演变为经营权争夺战?
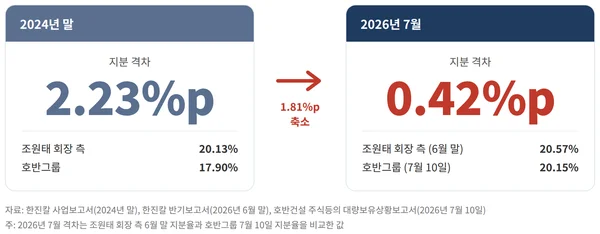
Hoban Group 持有的 Hanjin KAL 股份已超过 20%,与大股东赵源泰方的差距缩小至 0.42%p。随着 Hoban Group 持续增持,市场对其是否会发起经营权争夺战充满关注。
市场正高度关注大韩航空母公司 Hanjin KAL 治理结构发生变化的可能。目前,Hanjin KAL 的最大股东是韩进集团会长赵源泰及其特殊关系人,根据半年度报告,其持股比例为 20.57%。作为第二大股东的 Hoban Group 根据 7 月的大量持有报告,持有 20.15% 的股份。双方差距仅为 0.42%p,若 Hoban 进一步投入资本,大韩航空的最大股东可能会发生变更。
虽然 Hoban 方面官方坚持“单纯投资”的立场,但股票市场并不完全接受这一说法。过去 Hoban 在与 LS 的经营权争夺战中发挥过核心作用的历史,为这一疑虑增添了分量。市场部分人士同时提出了对可能重演“第二起 Korea Zinc 事件”的期待与担忧。
历时 4 年的 Hoban 持股增持……持股差距从 2.23%p 缩小至 0.42%p
市场之所以不将 Hoban 的增持视为单纯投资,有几个原因。代表性的一点是,Hoban 在过去约 4 年时间里持续扩大持股比例的历史产生了很大影响。
Hoban 正式崛起为 Hanjin KAL 第二大股东的时间点是 2022 年 4 月。当时,与赵源泰会长进行激烈经营权争夺战的私募股权基金 KCGI 宣布退出,Hoban 以每股 6 万韩元的价格,总计 5,640 亿韩元收购了其持有的 13.97%(即 940 万股)股份。此后,Hoban 通过追加购买 Pan Ocean 持有的股份,并动员关联公司持续增加持股,表现出了积极的动作。这些举动可以被解读为超越单纯投资的参与经营意愿。
流通量仅 25% 的“稀缺股” Hanjin KAL,若引发持股竞争,股价波动性将上升
根据 6 月的半年度报告,目前 Hanjin KAL 的总发行股份数约为 6,677 万股。若扣除赵源泰会长方的友好股份、Hoban 的股份以及其他投资者的股份,实际上在市场上流通的股票仅占总量的约 25%。
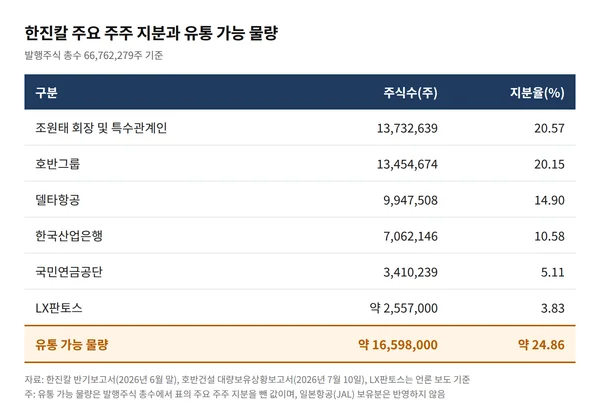
这种流通股受限的“稀缺结构”,一旦发生争端,可能成为引爆股价的导火索。近期撼动资本市场的 Korea Zinc 经营权争夺战就是一个代表性案例。在几乎没有可购买的流通股的情况下,如果双方展开持股竞争,流通股数量会进一步减少,从而导致股价波动性出现非理性的扩大。
Hanjin KAL 从过去开始就是一家会根据持股变动问题对股价做出敏锐反应的企业。2025 年 5 月,在 Hoban 扩大持股的公告发布后,股价连续两天触及涨停;同年 12 月,仅凭 Hoban 筹集资金的猜测,股价便在一天内暴涨 20.8%。此前,由于兄妹间的经营权争夺战爆发,股价也曾一度大幅上涨。
从目前的持股结构来看,赵源泰会长方的防线显得相当稳固。若将赵会长一家的股份(20.57%)加上达美航空(14.90%)、韩国产业银行(10.58%)以及 LX Pantos(3.83%)相加,友好股份比例达到了 49.87%。
此外,在 Hoban 将持股增加至 20.15% 的 7 月 10 日,韩进集团旗下的 Jungseok Inha Educational Foundation 理事会决议购买 Hanjin KAL 股票。该机构已处置了原持有的所有大韩航空股票,筹集了 736 亿韩元,并计划在此基础上追加资金,在年底前购买总额达 1,023 亿韩元的 Hanjin KAL 股票。这一举措很难被视为巧合,被解读为 Hanjin KAL 为应对 Hoban 的动作而制定的防御战略。
是买不起,还是不想买……Hoban 的家底状况
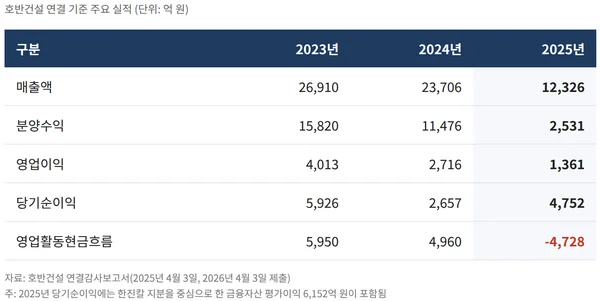
在此事中承担一角作用的 Hoban Construction,2025 年的合并营收为 1 兆 2,326 亿韩元,同比减少了 48%。营业利润也降至 1,361 亿韩元,缩减了近一半,这主要是受销售收益从 1 兆 1,476 亿韩元骤降至 2,531 亿韩元(降幅 78%)的影响。合并营业利润也从 2023 年的 4,013 亿韩元在两年内缩减至三分之一水平。也就是说,从表面上看,Hoban 本业的体能并非处于良好状态。
另一方面,当期净利润为 4,752 亿韩元,增长了 78.9%。这是反映了包括 Hanjin KAL 股份在内的金融资产评估收益 6,152 亿韩元的结果。实际上,Hanjin KAL 股份的账面价值在最近一年内从 9,008 亿韩元大幅增加至 1 兆 5,544 亿韩元。
在这种情况下,市场出现了两种解释。第一种观点认为,仅从财务报表来看,追加购买的能力本身正在下降;第二种观点则认为,作为单纯的投资者,不进行追加购买而维持持股评估收益反而更有利。考虑到 Hoban 在 2015 年参与 Kumho Industrial 收购战等表现出的对航空产业持续关注的态度,也有解释认为,实际上并非因为购买能力有限,而是出于战略考虑在控制速度。
更糟糕的是,Hoban Group 的核心子公司 Taihan Cable & Solution 最近因涉嫌泄露 LS Cable & System 的海底电缆技术而接受检察机关调查,同时也面临着司法风险。由于这些复合因素的存在,Hoban 正处于重要的分叉路口:究竟是因为追加购买能力不足而处于“无法再买”的境地,还是根据会计利益和战略判断而选择“不再购买”。
Hanjin KAL 经营权争夺第二幕,“韩国产业银行持有的 10.58% 股份”是变量
对两家公司持股率问题可能产生重大影响的分水岭是韩国产业银行持有的 10.58% 股份。今年 12 月 17 日,大韩航空与韩亚航空的合并将完成,整合后的大韩航空将正式成立。韩国产业银行曾在 2025 年 6 月提交给国会政务委员会的意见书中表示,将考虑合并后的市场状况等因素来制定出资回收方案。
市场上有许多观点认为,由于航空业是国家产业,基于政策特性,韩国产业银行向赵会长方面施力的可能性较高。
目前市场中存在许多可能扭转 Hanjin KAL 与 Hoban 经营权问题的剧本。一旦 Hoban 的目的从单纯投资转变为经营权,从股价角度来看可能会起到利好作用。相反,如果韩国产业银行的股份明确站在 Hanjin KAL 一方,则可能因动能消失而对股价产生利空影响。Hanjin KAL 与 Hoban 的持股问题是否会进入争夺战的第二幕,关注 Hanjin KAL 股价的股东们的兴趣正日益升高。
评论 0
当前已关闭评论功能。