[経営権争い] Hoban Group、Hanjin KALの持ち分が20%を突破… チョ・ウォンテ側と0.42%p差、経営権争いに発展するか
大韓航空の親会社であるHanjin KALの支配構造の変化に市場の注目が集まっている。第2株主のHoban Groupの持ち分が20.15%に達し、最大株主であるチョ・ウォンテ会長側との差が0.42%ポイントまで縮まった。
大韓航空の親会社であるHanjin KALの支配構造の変化の可能性に、市場の注目が集まっている。現在、Hanjin KALの最大株主はチョ・ウォンテ韓進グループ会長とその特殊関係人で、半期報告書基準の持ち分比率は20.57%だ。第2株主であるHoban Groupは、7月の大量保有報告書を基準に20.15%の持ち分を保有している。両者の格差はわずか0.42%ポイントであり、Hobanが追加で資本を投入する場合、大韓航空の最大株主が変わる可能性がある状況だ。
Hoban側は公式に「単純投資」という立場を堅持しているが、株式市場はこれをそのまま受け入れていない雰囲気だ。過去にHobanがLSとの経営権争いで核心的な役割を果たした経歴が、このような疑惑に力を与えている。市場の一部では「第2のKorea Zinc事態」が再現される可能性に対する期待と懸念が同時に提起されている。
4年間にわたるHobanの持ち分買い増し… 持ち分格差が2.23%pから0.42%pへ
Hobanの持ち分買い増しを市場が単純投資と見なさないのには、いくつかの理由がある。代表的なものとして、Hobanが約4年間にわたり着実に持ち分を拡大してきた経歴が大きな影響を与えている。
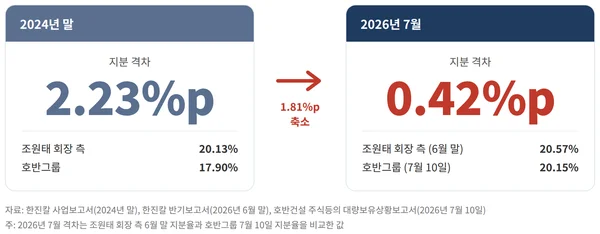
HobanがHanjin KALの第2株主として本格的に浮上した時点は2022年4月だ。当時、チョ・ウォンテ会長と激しく経営権争いを繰り広げていたプライベート・エクイティのKCGIがエグジットを宣言し、Hobanが当該持ち分13.97%にあたる940万株を1株あたり6万ウォン、総額5,640億ウォンで引き取った。その後、HobanはPan Oceanの保有持ち分を追加で買い増し、系列会社を動員して継続的に持ち分を増やすなど、積極的な動きを見せた。このような歩みは、単純投資を超えて経営参加の意志と解釈され得る部分である。
流通量25%の「品不足株」Hanjin KAL、持ち分争いが激化すれば株価変動性は上昇
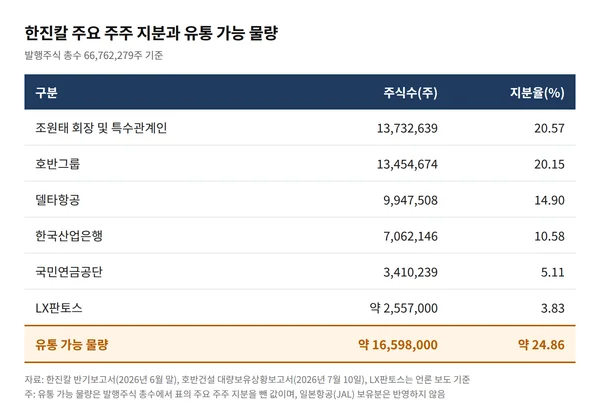
6月の半期報告書によると、現在Hanjin KALの総発行株式数は約6,677万株だ。チョ・ウォンテ会長側の友好持ち分、Hobanの持ち分、その他の投資家の持ち分を除くと、実際に市場で流通している株式は全体の約25%に過ぎない。
このように流通株式が限定的な「品不足構造」は、紛争が発生した場合に株価を爆発させる起爆剤となり得る。最近、資本市場を揺るがしたKorea Zincの経営権争いが代表的な事例だ。買収可能な流通株式がほとんどない状況で両者が持ち分争いに乗り出せば、流通株式数はさらに減少し、これにより株価の変動性も非合理的に拡大する可能性がある。
Hanjin KALは過去から、持ち分変動のイシューによって株価が敏感に反応してきた企業だ。2025年5月には、Hobanの持ち分拡大の公示直後に2日連続でストップ高を記録し、同年12月にもHobanの資金調達の観測だけで株価が一日で20.8%急騰した。以前には、兄妹間の経営権争いが浮上したことで、短期間に株価が大きく上昇することもあった。
現在の持ち分構造を見ると、チョ・ウォンテ会長側の防衛線はかなり堅固に見える。チョ会長一家の持ち分(20.57%)にデルタ航空(14.90%)、韓国産業銀行(10.58%)、LX Pantos(3.83%)を合算すると、友好持ち分比率は49.87%に達する。
これに加えて、Hobanが持ち分を20.15%まで増やした7月10日、韓進グループ傘下のJungseok Inha Educational Foundationの理事会は、Hanjin KAL株式の買い入れを決議した。既存に保有していた大韓航空の株式をすべて処分して736億ウォンを確保し、ここに追加資金を加えて、総額1,023億ウォン規模のHanjin KAL株式を年末までに買い入れることにした。これは偶然とは見えにくい措置であり、Hanjin KALがHobanの動きに備えて防衛戦略を準備したものと解釈される。
買えないのか、買わないのか... Hobanの家計事情
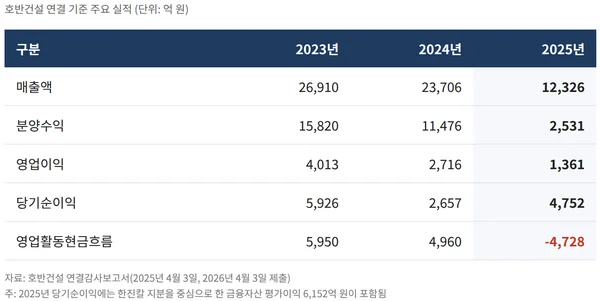
この問題において一翼を担うHoban Constructionの2025年連結売上高は1兆2,326億ウォンで、前年比48%減少した。営業利益も1,361億ウォンと半分近くに減少したが、これは分譲収益が1兆1,476億ウォンから2,531億ウォンへと78%急減した影響が大きい。連結営業利益も2023年の4,013億ウォンから2年で3分の1の水準に縮小した。つまり、表面上に見えるHobanの本業の体力は良い状況ではない。
一方で、当期純利益は4,752億ウォンで78.9%増加した。これはHanjin KALの持ち分などの金融資産評価益6,152億ウォンが反映された結果だ。実際にHanjin KALの持ち分の帳簿価額は、ここ1年の間に9,008億ウォンから1兆5,544億ウォンへと大幅に増加した。
このような状況において、市場では二つの解釈が出ている。第一に、財務諸表だけを見れば追加的な買い増し余力自体が低下しているという意見があり、第二に、単純な投資家として留まり、追加買い増しをせずに保有評価益を維持する方がはるかに有利であるという判断もある。Hobanが2015年にKumho Industrialの買収戦に参加するなど、航空産業に継続的な関心を示してきた点を考慮すると、実際には買い増し能力の限界によるものではなく、戦略的に速度調節に乗り出したという解釈も提起されている。
さらに追い打ちをかけるように、Hoban Groupの核心系列会社であるTaihan Cable & Solutionは、最近LS Cable & Systemの海底ケーブル技術流出の嫌疑で検察の捜査を受けることになり、司法リスクも抱えている。このような複合的な要素により、Hobanが追加買い増し余力が不足して「これ以上買えない状況」なのか、あるいは会計的な実利と戦略的な判断に従って「これ以上買わないこと」にしているのか、重要な分かれ道に立っている。
Hanjin KAL経営権争奪 第2幕 「韓国産業銀行が握る持分10.58%」が変数
両企業の持分率問題に多大な影響を及ぼし得る分水嶺は、韓国産業銀行が握っている10.58%の持分である。来る12月17日、大韓航空とアシアナ航空の合併が完了し、統合大韓航空が公式に出発する。韓国産業銀行は2025年6月に国会政務委員会に提出した意見書において、合併後の市場状況などを考慮し、出資金の回収案を検討すると明らかにしたことがある。
市場では、航空業は国家産業であり、政策的な特性上、韓国産業銀行がチョ会長側に力を貸す可能性が高いと見る意見が多い。
このように、市場にはHanjin KAL、Hobanの経営権問題を覆すことができるシナリオが多い状況である。Hobanの目的が単純投資から経営権へとキーワードが変更される瞬間は、株価の側面では好材料として作用し得る。反面、韓国産業銀行の持分が確実にHanjin KAL側に立つ場合には、モメンタムの消失として株価には悪材料として作用し得る。Hanjin KALとHobanの持分問題が紛争の第2幕へと進むのか、Hanjin KALの株価を見守る株主たちの関心がますます高まっている。
コメント 0
現在コメントの投稿は無効になっています。