スタートアップ・小規模事業者の政策金融を改編... 保証のハードルを下げ12兆ウォンを支援
大韓民国金融委員会は、スタートアップ、小規模事業者、中小企業の成長段階や経営環境に合わせた政策金融支援体系の改編案を議論しました。
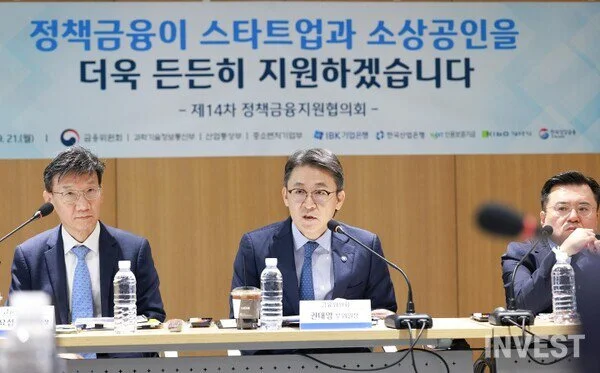
大韓民国金融委員会は21日、第14次政策金融支援協議会を開催し、スタートアップ・小規模事業者・中小企業への支援策と今年の政策金融供給の現状を点検した。初期スタートアップの金融アクセス性を高め、小規模事業者の支援規模を拡大するとともに、中小企業の債務負担を軽減するなど、企業の成長段階と経営条件に合わせて政策金融支援体系を整備する案が議論された。
初期スタートアップ、成長段階別の政策金融支援
韓国信用保証基金(新保)とIndustrial Bank of Koreaは、新成長動力分野の初期スタートアップを発掘し、段階的な成長を支援するための「スタートアップ・ビルドアップ・プログラム」をリリースした。技術力と成長可能性はあるものの、売上や取引実績が不足しているため、既存の政策金融機関の保証を受けることが困難だった創業初期企業を支援するためのプログラムである。
プログラムの対象は創業3年以内の初期スタートアップだ。既存の韓国信用保証基金の初期スタートアップ支援プログラムである「Easy-Start」よりも保証の参入要件を緩和し、代表者の信用等級と成長可能性評価を基準に支援対象を広げた。既存のEasy-Startは代表者の信用等級(CBR)3等級以上と成長可能性評価の評点が50点以上を要求していたが、ビルドアップ・プログラムはCBR 3等級以上・評点45点以上、またはCBR 4等級・評点50点以上であれば申請できるようにした。
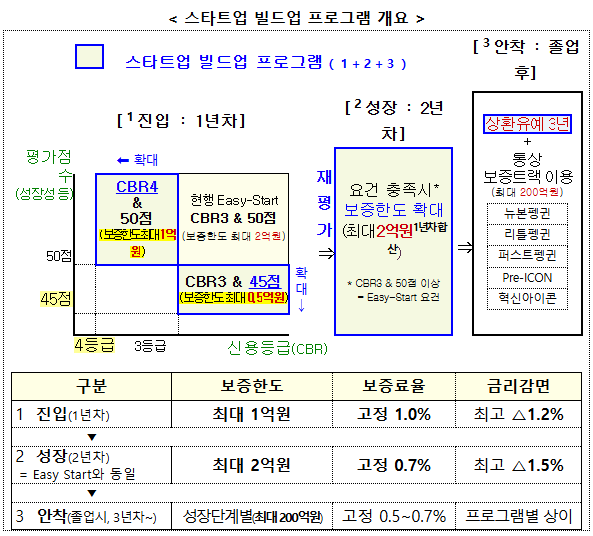
支援は「参入-成長-定着」の3段階で構成される。初年度には企業の成長可能性に応じて最大1億ウォンを保証し、1年後に信用度と成長性を再評価して、2年目には総保証限度額を最大2億ウォンまで拡大できるようにした。初年度の支援限度は、CBR 4等級かつ成長可能性評価の評点が60点以上の企業は最大1億ウォン、CBR 3等級以上・評点45点以上、またはCBR 4等級・評点50点以上60点未満の企業は最大5,000万ウォンである。
金融コストの負担も軽減する。1年目は韓国信用保証基金の保証料率を1.0%に固定し、Industrial Bank of Koreaの融資金利を最大1.2ポイント減免する。2年目は保証料率を0.7%に下げ、融資金利を最大1.5ポイント減免する。プログラムを卒業した企業は、韓国信用保証基金の既存の成長段階別後続プログラムと連携して支援を受けることができる。
後続支援も用意した。ビルドアップ・プログラムを利用したスタートアップが成長段階別の後続プログラムを利用する場合、審査において加点を与え、有望企業には政策金融機関のコンサルティングや企業説明会(IR)などの非金融支援の機会を提供する。これにより、初期資金の支援にとどまらず、企業の成長と定着までつながる支援体系を構築する計画だ。
未来戦略技術に長期資金を供給、専門運用会社の設立を推進
金融当局は、未来戦略技術と国家戦略産業の核心技術に長期間かつ大規模な資金を供給するための専門運用会社の設立も推進する。未来の有望分野に必要な資金を安定的に供給するため、公共・民間資金を連携させる役割を担わせる計画だ。
現在も未来戦略技術と戦略産業を対象とした政策金融プログラムが運営されているが、長期・大規模な資金を供給するための未来戦略技術特化型の運用会社が必要であるというのが金融当局の判断だ。これに伴い、既存の政策金融だけでは対応が難しい大規模な投資需要に民間資金まで連携させる新しい供給体系を構築する方針だ。
専門運用会社は、韓国産業銀行と韓国成長金融投資運用が構成した共同タスクフォース(TF)を中心に設立を推進する。年内に株主間契約を締結し、法人設立まで完了させた後、2027年上半期中に実際の運用に入ることを目標としている。
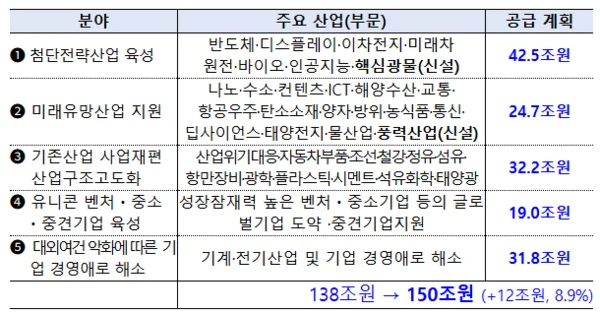
政策金融は戦略産業を中心に供給規模を拡大する。韓国産業銀行・Industrial Bank of Korea・韓国信用保証基金・韓国技術保証基金の2026年の政策金融供給計画は計251兆9,000億ウォンで、昨年より4兆4,000億ウォン増加した。このうち、先端戦略産業と未来有望産業、産業構造の高度化、ユニコーン・ベンチャー・中小・中堅企業育成、企業経営の困難解消など5大重点戦略分野に150兆ウォンを供給する計画だ。
地域への供給比重も高める。政策金融の地域供給目標比率を既存の40%から41.7%に引き上げ、年間100兆ウォン規模を地域に供給する計画だ。国民成長ファンドも、全体供給額の40%以上を地域に供給することを目標としており、8月末時点で地域プロジェクトの承認額は7兆2,000億ウォンで、全体承認額の42.5%を占めた。
P-CBOの連帯保証を廃止、責任経営審査を経て免除
中小企業の債務負担を軽減するため、P-CBOに残っている連帯保証も廃止する。連帯保証は、企業が債務を返済できない場合に代表者などの個人にも返済責任を負わせる制度だ。政策金融機関は中小企業に対する連帯保証を2018年から段階的に廃止してきたが、P-CBOには関連制度が残っていた。
P-CBOは、個別の企業が発行した社債を流動化専門会社(SPC)が引き受けてまとめ、韓国信用保証基金などが保証を提供する方式である。社債市場で直接資金を調達することが困難な中小・中堅企業の資金調達を支援する政策金融手段である。今回の改編対象は、韓国信用保証基金と韓国技術保証基金が保証する中小企業P-CBOである。
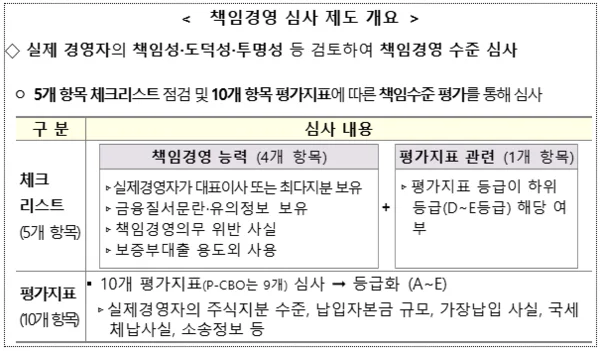
連帯保証の免除は、責任経営審査を通過した企業を対象に適用する。新規P-CBO発行企業は審査を経る必要があり、既存のP-CBOを借り換える企業も同様の手続きを経て連帯保証の免除の有無が決定される。責任経営審査では、実際の経営者であるか否か、金融秩序の乱れ、義務違反、保証付融資の目的外使用の有無、信用等級などを確認する。
既存のP-CBOに連帯保証が残っている企業は、借り換えの過程で審査結果に基づき処理される。責任経営審査を通過できなかった企業は、連帯保証を直ちに免除するのではなく、既存債務の10〜20%を分割償還した後に、今後再審査を受けられるようにした。一般保証に残っている連帯保証も、今後の責任経営審査を経て免除する方向で減らしていく計画である。
2025年末基準のP-CBO関連の連帯保証は、3,263企業、4兆4,992億ウォン規模である。韓国信用保証基金が3兆2,740億ウォン、韓国技術保証基金が1兆2,252億ウォンをそれぞれ保有している。金融当局は、P-CBOの連帯保証廃止により、年間約1兆9,000億ウォンの負担が解消されると見ている。
小規模事業者ザ・ドリーム・パッケージ、支援規模を12兆ウォン以上に
小規模事業者を対象とした政策金融支援も拡大する。金融当局は、誠実に金融債務を償還している小規模事業者に対し、より低い金利とより高い融資限度を適用する「小規模事業者ザ・ドリーム・パッケージ」を、既存の10兆5,000億ウォンから12兆ウォン以上に拡大・改編することに決めた。
ザ・ドリーム・パッケージは、昨年Industrial Bank of Koreaと韓国信用保証基金などの協業により用意されたプログラムである。昨年10兆ウォン規模で出発し、現在は10兆5,000億ウォン規模に拡大されており、計8つの商品が発売された。今年8月までに支援された規模は5兆7,000億ウォンである。
金融当局が支援規模を再び拡大するのは、高金利や高物価などにより小規模事業者の経営負担が続いているとの判断によるものである。既存のプログラムをより幅広く改編することで、小規模事業者の金融負担を下げ、政策金融の支援範囲を広げるという趣旨である。
ただし、今回の協議会で議論されたのはザ・ドリーム・パッケージの拡大・改編の方向性であり、詳細な支援対象や商品別の条件などはまだ公開されていない。大韓民国金融委員会は、具体的な改編案を9月末に暫定発表する予定である。
コメント 0
現在コメントの投稿は無効になっています。