初创企业与小商户政策金融改革... 降低担保门槛并提供12万亿韩元支持
金融委员会于21日召开了第14次政策金融支援协议会,讨论了旨在提高初创企业金融准入、扩大对小商户支持规模以及减轻中小企业债务负担的政策金融支持体系改革方案。
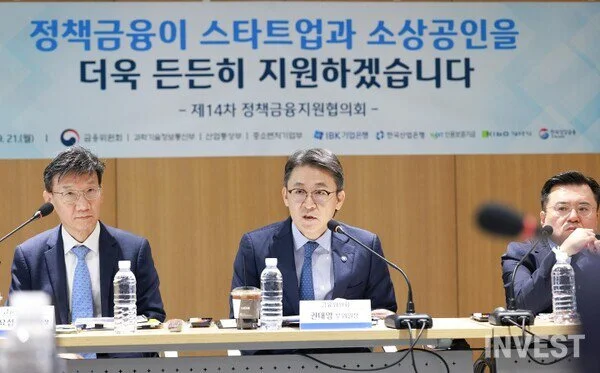
金融委员会于21日召开了第14次政策金融支援协议会,对初创企业、小商户、中小企业的支持方案以及今年的政策金融供应现状进行了检查。会议讨论了根据企业的成长阶段和经营条件调整政策金融支持体系的方案,包括提高初期初创企业的金融准入性、扩大对小商户的支持规模,以及减轻中小企业的债务负担等。
初期初创企业,按成长阶段提供政策金融支持
韩国信用保证基金与 Industrial Bank of Korea 推出了“初创企业成长计划”,旨在发掘新增长动力领域的初期初创企业并支持其阶段性成长。该计划旨在支持那些拥有技术力和成长潜力,但因销售额或交易记录不足而难以获得现有政策金融机构担保的创业初期企业。
该计划的对象是创业3年以内的初期初创企业。相比韩国信用保证基金原有的初期初创企业支持计划“Easy-Start”,该计划放宽了担保准入门槛,以代表人的信用等级和成长潜力评估为标准扩大了支持对象。原有的 Easy-Start 要求代表人的信用等级(CBR)为3级以上且成长潜力评估得分在50分以上,而“初创企业成长计划”规定,若为 CBR 3级以上且评分45分以上,或者为 CBR 4级且评分50分以上即可申请。
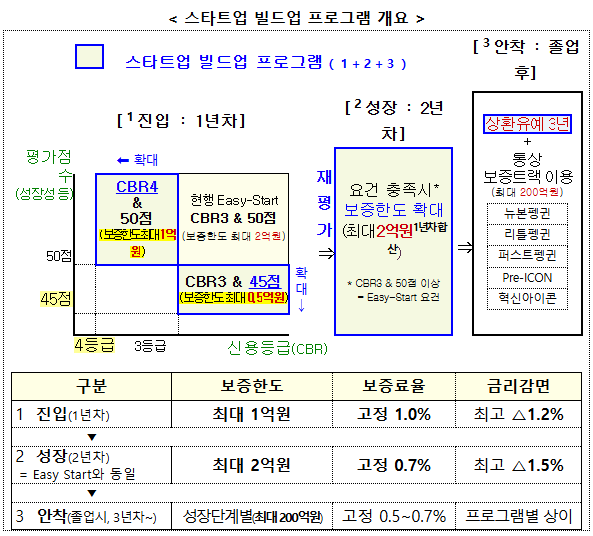
支持分为“进入-成长-安顿”三个阶段。第一年根据企业的成长潜力提供最高1亿韩元的担保,一年后再次评估信用度和成长性,使第二年的总担保限额可扩大至最高2亿韩元。第一年的支持限额方面,CBR 4级且成长潜力评估评分在60分以上的企业最高可获1亿韩元;CBR 3级以上且评分45分以上,或CBR 4级且评分在50分至60分之间的企业最高可获5,000万韩元。
金融成本负担也将降低。第一年,韩国信用保证基金的担保费率固定为1.0%,Industrial Bank of Korea 的贷款利率最高减免1.2个百分点。第二年,担保费率降至0.7%,贷款利率最高减免1.5个百分点。完成该计划的企业可以通过与韩国信用保证基金现有的按成长阶段划分的后续计划挂钩来获得支持。
此外还制定了后续支持措施。若使用“初创企业成长计划”的初创企业使用按成长阶段划分的后续计划,将在评审中获得加分,并为有望的企业提供政策金融机构的咨询及企业说明会(IR)等非金融支持机会。通过此举,计划构建起不仅限于初期资金支持,而是延伸至企业成长与安顿的完整支持体系。
向未来战略技术供应长期资金,推进设立专业运营公司
金融当局还将推进设立专业运营公司,以便向未来战略技术和国家战略产业的核心技术提供长期大规模资金。为了稳定地向未来有望领域供应所需资金,计划让其承担连接公共与民间资金的角色。
虽然目前也有针对未来战略技术和战略产业的政策金融计划在运行,但金融当局判断,需要一家专门针对未来战略技术的运营公司来供应长期、大规模资金。因此,政府方针是构建一种新的供应体系,将民间资金也连接起来,以应对现有政策金融难以应对的大规模投资需求。
专业运营公司的设立将以韩国产业银行和韩国成长金融投资运用组成的联合工作组(TF)为中心推进。目标是在今年内签署股东协议并完成法人设立,并在2027年上半年投入实际运营。
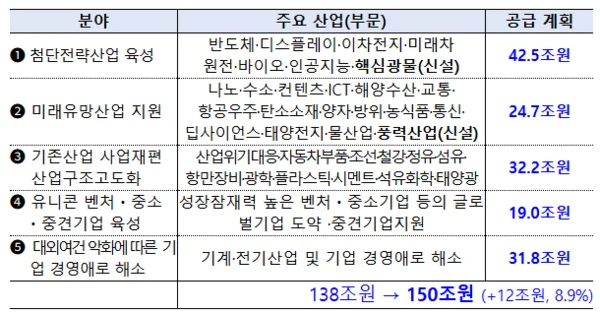
政策金融将以战略产业为中心扩大供应规模。韩国产业银行、Industrial Bank of Korea、韩国信用保证基金、韩国技术保证基金的2026年政策金融供应计划总额为251.9万亿韩元,比去年增加了4.4万亿韩元。其中,计划向尖端战略产业、未来有望产业、产业结构高端化、独角兽·风险企业·中小·中坚企业培育、缓解企业经营困难等五大重点战略领域供应150万亿韩元。
地区供应比例也将提高。计划将政策金融的地区供应目标比例从现有的40%提高到41.7%,每年向地区供应100万亿韩元规模的资金。国民增长基金的目标也是将总供应额的40%以上供应给地区,截至8月底,地区项目的批准额为7.2万亿韩元,占总批准额的42.5%。
废除P-CBO连带保证,通过责任经营审查后予以豁免
为了减轻中小企业的债务负担,还将废除P-CBO中残留的连带保证。连带保证是指在企业无法偿还债务时,也要让代表等个人承担偿还责任的制度。虽然政策金融机构从2018年起就在逐步废除针对中小企业的连带保证,但P-CBO中仍保留着相关制度。
P-CBO是指由资产证券化专门公司(SPC)收购单个企业发行的公司债并进行打包,随后由韩国信用保证基金等提供担保的方式。这是为难以在公司债市场直接筹集资金的中小、中型企业提供资金筹措支持的政策金融手段。此次改革对象为由韩国信用保证基金和韩国技术保证基金担保的中小企业P-CBO。
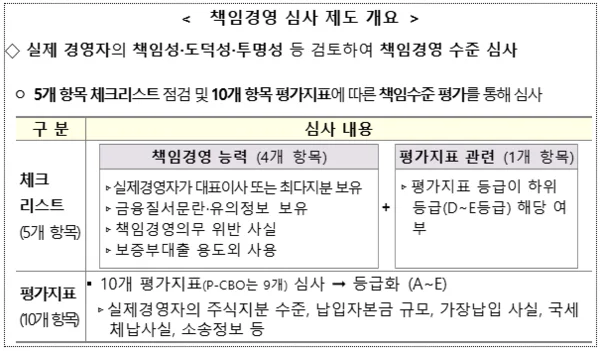
免除连带保证将适用于通过责任经营审查的企业。新发行P-CBO的企业必须经过审查,而置换现有P-CBO的企业也将通过同样的程序来决定是否免除连带保证。在责任经营审查中,将确认是否为实际经营者、是否存在扰乱金融秩序、违反义务、担保附带贷款是否用于规定用途以外以及信用等级等情况。
对于现有P-CBO中仍留有连带保证的企业,将在置换过程中根据审查结果进行处理。未能通过责任经营审查的企业不会立即免除连带保证,而是要求在分期偿还现有债务的10~20%后,未来可以再次接受重新审查。对于一般担保中留有的连带保证,也计划通过未来的责任经营审查逐步减少并免除。
截至2025年底,与P-CBO相关的连带保证涉及3,263家企业,规模为4兆4,992亿韩元。其中韩国信用保证基金持有3兆2,740亿韩元,韩国技术保证基金持有1兆2,252亿韩元。金融当局预计,通过废除P-CBO连带保证,每年可减轻约1兆9,000亿韩元的负担。
小商户“梦想”一揽子计划,支持规模扩大至12万亿韩元以上
针对小商户的政策金融支持也将扩大。金融当局决定将为诚实偿还金融债务的小商户提供更低利率和更高贷款额度的“小商户“梦想”一揽子计划”,其规模将从现有的10兆5,000亿韩元扩大并改革至12万亿韩元以上。
“梦想”一揽子计划是去年通过Industrial Bank of Korea与韩国信用保证基金等的协作而制定的项目。该计划去年以10万亿韩元规模启动,目前已扩大至10兆5,000亿韩元规模,共推出了8款产品。截至今年8月,已支持的规模为5兆7,000亿韩元。
金融当局再次扩大支持规模,是基于认为高利率和高物价等因素导致小商户经营负担持续存在的判断。其宗旨是通过更广泛地改革现有项目,降低小商户的金融负担并扩大政策金融的支持范围。
不过,本次协议会讨论的是“梦想”一揽子计划的扩大与改革方向,具体的支持对象及各产品的条件等尚未公开。金融委员会计划于9月底暂定公布具体的改革方案。
评论 0
当前已关闭评论功能。