Cải cách tài chính chính sách cho Startup và Tiểu thương... Hạ thấp ngưỡng bảo lãnh và hỗ trợ 12 nghìn tỷ won
Financial Services Commission đã tổ chức cuộc họp để thảo luận về các biện pháp hỗ trợ startup, tiểu thương và doanh nghiệp vừa và nhỏ…
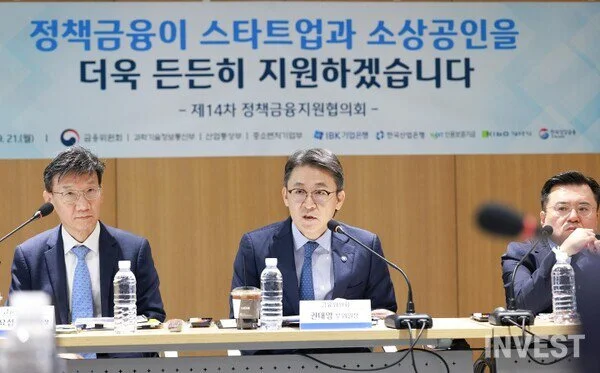
Vào ngày 21, Financial Services Commission đã tổ chức cuộc họp Policy Finance Support Council lần thứ 14 để kiểm tra các phương án hỗ trợ startup, tiểu thương, doanh nghiệp vừa và nhỏ cũng như tình hình cung ứng tài chính chính sách trong năm nay. Các phương án đã được thảo luận nhằm điều chỉnh hệ thống hỗ trợ tài chính chính sách phù hợp với giai đoạn tăng trưởng và điều kiện kinh doanh của doanh nghiệp, chẳng hạn như nâng cao khả năng tiếp cận tài chính cho các startup giai đoạn đầu, mở rộng quy mô hỗ trợ tiểu thương và giảm bớt gánh nặng nợ cho các doanh nghiệp vừa và nhỏ.
Startup giai đoạn đầu, hỗ trợ tài chính chính sách theo từng giai đoạn tăng trưởng
Korea Credit Guarantee Fund và Industrial Bank of Korea đã ra mắt 'Chương trình Phát triển Startup' nhằm tìm kiếm các startup trong lĩnh vực động lực tăng trưởng mới và hỗ trợ sự tăng trưởng theo từng giai đoạn. Đây là chương trình nhằm hỗ trợ các doanh nghiệp mới thành lập có năng lực công nghệ và tiềm năng tăng trưởng nhưng gặp khó khăn trong việc nhận bảo lãnh từ các tổ chức tài chính chính sách hiện tại do thiếu doanh thu hoặc lịch sử giao dịch.
Đối tượng của chương trình là các startup giai đoạn đầu trong vòng 3 năm kể từ khi thành lập. So với 'Easy-Start', chương trình hỗ trợ startup giai đoạn đầu hiện có của Korea Credit Guarantee Fund, các yêu cầu về điều kiện gia nhập bảo lãnh đã được nới lỏng, mở rộng đối tượng hỗ trợ dựa trên tiêu chuẩn xếp hạng tín dụng của người đại diện và đánh giá tiềm năng tăng trưởng. Trong khi Easy-Start yêu cầu xếp hạng tín dụng của người đại diện (CBR) từ hạng 3 trở lên và điểm đánh giá tiềm năng tăng trưởng từ 50 điểm trở lên, thì Chương trình Phát triển Startup cho phép đăng ký nếu có CBR hạng 3 trở lên và điểm từ 45 điểm trở lên, hoặc CBR hạng 4 và điểm từ 50 điểm trở lên.
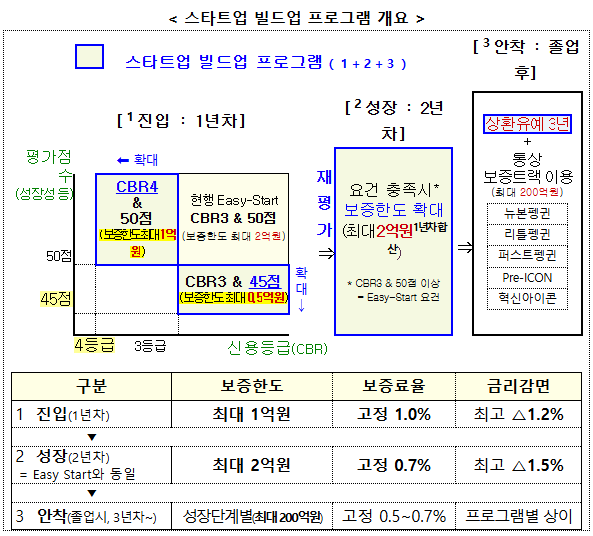
Việc hỗ trợ bao gồm 3 giai đoạn: 'Gia nhập - Tăng trưởng - Ổn định'. Trong năm đầu tiên, tùy theo tiềm năng tăng trưởng của doanh nghiệp, mức bảo lãnh tối đa là 100 triệu won; sau một năm, dựa trên việc đánh giá lại tín dụng và khả năng tăng trưởng, tổng hạn mức bảo lãnh trong năm thứ hai có thể được mở rộng lên tối đa 200 triệu won. Đối với các doanh nghiệp có CBR hạng 4 và điểm đánh giá tiềm năng tăng trưởng từ 60 điểm trở lên, hạn mức hỗ trợ năm đầu là tối đa 100 triệu won; đối với các doanh nghiệp có CBR hạng 3 trở lên và điểm từ 45 điểm trở lên, hoặc CBR hạng 4 và điểm từ 50 đến dưới 60 điểm, hạn mức là tối đa 50 triệu won.
Gánh nặng chi phí tài chính cũng được giảm bớt. Trong năm thứ nhất, tỷ lệ phí bảo lãnh của Korea Credit Guarantee Fund được cố định ở mức 1,0% và lãi suất cho vay của Industrial Bank of Korea được giảm tối đa 1,2 điểm phần trăm. Trong năm thứ hai, tỷ lệ phí bảo lãnh giảm xuống 0,7% và lãi suất cho vay được giảm tối đa 1,5 điểm phần trăm. Các doanh nghiệp đã hoàn thành chương trình có thể nhận được hỗ trợ thông qua việc liên kết với các chương trình tiếp nối theo từng giai đoạn tăng trưởng hiện có của Korea Credit Guarantee Fund.
Các biện pháp hỗ trợ tiếp nối cũng đã được chuẩn bị. Nếu các startup sử dụng Chương trình Phát triển Startup sử dụng các chương trình tiếp nối theo từng giai đoạn tăng trưởng, họ sẽ được cộng điểm trong quá trình thẩm định, và các doanh nghiệp triển vọng sẽ được cung cấp các cơ hội hỗ trợ phi tài chính như tư vấn từ các tổ chức tài chính chính sách và các buổi thuyết trình doanh nghiệp (IR). Thông qua đó, chính phủ lên kế hoạch xây dựng một hệ thống hỗ trợ không chỉ dừng lại ở việc hỗ trợ vốn ban đầu mà còn kết nối đến sự tăng trưởng và ổn định của doanh nghiệp.
Cung cấp vốn dài hạn cho công nghệ chiến lược tương lai, thúc đẩy thành lập công ty quản lý chuyên nghiệp
Cơ quan quản lý tài chính cũng đang thúc đẩy việc thành lập một công ty quản lý chuyên nghiệp để cung cấp nguồn vốn quy mô lớn trong thời gian dài cho các công nghệ cốt lõi của công nghệ chiến lược tương lai và các ngành công nghiệp chiến lược quốc gia. Để cung cấp nguồn vốn cần thiết cho các lĩnh vực triển vọng tương lai một cách ổn định, cơ quan này có kế hoạch giao vai trò liên kết vốn công và vốn tư nhân.
Mặc dù hiện tại các chương trình tài chính chính sách dành cho công nghệ chiến lược tương lai và các ngành chiến lược đang được vận hành, nhưng cơ quan quản lý tài chính nhận định rằng cần có một công ty quản lý đặc thù cho công nghệ chiến lược tương lai để cung cấp nguồn vốn quy mô lớn trong thời gian dài. Theo đó, chính phủ có phương châm xây dựng một hệ thống cung ứng mới liên kết cả vốn tư nhân để đáp ứng nhu cầu đầu tư quy mô lớn mà chỉ riêng tài chính chính sách hiện tại khó có thể đáp ứng được.
Việc thành lập công ty quản lý chuyên nghiệp sẽ được thúc đẩy tập trung vào nhóm công tác (TF) chung do Korea Development Bank và Korea Growth Investment Corporation thành lập. Mục tiêu là ký kết hợp đồng giữa các cổ đông trong năm nay, hoàn tất việc thành lập pháp nhân và bắt đầu vận hành thực tế vào nửa đầu năm 2027.
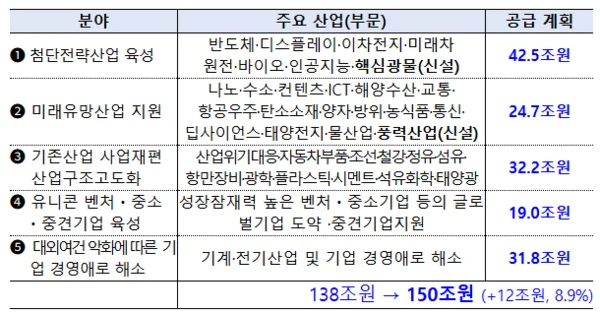
Quy mô cung ứng tài chính chính sách sẽ được mở rộng tập trung vào các ngành chiến lược. Kế hoạch cung ứng tài chính chính sách năm 2026 của Korea Development Bank, Industrial Bank of Korea, Korea Credit Guarantee Fund và Korea Technology Finance Corporation là tổng cộng 251,9 nghìn tỷ won, tăng 4,4 nghìn tỷ won so với năm ngoái. Trong số đó, kế hoạch sẽ cung ứng 150 nghìn tỷ won cho 5 lĩnh vực chiến lược trọng điểm bao gồm: ngành chiến lược tiên tiến và ngành triển vọng tương lai, hiện đại hóa cấu trúc công nghiệp, nuôi dưỡng các doanh nghiệp kỳ lân, startup, vừa và nhỏ, doanh nghiệp tầm trung, và giải quyết khó khăn trong quản lý doanh nghiệp.
Tỷ trọng cung ứng cho các địa phương cũng sẽ được nâng cao. Kế hoạch là nâng tỷ lệ mục tiêu cung ứng tài chính chính sách cho các địa phương từ 40% hiện tại lên 41,7%, nhằm cung ứng quy mô 100 nghìn tỷ won hàng năm cho các địa phương. Quỹ Tăng trưởng Quốc gia cũng đặt mục tiêu cung ứng hơn 40% tổng số tiền cung ứng cho các địa phương, và tính đến cuối tháng 8, số tiền phê duyệt các dự án địa phương là 7,2 nghìn tỷ won, chiếm 42,5% tổng số tiền đã được phê duyệt.
Bãi bỏ bảo lãnh liên đới trong P-CBO, miễn trừ thông qua thẩm định quản lý có trách nhiệm
Để giảm bớt gánh nặng nợ cho các doanh nghiệp vừa và nhỏ, chế độ bảo lãnh liên đới còn tồn tại trong P-CBO cũng sẽ bị bãi bỏ. Bảo lãnh liên đới là chế độ quy định rằng nếu doanh nghiệp không thể hoàn trả nợ, các cá nhân như người đại diện cũng phải chịu trách nhiệm hoàn trả. Các tổ chức tài chính chính sách đã thực hiện bãi bỏ dần dần chế độ bảo lãnh liên đới đối với các doanh nghiệp vừa và nhỏ từ năm 2018, nhưng chế độ liên quan vẫn còn tồn tại trong P-CBO.
P-CBO là phương thức mà một công ty quản lý tài sản mục đích đặc biệt (SPC) sẽ mua lại các trái phiếu doanh nghiệp do từng doanh nghiệp riêng lẻ phát hành, sau đó gom lại và các đơn vị như Korea Credit Guarantee Fund sẽ cung cấp bảo lãnh. Đây là công cụ tài chính chính sách nhằm hỗ trợ huy động vốn cho các doanh nghiệp vừa và nhỏ, doanh nghiệp tầm trung vốn gặp khó khăn trong việc huy động vốn trực tiếp từ thị trường trái phiếu doanh nghiệp. Đối tượng cải cách lần này là P-CBO dành cho các doanh nghiệp vừa và nhỏ do Korea Credit Guarantee Fund và Korea Technology Finance Corporation bảo lãnh.
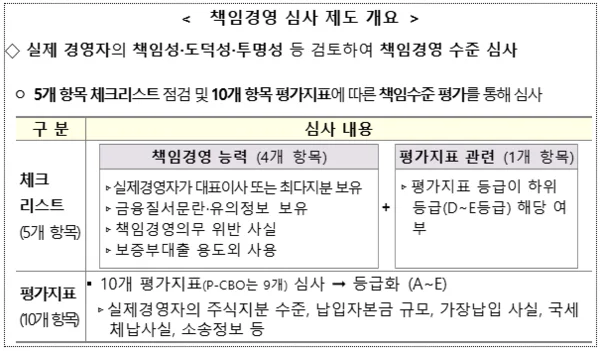
Việc miễn bảo lãnh liên đới sẽ được áp dụng cho các doanh nghiệp vượt qua kỳ kiểm tra quản lý trách nhiệm. Các doanh nghiệp phát hành P-CBO mới phải trải qua kiểm tra, và các doanh nghiệp đảo nợ P-CBO hiện tại cũng phải trải qua quy trình tương tự để quyết định việc có được miễn bảo lãnh liên đới hay không. Trong kỳ kiểm tra quản lý trách nhiệm, các yếu tố như tư cách người quản lý thực tế, việc vi phạm trật tự tài chính, vi phạm nghĩa vụ, việc sử dụng sai mục đích các khoản vay có bảo lãnh, và xếp hạng tín dụng sẽ được xác nhận.
Đối với các doanh nghiệp vẫn còn bảo lãnh liên đới trong các P-CBO hiện tại, việc xử lý sẽ được thực hiện theo kết quả kiểm tra trong quá trình đảo nợ. Các doanh nghiệp không vượt qua kỳ kiểm tra quản lý trách nhiệm sẽ không được miễn bảo lãnh liên đới ngay lập tức, mà thay vào đó được phép thực hiện thanh toán trả góp từ 10~20% khoản nợ hiện tại, sau đó có thể được kiểm tra lại trong tương lai. Các khoản bảo lãnh liên đới còn lại trong bảo lãnh thông thường cũng có kế hoạch được cắt giảm theo hướng miễn trừ sau khi trải qua kỳ kiểm tra quản lý trách nhiệm trong tương lai.
Tính đến cuối năm 2025, bảo lãnh liên đới liên quan đến P-CBO là 3,263 doanh nghiệp, với quy mô 4,492,000,000,000 won. Korea Credit Guarantee Fund nắm giữ 3,274,000,000,000 won và Korea Technology Finance Corporation nắm giữ 1,225,200,000,000 won. Các cơ quan quản lý tài chính dự báo rằng việc bãi bỏ bảo lãnh liên đới P-CBO sẽ giải tỏa gánh nặng hàng năm khoảng 1,900 tỷ won.
Gói The Dream dành cho Tiểu thương, quy mô hỗ trợ lên tới hơn 12 nghìn tỷ won
Việc hỗ trợ tài chính chính sách dành cho tiểu thương cũng sẽ được mở rộng. Các cơ quan quản lý tài chính đã quyết định mở rộng và cải cách 'Gói The Dream dành cho Tiểu thương' — chương trình áp dụng lãi suất thấp hơn và hạn mức cho vay cao hơn cho những tiểu thương đang thanh toán nợ tài chính một cách trung thực — từ mức 10,500 tỷ won hiện tại lên hơn 12 nghìn tỷ won.
Gói The Dream dành cho Tiểu thương là chương trình được xây dựng thông qua sự hợp tác giữa Industrial Bank of Korea, Korea Credit Guarantee Fund và các bên khác vào năm ngoái. Khởi đầu với quy mô 10 nghìn tỷ won vào năm ngoái, quy mô đã được mở rộng lên 10,500 tỷ won hiện tại và tổng cộng 8 sản phẩm đã được tung ra thị trường. Quy mô hỗ trợ tính đến tháng 8 năm nay là 5,700 tỷ won.
Việc các cơ quan quản lý tài chính tiếp tục mở rộng quy mô hỗ trợ là dựa trên nhận định rằng gánh nặng kinh doanh của các tiểu thương vẫn đang tiếp diễn do lãi suất cao và vật giá cao. Mục đích là cải cách chương trình hiện tại một cách rộng rãi hơn để giảm bớt gánh nặng tài chính cho tiểu thương và mở rộng phạm vi hỗ trợ của tài chính chính sách.
Tuy nhiên, những gì được thảo luận trong hội nghị lần này là hướng mở rộng và cải cách của Gói The Dream dành cho Tiểu thương, còn đối tượng hỗ trợ chi tiết và điều kiện của từng sản phẩm vẫn chưa được công bố. Financial Services Commission dự kiến sẽ công bố phương án cải cách cụ thể vào cuối tháng 9.
Bình luận 0
Hiện tại chưa thể bình luận.