Creatz公开募股申购遇冷,机构承诺持有比例极低
高尔夫模拟器企业Creatz在准备登陆KOSDAQ的过程中,其面向普通投资者的公开募股申购表现低迷,申购倍数仅为6.92比1。尽管该公司正通过人工智能分析及订阅服务拓展北美市场,但投资者对其增长预期与发行价之间的落差持谨慎态度。
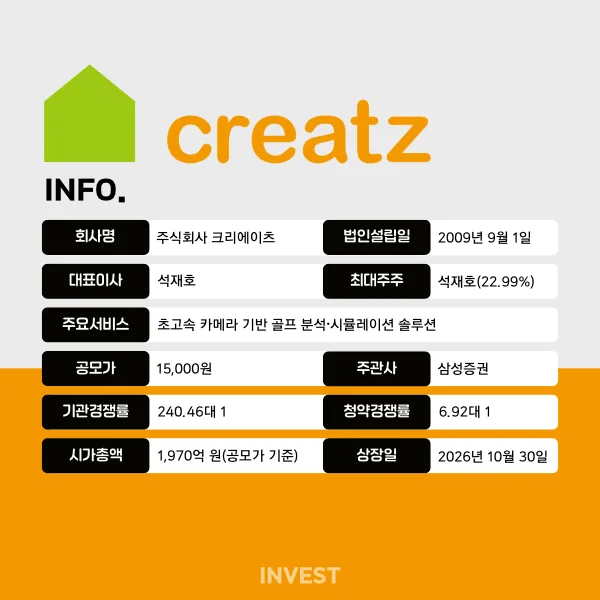
高尔夫模拟器企业Creatz于20日至21日完成面向普通投资者的公开募股申购,申购倍数仅为6.92倍。尽管此前机构投资者需求预测倍数达240.46比1,但由于多数申请处于价格区间下限,机构承诺持有比例仅为0.002%。
高尔夫模拟器企业Creatz在即将登陆KOSDAQ之际,面向普通投资者的公开募股申购结果不尽如人意。尽管该公司以北美市场为基础不断成长,并正通过人工智能(AI)分析及订阅服务扩大业务领域,但投资者的评价却十分谨慎,显示出增长预期与发行价之间的认知存在分歧。
Creatz于20日至21日通过三星证券面向普通投资者进行了公开募股申购。统计显示,申购倍数为6.92比1,保证金约为182亿韩元。普通投资者分配量为总发行股份140万股中的25%,即35万股。最终确定的发行价为15,000韩元,总募资额为210亿韩元。
此前,在12日至16日进行的机构投资者需求预测中,共有831家机构参与,记录了240.46比1的竞争倍数。然而,由于67.5%的申请量集中在希望价格区间(15,000~18,000韩元)的下限或以下,在价格方面,保守评价占据了主导地位。
机构投资者的持股意愿也十分有限。在2亿5,249万股的申请量中,承诺义务持有量仅为5,000股,且承诺期限仅为15天。这意味着实际上大多数机构在上市后均未设置卖出限制。因此,作为主承销商的三星证券计划追加认购发行股份的1%,即14,000股,并计划在上市后持有6个月以上。
上市后的可流通股份占预计上市总股份的39.43%,为5,176,832股。由于其中包含了公募股份以外的现有股东持股量,这可能成为上市初期的抛售压力。最大股东Seok Jae-ho代表理事及其亲属持有的股份(4,805,000股)需义务持有2年6个月,登记董事Choi Ik-hyeon等持有的股份(1,369,000股)需义务持有2年。此外,未行使的股票期权对应的可发行股份占公募后总发行股份的4.62%(607,215股),未来行权时可能存在股权稀释的风险。
此外,公司还面临公告及内部控制方面的风险。Creatz确认此前在股东间进行旧股交易的过程中未提交证券申报书,并于今年3月向金融监督院进行了自首。外部法律审查认为被处以罚款的可能性较高,但实际制裁与否及程度将取决于金融当局的调查结果。由于公司曾有过重新编制2024年财务报表的记录,上市后仍需确保公告的准确性及内部控制体系的稳定运行。
Creatz业务分析
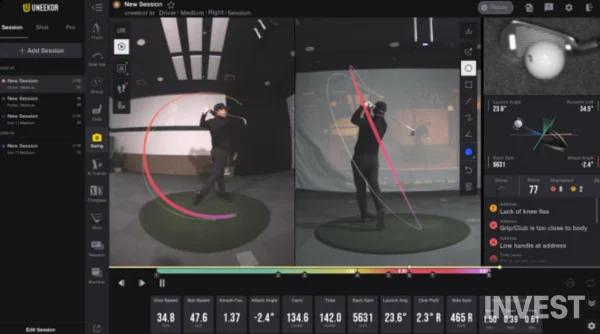
Creatz是一家开发并制造基于高速摄像机的高尔夫发球监测器的企业。发球监测器是通过测量高尔夫球的速度、旋转量及球杆动作,从而分析飞行距离和飞行轨迹的设备。公司以“UNEEKOR”品牌为中心,销售天花板安装型及便携式产品,并运营高尔夫模拟软件、室内练习场及推杆业务。
其核心竞争力在于自主研发的图像分析技术。“Dimple Optics”技术能够识别并测量没有特殊标记的普通高尔夫球表面的旋转量,而“Club Optics”则用于分析球杆动作及击球点。公司通过应用这些技术的“EYE”及“EYE MINI”系列,不仅瞄准专业设备市场,也正在攻占个人消费者市场。
主导市场为北美。自2015年设立美国法人后,公司扩大了当地销售,2025年合并口径下的海外营收占总营收的79.9%,其中仅美国市场的营收占比就达到了77.0%。业务增长的背景是美国“场外高尔夫”(Off-course Golf)的普及,即在室内高尔夫及家用模拟器等场外场所进行运动的趋势。
业务模式正从设备销售向软件订阅扩展。去年4月推出的“AI Trainer”通过分析挥杆数据提供实时指导,“GameDay”则支持在线高尔夫回合。订阅型软件营收已从2023年的4亿韩元增加到2025年的25亿韩元。公司计划基于现有的发球监测器用户获取持续的订阅收入,并进军北美的商业设施市场。不过,由于这两项业务均处于初期阶段,能否成为稳定的收入来源仍存在不确定性。
竞争加剧是其面临的负担因素。在全球市场中,公司面临着TrackMan及Foresight Sports等企业的竞争,同时传统的雷达设备厂商也在扩大基于摄像机的产品线。为了应对竞争,Creatz曾将主力产品EYE XO的售价从1万美元降至8,000美元,将EYE XO2的售价从1.4万美元降至1.1万美元。未来若竞争对手推出新产品或中低端产品性能提升,可能会面临进一步的降价压力。
海外业务扩张也存在不确定性。继美国、日本、中国之后,公司于去年底设立了英国法人,但欧洲业务仍处于构建组织及营业体系的初期阶段。此外,核心部件如图像传感器和半导体也存在采购受阻的可能性。特别是通过中国子公司进行部件采购的结构,容易受到美中贸易冲突及出口管制等外部变量的影响。
Creatz业绩及资金使用计划
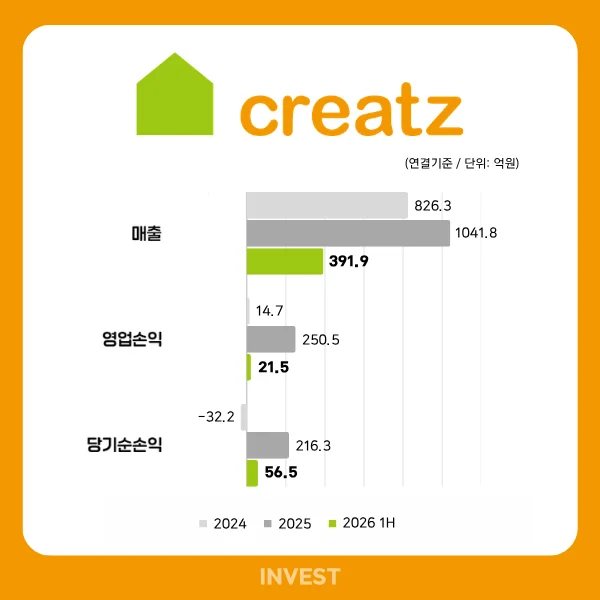
Creatz 虽然在去年实现了营收突破 1,000 亿韩元,扩大了规模,但今年上半年的增长势头有所放缓。按合并标准计算,上半年营收为 392 亿韩元,同比减少 5.7%,营业利润为 21 亿韩元,减少 62.3%。营业利润率也从去年同期的 13.7% 下降至 5.5%。
盈利能力的下降受到了成本负担的影响。在营收减少的情况下,销售成本反而有所增加,导致毛利率从去年同期的 66.0% 降至 60.6%。销售管理费用也维持在与去年上半年相似的水平,导致了营业利润的减少。
相反,净利润有所增加。今年上半年净利润为 57 亿韩元,高于去年同期的 34 亿韩元。这是在营业利润减少的情况下,受金融收益扩大影响的结果。特别是由于反映了汇兑差益和外币折算收益等,营业外损益支撑了净利润。不过,由于汇率带来的利润具有波动性,需要将其与营业活动本身的盈利能力改善区分开来。
现金流和财务结构表现得相对稳定。今年上半年营业活动现金流记录了 57 亿韩元的净流入。现金及现金等价物从去年末的 382 亿韩元减少至 276 亿韩元,但如果加上 474 亿韩元的短期金融产品,则拥有约 750 亿韩元的流动性。负债总额也从去年末的 313 亿韩元减少至 241 亿韩元。
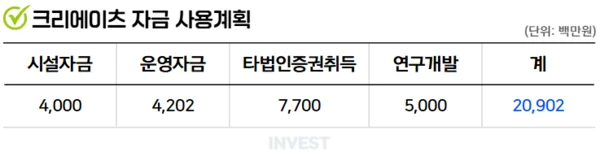
Creatz 计划将通过 KOSDAQ 上市获得的约 209 亿韩元公募资金投入到技术企业投资、研究开发以及北美业务扩张等方面。具体而言,已分配 77 亿韩元用于取得其他法人证券资金,50 亿韩元用于研究开发,42 亿韩元用于运营资金,40 亿韩元用于设施资金。其特点是使用了约 37% 的总公募资金用于外部企业投资。
占比最大的取得其他法人证券资金将用于高尔夫模拟软件及商业解决方案相关企业的投资与收购。公司正在审查英国、美国、加拿大等海外企业作为候选对象,但具体的收购对象尚未确定。50 亿韩元的研发资金将投入到下一代发射显示器和地面安装型产品的升级,以及人工智能大语言模型 (LLM) 的部分内化。
在扩充北美业务基础方面也将使用约 82 亿韩元。分别向美国当地研发中心和物流中心的扩张分配了 20 亿韩元,其余约 42 亿韩元将用于进军商业高尔夫设施市场所需的当地人才招聘、体验空间构建及营销等。这是旨在从个人设备销售跨越到商业市场,扩大业务领域的构想。
Covers IPO for INVEST NEWS GLOBAL, and also writes about Government.
评论 0
当前已关闭评论功能。