[IPO] MS Bio,“盈利型生物制药”竞争力显现... 认购倍数达1538:1
MS Bio在即将登陆KOSDAQ市场之际,完成了面向普通投资者的公开募股认购,最终竞争倍数达到1538.51:1。
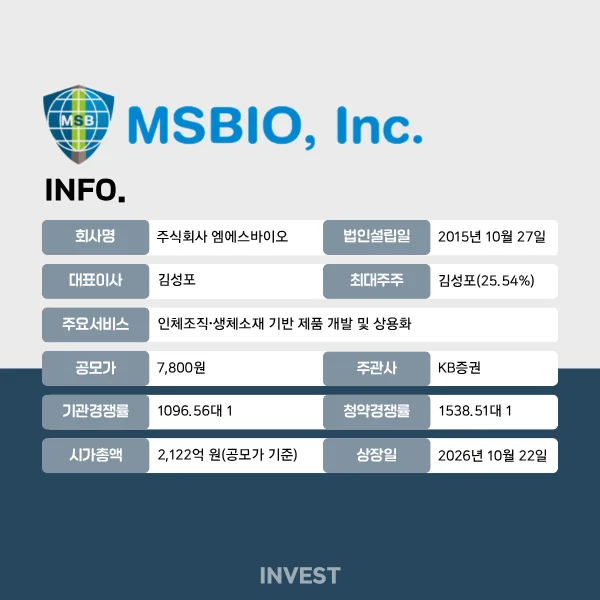
MS Bio在即将于本月22日登陆KOSDAQ市场之际,成功完成了公开募股认购。据分析,医疗器械市场的增长潜力以及对公司盈利能力的预期影响了投资情绪。
据投资银行(IB)业界13日消息,MS Bio在12日开始为期两天的面向普通投资者的公开募股认购中,最终竞争倍数记录为1538.51:1。认购申请件数为286,498件,保证金预计约为6万亿韩元。
MS Bio通过此次首次公开募股(IPO)共发行400万股。此次全部采用发行新股的方式进行,其中100万股(占总发行股份的25%)分配给普通投资者。确定的发行价为7,800韩元,据此计算总募资额为312亿韩元,预计市值约为2,122亿韩元。主承销商为KB证券。
此前,在从上月28日到本月2日进行的面向机构投资者的需求预测中,共有2,269家机构参与。申请股份数为31亿1,424万股,竞争倍数为1096.56:1。从申请价格分布来看,98.7%的申请股份集中在希望价格区间(6,800~7,800韩元)的上沿或以上。机构投资者对价格的高接受度,为将发行价确定在希望区间上沿提供了助力。
根据申请数量统计,强制持有承诺比例为30.62%。按承诺期间划分,15天承诺量最多,显示出对短期承诺的相对重视。
上市后的可流通股份数为6,347,310股,占预计上市总股份的23.33%。按发行价计算,规模约为495亿韩元。上市3个月后,随着保护期解除,累计可流通比例将上升至45.65%,因此需要考虑因追加供应导致的股价波动性。
此外,375,000股未行使的股票期权和授予主承销商的288,400股认股权也是潜在的流通量增加因素。未来随着权利的行使,发行新股可能会稀释现有股东的持股比例。
MS Bio 业务分析
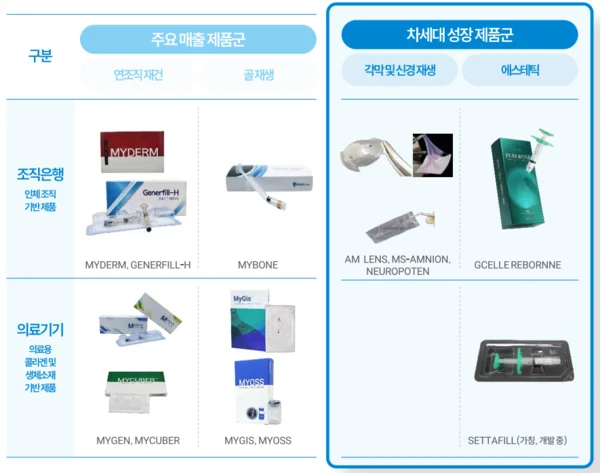
成立于2015年的MS Bio是一家开发并制造人体组织移植材料和基于生物材料的医疗器械的企业。公司以加工并供应人体组织的组织银行业务和利用胶原蛋白等的医疗器械业务为两大支柱进行运营。
其核心竞争力在于人体组织加工和胶原蛋白制造技术。通过能够精确调节组织厚度的Splitting技术提高原材料利用率,并自主进行胶原蛋白精制和交联工艺,从而实现各产品的规格和物理特性。主要产品包括用于乳房重建的移植材料“MyDerm”、骨移植材料“MyBone”、胶原蛋白组织补充材料“MyGen”以及牙科用屏障膜“MyGis”等。
重建与再生医疗材料市场是随着人口老龄化和慢性病增加而预期需求扩大的领域。MS Bio在企业说明会(IR)资料中预测,韩国国内乳房重建用同种异体皮的市场将从2025年的约784亿韩元扩大到2028年的约1,056亿韩元。
公司提出了皮肤美容和次世代医疗器械作为新的增长动力。今年3月,公司推出了基于人体组织来源细胞外基质(ECM)的皮肤助推器“Giselle Rebonne”,并正利用GC Wellbeing的销售网络推动市场准入。此外,公司还在推进羊膜基眼科产品及胶原蛋白基医疗器械的开发,以及扩大海外生产和销售基础。不过,未来的业务扩张速度可能会因新产品的许可进展情况及实际商业化成果而有所不同。
市场竞争也十分激烈。在韩国国内人体组织移植材料市场,公司正与L&C Bio、HansBiomed等展开竞争;而在皮肤助推器市场,利用各种材料的产品也在不断推出。作为后发者的MS Bio,产品差异化和销售网络的确保将显得尤为重要。
原材料进口依赖度也是一项负担。去年,同种组织原材料采购额中,进口占比高达97.1%。人体组织依赖于捐赠,且获取新的供应渠道需要经过审批程序,因此可能对汇率波动或供应链中断较为脆弱。2024年,公司曾因出口国制造源注册遗漏而受到为期3个月的停止进口业务处罚。未来,组织银行许可的更新以及健康保险给付政策的变化也可能对业务产生影响。
专利纠纷也在进行中。HansBiomed于今年5月主张“XenoPatch”侵犯其专利,并提起了本案诉讼和临时禁令申请。损害赔偿请求金额为1亿韩元。MS Bio的立场是不构成侵权,但根据修正后的证券申报书,临时禁令案件正在等待法院决定,根据结果,相关产品的生产和销售有可能受到限制。
MS Bio 业绩及资金使用计划
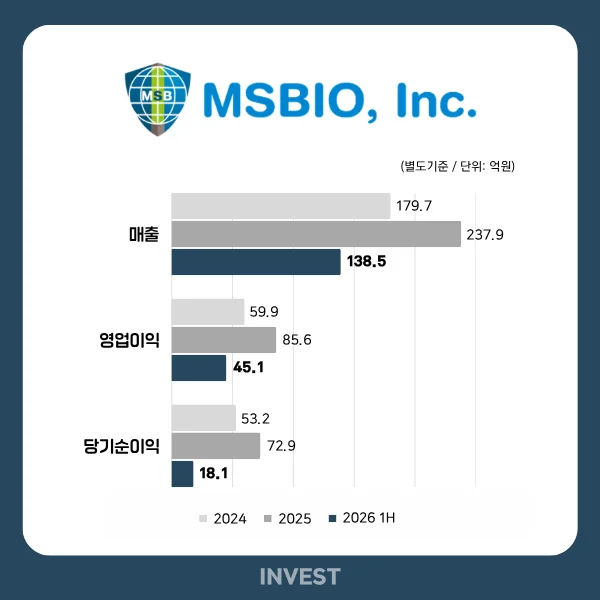
与那些以未来成长潜力为卖点的部分生物企业不同,MS Bio的差异化在于已经奠定了营业利润基础。去年营业利润率为36%,今年上半年营收和营业利润也分别比去年同期增长了26.5%和21.3%。不过,由于支付手续费和股份激励费用增加,上半年的营业利润率降至32.6%。
另一方面,上半年净利润为18亿韩元,同比减少了43.4%。这是受与可转换优先股相关的衍生品负债评估损失19亿韩元以及金融资产评估损失等因素影响。该优先股已于今年4月全部转换为普通股,因此与相关衍生品负债产生的评估损益因素已得到解决。
财务结构也发生了变化。去年末为94.3%的负债率在今年6月末降至3.8%。这是由于可转换优先股转换为普通股,导致负债减少且资本得到扩充的结果。金融机构借款也已在去年全部偿还。
在经营活动方面,现金流入持续进行。今年上半年经营活动现金流为35亿韩元,保持了盈余。在投资活动方面,流出了149亿韩元,但大部分是由于取得金融产品所致。财务活动现金流出仅为2,000万韩元,截至上半年末,现金及现金等价物统计为62亿韩元。
不过,应收账款周转率呈下降趋势。今年上半年末应收账款为70亿韩元,较去年末有所增加,坏账准备金也有所增加。这是由于上级综合医院和代理商等回款周期相对较长的客户的销售占比扩大所致。
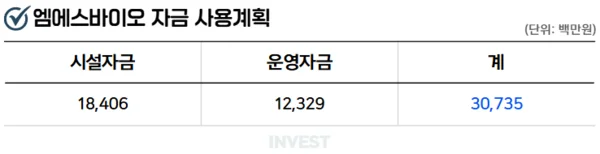
MS Bio计划将通过本次公募筹集的约307亿韩元净收入投入到扩建生产设施和国内外临床试验等方面。其中占比最大的是184亿韩元,已分配用于在忠清北道清州梧仓建设新工厂,其余123亿韩元预计将用于国内外临床试验及在越南设立生产法人等。
梧仓新工厂是为了解决现有城南事业场生产空间分散和设备扩张受限问题而进行的投资。公司目标是在2028年上半年竣工,下半年开始商业化生产。计划在新工厂运转后,将最大产能按销售额计算从目前的约350亿韩元扩大到700亿~800亿韩元水平。
资金还将投入到研究开发和海外市场开拓中。在国内,已分配28亿韩元用于MyDerm Recon、丝塔芙以及猪胎盘来源皮肤助推器等产品的临床试验。为了进军中国市场,将投入93亿韩元用于羊膜透镜等3个品目的临床试验,并计划使用2亿韩元用于越南生产法人的设立及初期运营。
Covers IPO for INVEST NEWS GLOBAL, and also writes about Government.
评论 0
当前已关闭评论功能。