11月首批IPO成绩分化,Dongwon Parts申购火爆
11月首周完成公开申购的Dongwon Parts、Baropharm与Nex-I呈现截然不同的募资结果。凭借半导体设备零部件业务的业绩增长,Dongwon Parts成功锁定发行价区间上限并实现申购热潮,而Baropharm与Nex-I则因盈利持续性及新药研发不确定性等因素,发行价分别定于区间下限及下限以下。
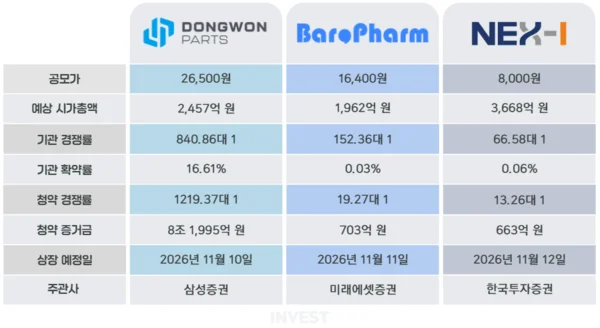
11月首周IPO申购呈现分化,半导体零部件厂商Dongwon Parts一般申购倍数达1219.37:1,而Baropharm与Nex-I因盈利可持续性及研发不确定性,申购表现相对低迷。
完成11月第一周一般申购的Dongwon Parts、Baropharm与Nex-I,其公开募资成绩呈现分化态势。在机构需求预测阶段便已锁定发行价区间上限的Dongwon Parts,在一般申购中也取得了成功;相比之下,发行价分别定于希望区间下限及下限以下的Baropharm与Nex-I,表现则相对低迷。
这三家企业的申购结果值得关注,因为机构需求预测中表现出的投资心理差异在一般申购阶段得到了延续。分析认为,Dongwon Parts凭借半导体设备零部件业务的业绩增长趋势确保了投资需求;而Baropharm则因盈利改善的可持续性问题,Nex-I则因新药研发成果及企业价值的不确定性,这两者都成为了投资者的负担。特别是Nex-I即便接受了比希望发行价下限低20%以上的价格,在恢复投资信心方面仍显乏力。
“半年营业利润增长1.9倍” Dongwon Parts申购倍数达1219:1
Dongwon Parts在从上月22日至28日进行的机构需求预测中,录得840.86:1的竞争倍数。发行价确定为希望区间(23,000~26,500韩元)的上限26,500韩元,机构强制持有承诺申请比例为16.61%。一般申购竞争倍数为1219.37:1,申购保证金为8兆1,995亿韩元,总募资额约为538亿韩元。
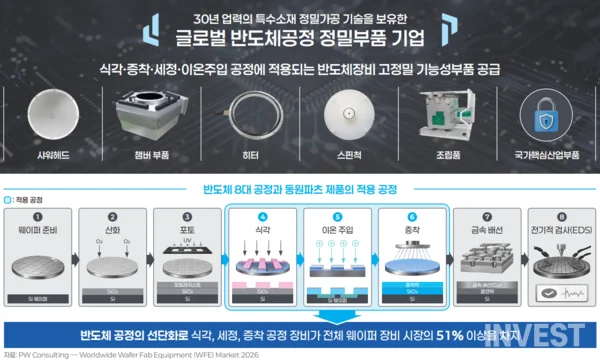
Dongwon Parts生产用于半导体刻蚀、沉积等前道工序设备的精密零部件。其主要产品包括喷淋头、腔体零部件、加热器及旋转盘等,不仅在新型设备中有所应用,在现有设备的维护过程中也有持续需求。该业务结构随半导体设备投资及设备稼动率的变化而形成零部件需求。
业绩改善被认为是支撑机构投资者积极评价的关键因素。Dongwon Parts去年实现营收923亿韩元、营业利润78亿韩元,而今年仅上半年就达成了营收633亿韩元、营业利润145亿韩元。特别是上半年的营业利润已达到去年全年业绩的约1.9倍。营业利润率也从去年的8.4%上升至今年上半年的23.0%,实现了规模扩张与盈利能力的同步提升。分析指出,高附加值产品销售占比的扩大对改善盈利能力做出了贡献。
然而,对主要客户的高度营收依赖性也是一项负担。今年上半年,泛林集团与SEMES的营收占比分别为45.9%和33.4%,两家公司合计占总营收的79.3%。在这种结构下,若特定客户的设备投资或订单规模缩减,业绩波动性可能会扩大。
为扩大生产能力,Dongwon Parts计划将公开募资净收入528亿韩元中的313亿韩元用于仁川南洞第7工厂的建设及设备扩充。第7工厂是为应对主要客户泛林集团零部件需求而设立的生产设施,公司期待通过扩产提高应对客户追加订单的能力。不过,即便扩大了生产能力,对特定客户的高度营收依赖仍是需要解决的任务。
Baropharm虽实现营收增长并扭亏为盈,申购倍数仅为19:1
尽管Baropharm在今年上半年实现了扭亏为盈,但未能克服市场对其盈利能力的保守评价。可以解释为,尽管营收呈现增长态势,但机构投资者更侧重于评估业绩改善的可持续性。
机构需求预测竞争倍数为152.36:1,发行价确定为希望区间(16,400~20,200韩元)的下限16,400韩元。机构强制持有承诺申请比例仅为0.03%,极低的比例也为上市初期的流通量带来了压力。一般申购竞争倍数为19.27:1,申购保证金为703亿韩元,按确定的发行价计算,总募资额约为292亿韩元。
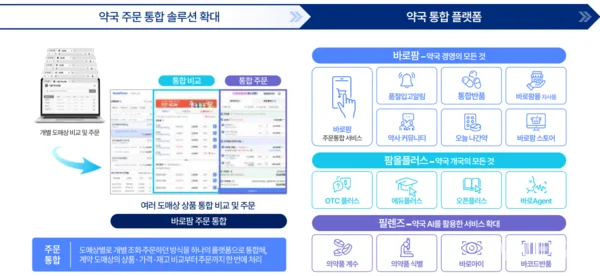
Baropharm运营着支持药店药品订购、库存管理及退货等的平台。公司正基于药店网络,通过药品流通及自有品牌产品销售等方式扩展业务。其优势在于能够针对现有的药店客户扩大服务范围及经营品类。
尽管营收在增长,但Baropharm直到去年为止一直处于营业亏损状态。去年合并营收为967亿韩元,但录得39亿韩元的营业亏损。今年上半年,公司实现营收690亿韩元、营业利润22亿韩元,成功扭亏为盈。不过,营业利润率仅为3.2%,相较于营收的扩大,利润创造规模较为有限。
在营收构成方面,商品流通业务的占比高于平台业务。今年上半年,平台业务占总营收的10.4%,而包括联营商品销售在内的流通业务占比则高达74.3%。由于在商品采购与销售过程中存在较大的成本负担,这种结构使得营收的扩大难以直接转化为盈利能力的提升。
Baropharm计划将公开募资净收入289亿韩元中的140亿韩元,通过关联公司有偿增资的方式用于构建生产设施。其余资金将用于AI技术投资、平台扩张及品牌营销等领域。
Nex-I 虽然大幅下调发行价,但投资情绪依然“冷淡”
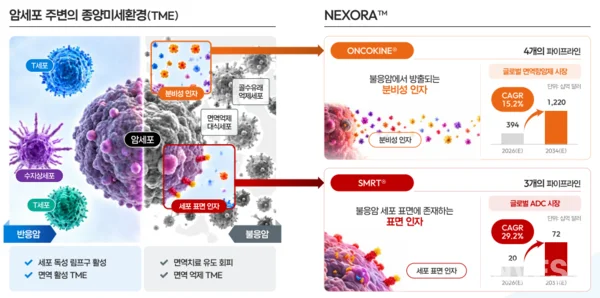
Nex-I 即使提出了低于希望发行价区间下限的价格,也未能扭转机构投资者的保守评价。在一般申购阶段,投资需求也受到限制,凸显了新药开发企业未来收益的不确定性。
Nex-I 的机构需求预测竞争率为 66.58 比 1。发行价确定为 8,000 韩元,比希望区间(10,500~13,000 韩元)的下限低 23.8%。机构强制持有承诺申请比例仅为 0.06%,上市初期因流通量带来的股价波动压力依然存在。一般申购竞争率为 13.26 比 1,申购保证金累计为 663 亿韩元。以确定发行价计算,总发行金额为 400 亿韩元,较最初希望区间设定的的 525 亿~650 亿韩元有所缩减。
Nex-I 是一家针对对现有免疫抗癌药物无反应或产生耐药性的癌症,开发基于抗体的免疫抗癌药物的生物企业。该公司基于自主新药开发平台 'NEXORA',正在推进新药候选物质的挖掘、临床开发及技术转让。
其营收结构依赖于技术转让合同。由于合同金和各开发阶段的里程碑付款等,根据临床进展情况和合同条件,收益确认时点可能会有所不同。去年营收为 51 亿韩元,较前一年的 141 亿韩元减少了 63.8%。营业亏损为 165 亿韩元,当期净亏损为 528 亿韩元。由于技术转让收益波动较大,而研发费用持续发生,导致营业亏损持续。
今年上半年,营收为 30 亿韩元,营业亏损为 21 亿韩元。虽然营业亏损规模有所缩小,但当期净亏损扩大至 754 亿韩元。不过,由于当期净亏损中反映了与可转换优先股相关的评估损失等非现金会计费用,这与实际营业活动导致的现金流出规模存在差异。
未来的研发资金负担也相当沉重。Nex-I 计划从 2027 年到 2029 年使用研发费用 1,141 亿韩元和运营资金 136 亿韩元,总计 1,278 亿韩元。除公募净收入 394 亿韩元外,其余 884 亿韩元计划通过现有的流动资产进行充抵。截至今年 6 月底,现金及现金等价物与短期金融资产合计为 1,024 亿韩元。
根据公司提出的保守资金计划,预计 2029 年底的剩余资金为 27 亿韩元。随着计划中的研发投资进行,持有的流动资产将消耗大部分,因此如果新的技术转让延迟或临床费用增加,有可能需要追加融资。
虽然发行价大幅低于希望区间下限,但在将作为企业价值计算依据的未来收益转化为实际成果之前,仍存在不确定性。主要管线的临床进展和追加的技术转让成果,预计将对上市后的企业价值评估产生影响。
Covers IPO for INVEST NEWS GLOBAL, and also writes about Government.
评论 0
当前已关闭评论功能。