Ieseuti公募认购结束,申购倍数仅28.95:1
半导体及显示工艺零部件企业Ieseuti已完成面向普通投资者的KOSDAQ上市公开募股认购。尽管发行价定于需求预测区间上限,但申购倍数仅为28.95比1。
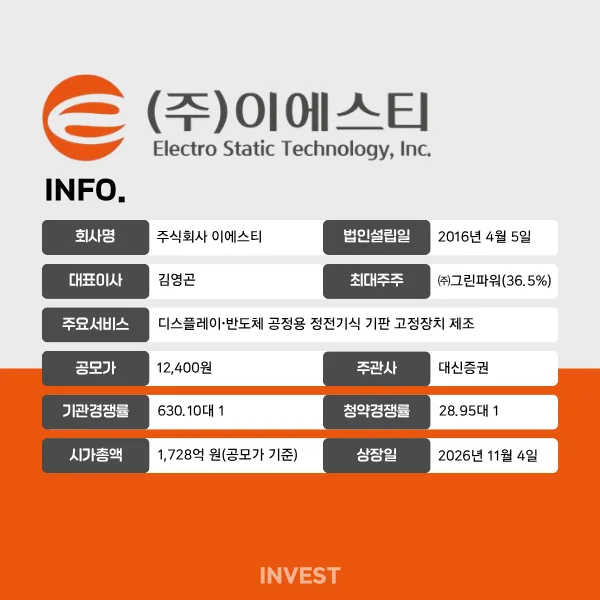
半导体及显示工艺零部件企业Ieseuti已完成面向普通投资者的公开募股认购,申购倍数为28.95比1,预计将于下月4日登陆KOSDAQ。本次公募共计发行220万股新股,通过确定在发行价区间上限的12,400韩元,共计募集资金约273亿韩元。
半导体及显示工艺零部件企业Ieseuti已完成旨在登陆KOSDAQ的面向普通投资者的公开募股认购。据主承销商Daishin Securities 23日数据显示,Ieseuti的申购倍数为28.95比1,募集资金总额为987亿韩元。该公司预计将于下月4日上市。
本次公募股票总计220万股,全部采用发行新股的方式。其中25%,即55万股分配给普通投资者。以确定的12,400韩元发行价计算,总募资额约为273亿韩元。
发行价经机构需求预测后,确定在希望区间(10,600~12,400韩元)的上沿。在从本月14日持续至20日进行的机构需求预测中,共有1,571家机构参与,申购倍数达到630.10比1,申请股数为10亿3,966万股。其中80.47%的申请量提出了区间上限,超过上限的申请量占1.52%。
然而,机构投资者的强制持有承诺申请比例按数量计算仅为0.24%。在248.9万股的承诺申请量中,66.3%(即165万股)集中在15日的承诺中,显示出价格需求与长期持有意愿之间存在差异。由于强制持有承诺机构的分配比例低于40%的标准值,Daishin Securities将追加认购公募股票总量的1%,即2.2万股。
上市后的可流通股份为预计上市总股数的37.62%,即524.34万股,按发行价计算规模约为650亿韩元。上市一个月后,随着105.66万股解禁,累计可流通比例将上升至45.21%。相比之下,最大股东及特殊关系人持有的682.3646万股(48.96%)将在上市后强制持有3年。
股票期权和认股权也是未来的股权稀释因素。截至提交证券申报书之日,未行使的股票期权为142.1万股,占预计上市股份的10.2%。授予Daishin Securities的8.5万股认股权可在上市6个月后至18个月内行使。未来随着权利的行使,发行股份数有可能增加。
Ieseuti业务分析
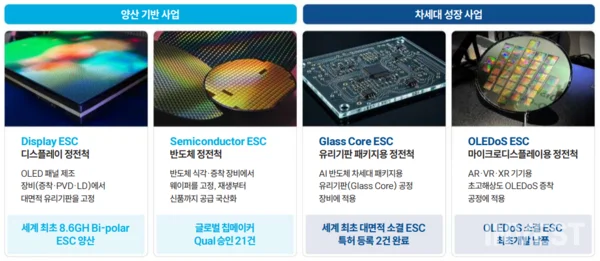
Ieseuti正以显示器用静态吸附器(ESC)为基础,将其业务扩展至半导体及先进封装领域。静态吸附器是制造过程中用于稳定固定基板或晶圆的零部件,不仅存在新品供应需求,还存在使用后的再生与修理需求。该公司正利用在显示器业务中积累的技术和客户基础,开发半导体用产品。不过,今年上半年的单独核算营收占比中,显示器部门为75.83%,半导体部门为24.17%,仍维持以显示器为主的业务结构。
主要客户包括三星显示和应用材料等。Ieseuti通过与客户进行共同开发,建立了产品供应关系。在半导体领域,公司正以现有的设备用静态吸附器再生与修理业务为基础,推进扩大高规格新品的供应。据公司称,其21种半导体静态吸附器产品已通过客户的质量认证(Qual)。
新业务方面,公司正在开发先进封装用玻璃基板静态吸附器以及硅基OLED(OLEDoS)用产品。玻璃基板相关的营收在今年上半年首次实现,达到13亿韩元。但由于质量认证或产品开发并不保证持续的量产营收,新业务的营收扩张程度将取决于未来的量产供应情况。
业务风险因素之一是对主要客户的高度依赖。去年单独核算的前三大客户营收占比为61.9%,今年上半年这一比例为62.9%。由于产品需求与显示器及半导体制造商的设备投资及稼动率挂钩,主要客户的投资延迟或订单缩减可能直接影响业绩。
另一方面,Ieseuti正通过技术特例上市制度推进KOSDAQ上市。今年4月,两家专业评估机构分别针对静态吸附器的设计与制造技术给予了A级和BBB级的评价。由于适用比一般企业更宽松的经营业绩要求,上市后的主要课题在于新业务的营收扩张与盈利能力的确保。
Ieseuti业绩及资金使用计划
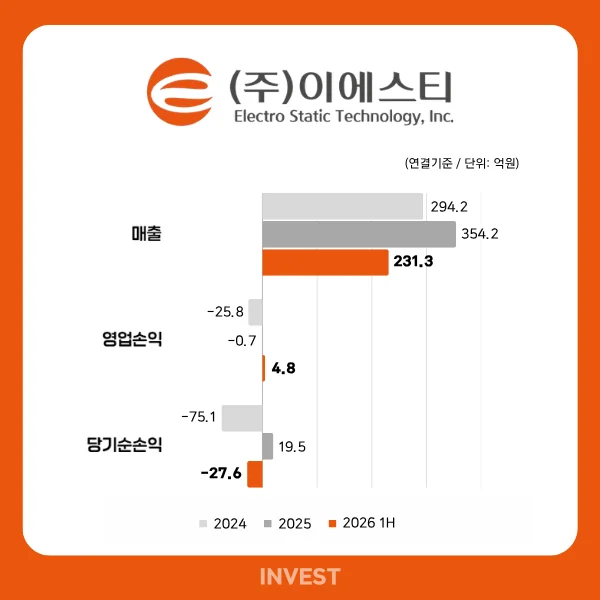
继去年大幅减少营业亏损后,Ieseuti在今年上半年实现了营业利润转正。连接核算显示,今年上半年营收为231亿韩元,营业利润为5亿韩元。高附加值大型静态吸附器产品的销售扩大及产品结构的改善对恢复盈利能力产生了影响。不过,营业利润率仅为2.1%,仍处于较低水平。
尽管实现了营业利润转正,但当期净亏损仍达28亿韩元。这是由于在可转换优先股(RCPS)转换为普通股之前,反映了32亿韩元的衍生品评估损失。该优先股已于5月转换为普通股,相关的金融负债随之消失。
现金流也出现了恶化。今年上半年营业活动现金流呈现43亿韩元的净流出,较去年的7亿韩元净流入转为负值。应收账款从去年末的46亿韩元增加到今年上半年的114亿韩元。如果营收增长无法转化为现金回收,营运资金压力可能会增大。
相反,负债指标有所改善。随着可转换优先股转换为普通股,今年上半年末的总负债从去年末的535亿韩元减少至224亿韩元。但由于同期现金及现金等价物也从147亿韩元减少至66亿韩元,为了维持改善后的财务结构,仍需依靠盈利能力的恢复和营业现金流的稳定。
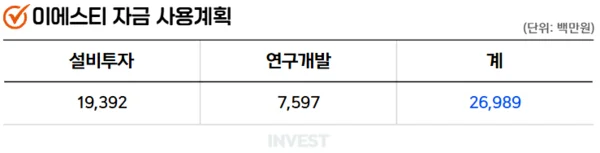
Ieseuti计划将通过本次公募获得的约270亿韩元净收入投入到扩大生产设施和研究开发中。公司方针是扩大半导体用静态吸附器的产能,并强化开发下一代产品的技术竞争力。
在设施投资方面,公司分配了194亿韩元。计划扩充半导体用静态吸附器生产设施及陶瓷工艺制造设施,并引入显示器用大型静态吸附器及玻璃基板用产品的制造与质量检测设备。
研究开发方面将投入76亿韩元。资金将用于开发包括玻璃基板及硅基OLED用静态吸附器在内的下一代产品,并推进应对超高温、极低温环境的静态吸附器技术以及半导体工艺用高规格产品的开发。
Covers IPO for INVEST NEWS GLOBAL, and also writes about Government.
评论 0
当前已关闭评论功能。