T&E Korea申购火爆,SV Investment获利达6.6倍
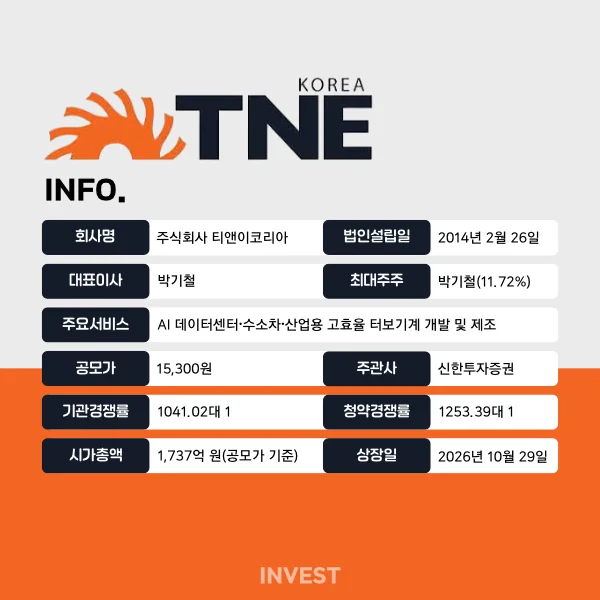
T&E Korea于20日至21日面向普通投资者进行公开申购,竞争倍数达1253.39比1。得益于业务扩展及上半年营业利润转正,早期投资者SV Investment的持股价值预计增长6.6倍。
AI 数据中心电力需求扩大,带动了高速涡轮机械专业企业 T&E Korea 的首次公开募股(IPO)热潮。该公司将业务领域从原有的水处理及工业用涡轮机械扩展至氢燃料电池发电设备,加之今年上半年成功实现营业利润转正,其成长性和盈利能力改善的预期激发了投资者的投资情绪。
T&E Korea 在 20 日至 21 日面向普通投资者的公开申购中,竞争倍数达到 1253.39 比 1,募集资金约 5.7536 万亿韩元。
本次公募计划发行股票总计 240 万股,全部为发行新股。确定的公募价格为 15,300 韩元,位于希望价格区间(12,600~15,300 韩元)的最高端。据此计算,总募资额为 367 亿韩元;以预计上市后股票总数(11,351,096 股)为基准,预计市值约为 1,737 亿韩元。
在确定公募价之前进行的机构投资者需求预测也受到了高度关注。从 7 日至 14 日开展的需求预测共有 2,274 家国内外机构参与,竞争倍数为 1041.02 比 1。从各价格段的申请数量来看,99.76% 的申请价格处于区间上限以上,仅有 3 家机构提出的价格低于区间上限。机构投资者的强制持有承诺比例按申请数量计为 29.52%,其中 15 日的承诺占比最高。
SV Investment 持股价值增长 6.6 倍……上市初期流通量为 31%
随着公募价格的确定,早期投资者 SV Investment 的持股价值也大幅提升。SV Investment 于 2019 年 7 月通过“SV韩中文化ICT融合基金”向 T&E Korea 投资了 15 亿韩元。当时约 100 亿韩元的企业价值在今年 2 月的 Pre-IPO 阶段已上升至约 600 亿韩元。
该基金持有 644,560 股股票,公募后的持股比例为 5.68%。按公募价计算,持股价值接近 99 亿韩元,约为投资本金的 6.6 倍,评估收益达 84 亿韩元。不过,本次公募并未进行旧股出售,实际的投资回收成果将取决于上市后的股价及出售时点。
上市后的可流通股份为 3,551,856 股,占总股本的 31.27%。最大股东持有约 31% 的股份,并设定了 36 个月的禁售期。相比之下,SV Investment 持有的股票中,有 160,589 股可在上市后立即出售,其余部分将在 1 至 3 个月内陆续解除强制持有限制。
现有投资者可观的评估收益以及分阶段解除的强制持有限制,可能会对上市初期的股价造成压力。T&E Korea 计划于 29 日以新韩投资证券为承销商在 KOSDAQ市场上市。
T&E Korea 业务分析
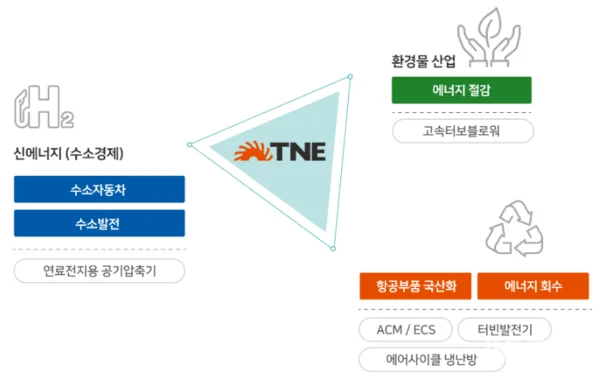
T&E Korea 是一家基于高速电机和无油轴承技术开发并制造工业用涡轮机械的企业。其特点是利用无需润滑油即可支撑转动体的空气轴承技术,从而减少摩擦和能量损失。该公司正将业务领域从现有的水处理及工业用涡轮鼓风机,扩展至 AI 数据中心现场发电设备及氢燃料电池车零部件。
核心增长动力是用于固体氧化物燃料电池(SOFC)发电的空气鼓风机。该设备是向燃料电池供应氧气的装置,可应用于数据中心的自备发电设施。今年上半年,该业务销售额约为 76 亿韩元,占总销售额的 36.1%。该比例较去年的 18.8% 大幅提升,已成为最大的销售项目。与之相对,水处理用涡轮鼓风机的占比从 2024 年的 39.5% 下降至今年上半年的 17.6%。
与全球客户的合作也正转化为量产。公司自 2018 年开始与美国 SOFC 制造商 A 公司进行技术洽谈,经过共同开发,于 2024 年 7 月签署了量产供应合同。此外,公司还向韩国国内整车供应链供应氢燃料电池车用空气压缩机的核心零部件,并计划从 2028 年起量产下一代氢燃料电池车零部件。线性发电机用空气鼓风机也正在向海外供应。
然而,客户集中度过高是一个风险因素。前三大客户的销售占比从 2023 年的 20.4% 上升至今年上半年的 54.0%。特别是美国 SOFC 制造商 A 一家公司就占到了总销售额的约 37%。这意味着主要客户订单缩减或投资计划变更对业绩的影响正在增大。
此外,下游市场和供应链也存在不确定性。即便 AI 数据中心的电力需求增加,如果燃气轮机或小型模块化反应堆(SMR)等替代发电方式扩大,SOFC 的需求可能会放缓。氢燃料电池车业务受充电基础设施和政府支持政策的影响,而高速电机使用的稀土原料对中国的依赖度较高,存在因出口管制和价格波动导致供应中断的风险。
T&E Korea 业绩及资金使用计划
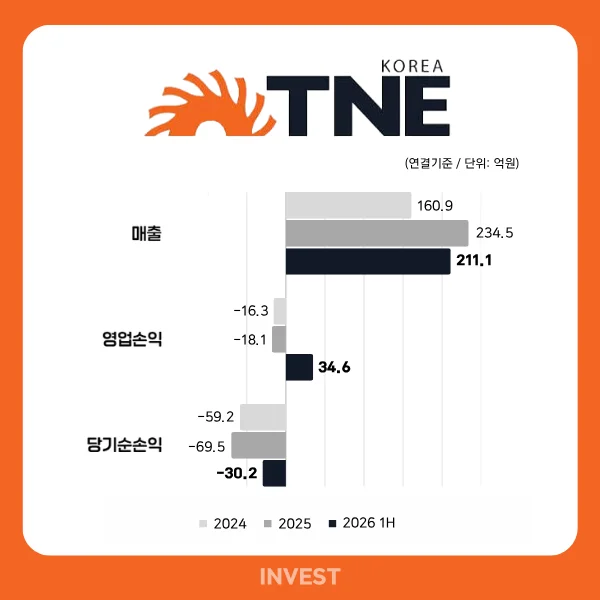
T&E Korea 在今年上半年随着营收的增长,成功实现了营业利润转正。根据合并财务报表,上半年营收为 211亿韩元,已达到去年全年营收的 90% 水平。此前连续两年的营业亏损也已转为盈利,记录了 35亿韩元 的营业利润。毛利率从去年的 25.1% 上升至今年上半年的 38.5%,营收的扩大和成本率的下降支撑了盈利能力的改善。
不过,净亏损方面仍未摆脱。今年上半年的净亏损为 30亿韩元,这是受到了与可转换优先股相关的 64亿韩元 衍生品评估损失的影响。若剔除该评估损失,所得税前利润为 34亿韩元 盈余。214万 8,720股 可转换优先股已于上半年全部转换为普通股,相关负债随之消灭。
经营活动现金流仍是负担因素。2024年记录了 5亿韩元 的净流入,但去年转为 56亿韩元 的净流出,今年上半年也流出了 6亿韩元。特别是应收账款及其他流动应收款项,从去年末的 66亿韩元 增加到今年 6月末的 135亿韩元,增长了一倍以上。
由于优先股的转换,财务结构得到了改善。去年末为负 51亿韩元 的总权益增加到今年 6月末的 153亿韩元,总负债从 399亿韩元 减少至 247亿韩元。不过,流动负债达 204亿韩元,总借款达 159亿韩元。
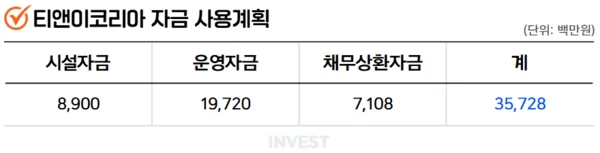
T&E Korea 计划将通过此次 IPO 筹集的公募资金用于扩大生产设施、研究开发以及偿还借款。总公募金额为 367亿韩元,扣除发行费用后的净收入约为 357亿韩元。具体分配为:运营资金 197亿韩元,设施资金 89亿韩元,债务偿还 71亿韩元。
设施投资将集中于 2027年 忠北 清州 Osong 工厂的扩建。为应对产量增加而进行的工厂新建将投入 40亿韩元,机械、设施装置等将投入 29亿韩元,工厂自动化将投入 20亿韩元。公司计划通过此举扩大发电用鼓风机和再循环鼓风机的生产能力,并利用自动化设备提高生产效率。
占比最大的运营资金将用于研究开发和扩充人力。已分配 134亿韩元 用于研究员的日常研发费用,还将投资于氢燃料电池车用空气压缩机、超低温涡轮冷冻机、热泵用装置等新产品的开发。为应对产量增加而进行的制造人员补充预计将使用 25亿韩元。
在分配给偿还借款的 71亿韩元 中,其中 27亿韩元 将优先用于今年到期的部分,其余部分计划在 2030年 前依次执行。
Covers IPO for INVEST NEWS GLOBAL, and also writes about Government.
评论 0
当前已关闭评论功能。