防务与半导体零部件企业IPO热销
Optonics与Yeonggwang YKMC在IPO公开认购中均创下超过1300:1的竞争率,两家企业均将募集资金用于扩大生产能力。Optonics受益于防务出口扩大但面临客户集中风险,而Yeonggwang YKMC在扭亏为盈后盈利能力显著提升,但受半导体设备投资周期影响。
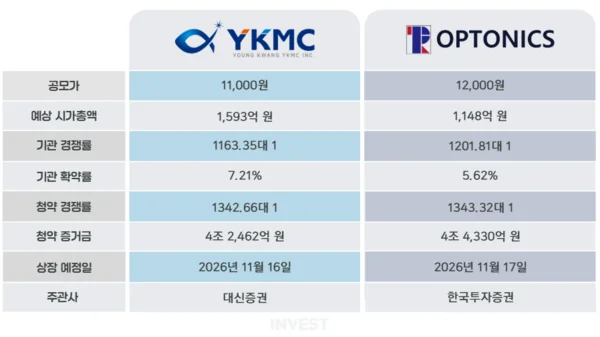
Optonics与Yeonggwang YKMC在公开认购中竞争率均超过1300:1,两家公司发行价均定于意向价格区间上限。Optonics计划利用IPO净收益中的158亿韩元扩充生产设施,而Yeonggwang YKMC今年上半年的营业利润已达到去年全年的约1.8倍。
Optonics与Yeonggwang YKMC在公开认购中分别创下超过1300:1的竞争率,成功实现热销。两家公司的发行价均定于意向价格区间的高点,印证了市场对防务及半导体零部件企业的关注。
尽管两家企业都有通过扩大产能来强化增长基础的共同点,但在业绩走势和风险因素方面存在差异。Optonics有望受益于防务出口的扩大,但对主要客户的销售集中度过高是其负担因素;Yeonggwang YKMC在去年扭亏为盈后持续改善盈利能力,但半导体设备投资周期带来的波动性仍是变量。
Optonics有望受益于防务出口扩大,销售集中度仍是挑战
Optonics在5日至6日面向普通投资者的公开认购中,录得1343.32:1的竞争率,认购保证金总计约4.433万亿韩元。市场分析认为,其防务用超精密光学零部件业务的增长预期以及扩大产能的计划吸引了投资者的关注。
此前进行的机构需求预测中有2317家机构参与,竞争率为1201.81:1。发行价确定为意向区间(10,000~12,000韩元)上限的12,000韩元。虽然98.21%的申请数量集中在发行价上限,但强制持有承诺比例仅为5.62%。特别是承诺持有量大部分集中在15天承诺,长期持有意愿相对有限。
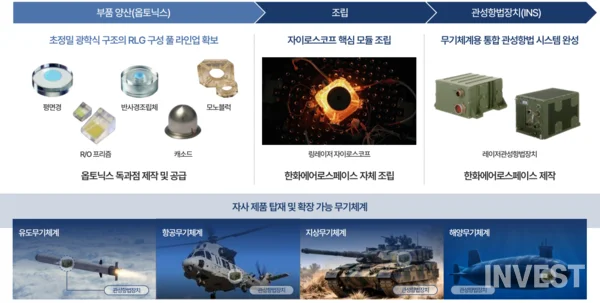
Optonics生产用于惯性导航系统的环形激光陀螺仪(RLG)和光纤陀螺仪(FOG)的核心光学零部件。这些零部件不仅应用于Chunmoo和Cheongung-II等导弹武器系统,还应用于K9自行火炮、K21装甲车等地面武器系统。由于防务零部件在开发阶段就需与客户共同设计并经过严格的质量验证,新企业难以进入。不过,其销售额会随各武器系统的量产计划和订单日程而波动。
尽管公司维持盈利态势,但近期增长受限。去年合并销售额为256亿韩元,较前一年的248亿韩元增长3.1%,营业利润为36亿韩元。今年上半年销售额为123亿韩元,营业利润为14亿韩元,较去年同期分别下降1.4%和39.7%。营业利润率也从去年的14.1%降至今年上半年的11.5%。
销售渠道过于集中也是负担因素。截至今年上半年,主要客户韩华航空航天公司的销售占比达88.9%。虽然主要客户因防务出口扩大而进行的产能扩张可能带动Optonics订单增加,但根据特定武器系统的量产日程,业绩波动性可能扩大。去年,由于特定地面武器系统的量产阶段进入尾声,主力产品RLG零部件的销售额从前一年的200亿韩元降至172亿韩元,降幅为13.9%。
Optonics计划将257亿韩元的IPO净收益中的158亿韩元用于扩充生产设施。其中142亿韩元将用于构建FOG用光纤环和干涉仪的新生产线。公司战略是通过将业务领域从现有的光学零部件供应扩展到更高级别的组件,从而增加单个惯性导航系统的供应品类。公司目标是在2027年第四季度前完成量产准备,并从2028年开始供应新零部件。
然而,与新生产线相关的供应合同尚未确定。由于公司是配合主要客户的增产计划预先扩充设备,实际投资成果将取决于实际订单量和生产设施的运转率。此外,新设备投资具有应对现有客户需求扩大的性质,销售渠道集中的结构短期内预计将持续。
“保证金4.2万亿”Yeonggwang YKMC,盈利改善趋势受瞩目
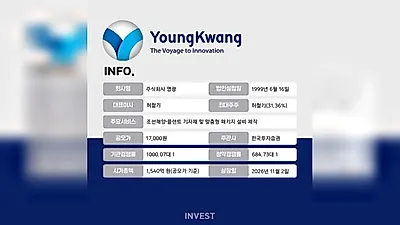
Yeonggwang YKMC在去年扭亏为盈后,今年上半年盈利能力大幅提升,吸引了投资者关注。在4日至5日进行的公开认购中,竞争率为1342.66:1,认购保证金总计约4.2462万亿韩元。
此前进行的机构需求预测中有2376家机构参与,竞争率为1163.35:1。发行价确定为意向区间(9,400~11,000韩元)上限的11,000韩元。98.76%的申请数量集中在发行价上限,强制持有承诺比例为7.21%。总发行金额为253亿韩元。
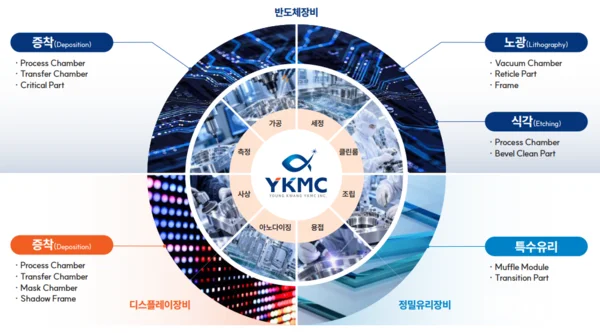
Yeonggwang YKMC是一家生产半导体及显示器制造设备用精密零部件的企业。主要产品包括半导体设备用腔体和盖板(LID)、显示器设备用腔体等。公司拥有从精密加工到表面处理、清洗及组装的一体化生产体系。由于该业务特征决定了客户的质量认证和量产供应记录至关重要,存在较高的行业准入门槛,但业绩受半导体及显示器制造商的设备投资和设备订单影响。
近期业绩呈现出明显的改善趋势。去年销售额为516亿韩元,较前一年的371亿韩元增长39.3%,营业利润为45亿韩元,实现了扭亏为盈。今年上半年销售额为386亿韩元,营业利润为79亿韩元。仅上半年的营业利润就已达到去年全年业绩的约1.8倍。营业利润率也从去年的8.7%上升至今年上半年的20.6%。
不过,半导体设备市场投资周期带来的业绩波动性是其负担因素。今年上半年半导体相关产品的销售占比为63.4%,高于去年的约58%。主要设备制造商扩大投资虽可能带动零部件需求增加,但若设备投资缩减或设备订单延迟,将影响销售额和生产设施运转率。此外,由于原材料铝的海外采购比例较高,还存在因原材料价格和汇率波动带来的成本压力。
Yeonggwang YKMC计划将198亿韩元的IPO净收益中的150亿韩元用于扩充生产设施。其中80亿韩元用于2027年购买第三工厂并引进电镀及精密加工设备,70亿韩元用于2028年购买第四工厂。公司在推进现有生产设施效率化和扩大产能的同时,也承担着新设备投资的压力。其余48亿韩元将用于购买铝原材料,未来的投资效果将取决于客户的订单规模和新设备的运转率。
Covers IPO for INVEST NEWS GLOBAL, and also writes about Government.
评论 0
当前已关闭评论功能。