オプトニクスとヨングァンYKMCの公募、1300倍超の競争率で好発注
オプトニクスとヨングァンYKMCが、一般公募において共に1300倍を超える高い競争率を記録し、好調な結果となった。両社とも公募価格は希望価格帯の上限で決定され、防衛および半導体部品セクターへの市場の関心の高さが示された。
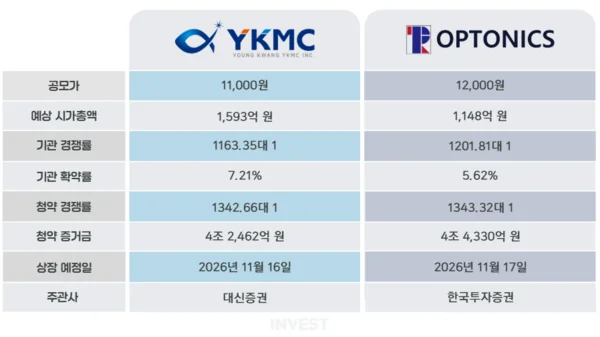
防衛・半導体部品を手掛けるオプトニクスとヨングァンYKMCの一般公募が、共に1300倍を超える高い競争率を記録した。オプトニクスは防衛輸出拡大への期待から、ヨングァンYKMCは昨年の黒字転換後の収益性改善により、投資家から強い関心を集めている。
オプトニクスとヨングァンYKMCが、一般投資家向けの公募において共に1300倍を超える競争率を記録し、好発注となった。公募価格も両社ともに希望価格帯の上限で決定され、防衛および半導体部品企業に対する市場の関心が改めて確認された。
両社は生産能力の拡大を通じて成長基盤を強化するという共通点を持つが、業績の推移やリスク要因には違いがある。オプトニクスは防衛輸出の拡大による恩恵が期待される一方、主要顧客への売上集中が負担となっている。ヨングァンYKMCは昨年の黒字転換以降、収益性の改善傾向が続いているが、半導体設備投資サイクルに伴う変動性が変数として残っている。
オプトニクス、防衛輸出拡大の恩恵期待も売上集中が課題
オプトニクスは、5日から6日にかけて実施された一般投資家向けの公募において、1343.32対1の競争率を記録した。これに伴う公募増拠金は約4兆4330億ウォンと集計された。防衛用の超精密光学部品事業の成長期待と生産能力拡大計画が、投資家の関心を集めたものと分析される。
先に実施された機関投資家向け需要予測では、2317機関が参加し、1201.81対1の競争率を記録した。公募価格は希望価格帯(10,000〜12,000ウォン)の上限である12,000ウォンに決定した。申請数量の98.21%が公募価格の上限に集中したが、義務保有確約の申請割合は5.62%にとどまった。特に確約申請量の大部分が15日間の確約に集中しており、長期保有の意思は相対的に限定的であった。
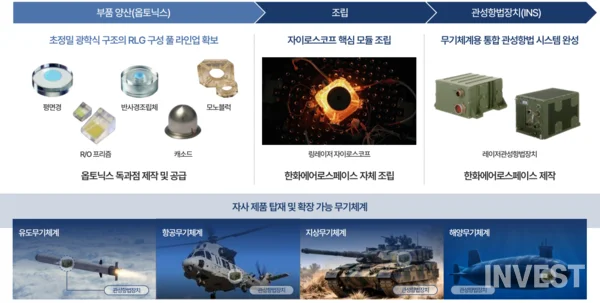
オプトニクスは、慣性航法装置に使用されるリングレーザージャイロ(RLG)および光ファイバージャイロ(FOG)の核心的な光学部品を生産している。これらの部品は、Chunmooやチョングン-IIなどの誘導兵器体系だけでなく、K9自走砲やK21装甲車などの地上兵器体系にも適用される。防衛部品は開発段階から顧客と共同で製品を設計し、厳格な品質検証を経て供給されるため、新規企業の参入は容易ではない。ただし、兵器体系ごとの量産計画や発注スケジュールによって売上が変動する特性がある。
業績は黒字基調を維持しているものの、直近の成長は限定的である。昨年の連結売上高は256億ウォンで前年の248億ウォンに対し3.1%増加し、営業利益は36億ウォンを記録した。今年上半期は売上高123億ウォン、営業利益14億ウォンとなり、前年同期比でそれぞれ1.4%、39.7%減少した。営業利益率も昨年の14.1%から今年上半期は11.5%に低下した。
売上先の偏りも負担要因である。主要顧客であるハンファエアロスペースの売上比率は、今年上半期時点で88.9%に達する。防衛輸出拡大に伴う主要顧客の生産能力拡充は、オプトニクスの受注増加につながる可能性があるが、特定の兵器体系の量産スケジュールによって業績の変動性が拡大する恐れがある。昨年は特定の地上兵器体系の量産回数が終了段階に入ったことで、主力製品であるRLG部品の売上が前年の200億ウォンから172億ウォンへと13.9%減少したこともある。
オプトニクスは、公募による純入金額257億ウォンのうち、158億ウォンを生産施設の拡充に投入する計画だ。このうち142億ウォンは、FOG用の光ファイバリングおよび干渉計の新規生産ライン構築に使用される。既存の光学部品供給から上位の組立体へと事業領域を拡大し、慣性航法装置あたりの供給品目を増やそうとする戦略だ。同社は2027年第4四半期までに量産準備を終え、2028年から新規部品の供給を開始する目標を掲げている。
ただし、新規生産ラインに関する供給契約はまだ確定していない。主要顧客の増産計画に合わせて先制的に設備を拡充するため、実際の受注量や生産施設の稼働率によって投資成果が左右される可能性がある。新規設備投資も既存顧客の需要拡大に対応する性格が強く、売上先の偏った構造は当面続く見通しだ。
「増拠金4.2兆ウォン」のヨングァンYKMC、収益性改善に注目
ヨングァンYKMCは、昨年の黒字転換に続き、今年上半期に収益性が大幅に改善したことで投資家の関心を集めた。4日から5日にかけて実施された一般公募では、1342.66対1の競争率を記録し、公募増拠金は約4兆2462億ウォンと集計された。
先に実施された機関投資家向け需要予測では、2376機関が参加し、1163.35対1の競争率を記録した。公募価格は希望価格帯(9,400〜11,000ウォン)の上限である11,000ウォンに決定した。申請数量の98.76%が公募価格の上限に集中し、義務保有確約の申請割合は7.21%となった。総公募金額は253億ウォンである。
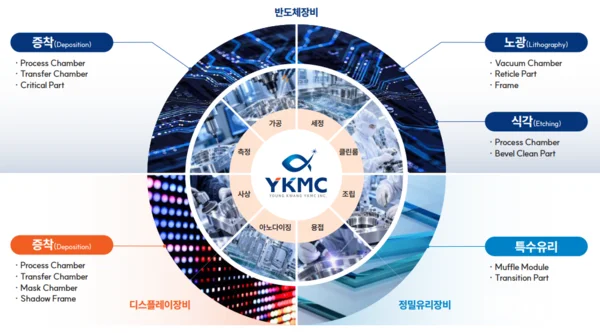
ヨングァンYKMCは、半導体・ディスプレイ製造装置に使用される精密部品を生産する企業である。主要製品は半導体装置用のチャンバーやリッド(LID)、ディスプレイ装置用のチャンバーなどだ。精密加工から表面処理、洗浄、組立までを行う一貫生産体制を備えている。顧客の品質承認や量産供給の実績が重要となる事業特性上、新規企業の参入障壁はあるものの、半導体・ディスプレイメーカーの設備投資や装置発注によって業績が影響を受ける。
直近の業績は顕著な改善を見せた。昨年の売上高は516億ウォンで前年の371億ウォンに対し39.3%増加し、営業利益は45億ウォンと黒字転換した。今年上半期は売上高386億ウォン、営業利益79億ウォンを記録した。上半期だけで昨年の年間業績の約1.8倍を達成したことになる。営業利益率も昨年の8.7%から今年上半期は20.6%へと上昇した。
ただし、半導体装置市場の投資サイクルによる業績の変動性は負担要因である。今年上半期の半導体関連製品の売上比率は63.4%となり、昨年の約58%から上昇した。主要装置メーカーの投資拡大は部品需要の増加につながる可能性があるが、設備投資が縮小したり装置発注が遅延したりする場合、売上や生産施設の稼働率に影響が出る可能性がある。また、原材料であるアルミニウムの海外調達比率も高く、原材料価格や為替変動による原価負担が存在する。
ヨングァンYKMCは、公募による純入金額198億ウォンのうち、150億ウォンを生産施設の拡充に投入する計画だ。2027年に第3工場を買い取り、メッキ・精密加工設備の導入に80億ウォン、2028年に第4工場を買い取ることに70億ウォンを使用する。既存生産施設の効率化と生産能力拡大を推進すると同時に、新規設備投資による負担も抱えることになる。残りの48億ウォンはアルミニウムの原材料購入に活用される予定であり、今後の投資効果は顧客の発注規模や新規設備の稼働率によって左右される。
コメント 0
現在コメントの投稿は無効になっています。