[IPO] MS Bio、「黒字バイオ」の競争力が奏功… 公募倍率1538対1
MS Bioは、来る22日のKOSDAQ市場上場を前に、一般投資家向けの公募株抽選を成功裏に終えた。医療機器市場の成長可能性と収益性への期待が投資心理に影響したと分析されている。
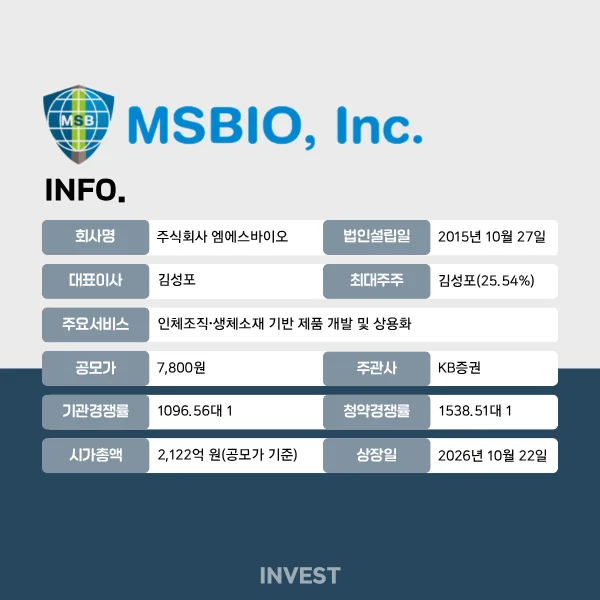
MS Bioは、来る22日のKOSDAQ市場上場を前に、公募株の抽選を成功裏に終えた。医療機器市場の成長可能性と、同社の収益性に対する期待が投資心理に影響を与えたものと解釈される。
13日の投資銀行(IB)業界によると、MS Bioは12日から2日間実施した一般投資家対象の公募株抽選において、最終倍率1538.51対1を記録した。抽選申請件数は28万6,498件、証拠金は約6兆ウォンと推定される。
MS Bioは今回の企業公開(IPO)を通じて、計400万株を公募した。全量新株発行方式で進行され、一般投資家には公募株式全体の25%にあたる100万株が割り当てられた。確定公募価格は7,800ウォンで、これによる総公募金額は312億ウォン、予想時価総額は約2,122億ウォンである。主幹事証券は現代証券が務めた。
これに先立ち、先月28日から今月2日まで実施された機関投資家対象の需要予測には、計2,269の機関が参加した。申請株式数は31億1,424万株で、倍率は1096.56対1を記録した。申請価格の分布を見ると、全申請株式数の98.7%が希望バンド(6,800〜7,800ウォン)の上限以上へと集中した。機関投資家の高い価格受容度が、公募価格を希望範囲の上限で確定させる一助となった形だ。
義務保有確約比率は、申請数量基準で30.62%と集計された。確約期間別では、15日確約分が最も多く、短期確約に相対的に重きが置かれた。
上場直後の流通可能株式数は634万7,310株で、全上場予定株式数の23.33%に該当する。公募価格基準で約495億ウォン規模だ。上場3ヶ月後には保護預け解除により、累積流通可能比率が45.65%まで高まるため、追加物量の放出による株価変動性も考慮する必要がある。
このほか、未行使の株式選択権37万5,000株と、主幹事証券に付与された新株引受権28万8,400株も、潜在的な流通物量の増加要因である。今後、権利行使に応じて新株が発行されれば、既存株主の持ち分が希釈される可能性がある。
MS Bio 事業分析
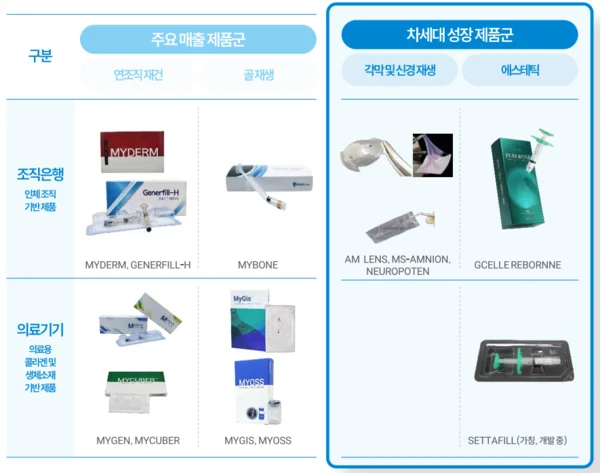
2015年に設立されたMS Bioは、人体組織移植材と生体素材ベースの医療機器を開発・製造する企業である。人体組織を加工・供給する組織銀行事業と、コラーゲンなどを活用した医療機器事業を両輪として運営している。
核心的な競争力は、人体組織の加工とコラーゲン製造技術である。組織の厚みを精密に調節するスプリッティング(Splitting)技術により原材料の活用度を高め、コラーゲンの精製・架橋工程を自社で遂行することで、製品別の規格と物性を実現している。主要製品は、乳房再建用移植材「MyDerm」、骨移植材「MyBone」、コラーゲン組織補充材「MyGen」、歯科用遮蔽膜「MyGis」などである。
再建・再生医療素材市場は、高齢化や慢性疾患の増加などに伴い、需要拡大が期待される分野だ。MS Bioは企業説明会(IR)資料において、韓国国内の乳房再建用同種真皮市場が、2025年の約784億ウォンから2028年には約1,056億ウォンまで拡大すると予測した。
新規成長動力としては、皮膚美容と次世代医療機器を提示した。今年3月、人体組織由来細胞外マトリックス(ECM)ベースのスキンブースター「ジゼル・リボンヌ」を発売し、GC Wellbeingの営業網を活用して市場参入を推進している。羊膜ベースの眼科用製品やコラーゲンベースの医療機器の開発、海外の生産・販売基盤の拡大も推進中である。ただし、新規製品の認可進行状況や実際の商用化成果によって、今後の事業拡張の速度は変わり得る。
市場競争も激しい。韓国国内の人体組織移植材市場では、L&C BioやHansBiomedなどと競争しており、スキンブースター市場には多様な素材を活用した製品が発売されている。後発走者であるMS Bioとしては、製品の差別化と流通網の確保が重要となる見込みだ。
原材料の輸入依存度も負担である。昨年、同種組織原材料の買入額のうち、輸入比率は97.1%に達した。人体組織は寄贈に依存しており、新規供給先の確保にも承認手続きが必要なため、為替変動やサプライチェーンの混乱に脆弱な可能性がある。2024年には、輸出国の製造元登録漏れにより、3ヶ月間の輸入業務停止処分を受けた経歴もある。今後、組織銀行の許可更新や健康保険の診療報酬政策の変化も、事業に影響を及ぼす可能性がある。
特許紛争も進行中である。HansBiomedは、去る5月に「XenoPatch」の特許侵害を主張し、本案訴訟と仮処分を提起した。損害賠償請求額は1億ウォンである。MS Bioは侵害は成立しないとの立場だが、訂正された証券届出書に基づくと、仮処分事件は裁判所の決定を待っている状態であり、結果によっては関連製品の生産・販売が制限される可能性がある。
MS Bio 実績および資金使用計画
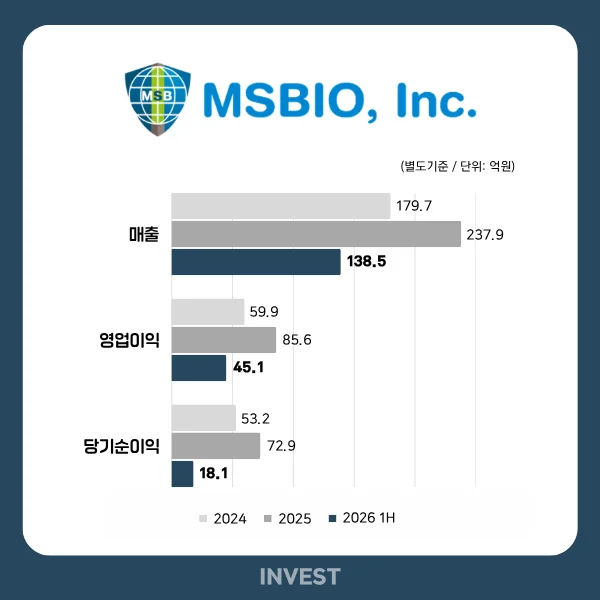
将来の成長可能性を掲げる一部のバイオ企業とは異なり、MS Bioはすでに営業黒字の基盤を確保している点で差別化される。昨年、営業利益率は36%に達し、今年上半期も売上高と営業利益が前年同期比でそれぞれ26.5%、21.3%増加した。ただし、支払手数料と株式報酬費用の増加により、上半期の営業利益率は32.6%に低下した。
一方、上半期の純利益は18億ウォンで、前年同期比43.4%減少した。これは、償還転換優先株に関連する派生商品負債の評価損失19億ウォンと、金融資産の評価損失などが反映された影響である。当該の優先株は今年4月に全量普通株に転換されたため、関連する派生商品負債から発生する評価損益の要因は解消された。
財務構造も変化した。昨年末に94.3%だった負債比率は、今年6月末に3.8%へと低下した。償還転換優先株の普通株転換により、負債が減少し資本が拡充された結果である。金融機関からの借入金も、昨年全額を償還済みである。
営業活動では、現金の流入が続いた。今年上半期の営業活動によるキャッシュフローは35億ウォンで、黒字を維持した。投資活動では149億ウォンが流出したが、その大部分は金融商品の取得によるものである。財務活動による現金の流出は2,000万ウォンにとどまり、上半期末の現金及び現金同等物は62億ウォンと集計された。
ただし、売上債権回転率は下落傾向にある。今年上半期末の売上債権は70億ウォンで、昨年末より増加し、貸倒引当金も増えた。これらは、上級総合病院や代理店など、相対的に代金回収期間が長い取引先の売上比重が拡大した影響である。
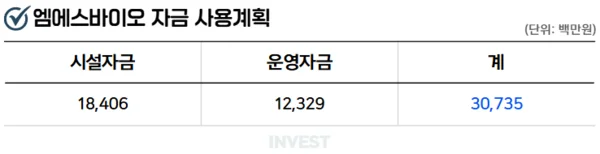
MS Bioは、今回の公募を通じて調達する純収入約307億ウォンを、生産施設の拡充や国内外の臨床試験などに投入する計画だ。このうち最も大きな比重を占める184億ウォンは、忠清北道清州梧倉の新工場建設に割り当てられ、残りの123億ウォンは国内外の臨床試験やベトナム生産法人の設立などに使用される予定である。
梧倉の新工場は、既存の城南事業場の生産空間の分散と設備拡張の制約を解消するための投資である。会社側は、2028年上半期の竣工と下半期の商業生産開始を目標としている。新工場稼働後、最大生産能力を売上高ベースで現在の約350億ウォンから700億〜800億ウォン水準に拡大する構想だ。
研究開発と海外市場進出にも資金を投入する。国内では、MyDerm Reconとセタフィル、豚胎盤由来スキンブースターなどの臨床試験に28億ウォンを割り当てた。中国市場進出のための羊膜レンズなど3品目の臨床試験には93億ウォンを投入し、ベトナム生産法人の設立および初期運営には2億ウォンを使用する計画である。
コメント 0
現在コメントの投稿は無効になっています。