[Tranh chấp quyền điều hành] Hoban Group vượt mốc 20% cổ phần Hanjin KAL... Chỉ cách phía Cho Won-tae 0,42%p, liệu có biến thành tranh chấp quyền điều hành?
Sự thay đổi trong cấu trúc sở hữu của Hanjin KAL, công ty mẹ của Korean Air, đang thu hút sự chú ý của thị trường khi Hoban Group đã nâng tỷ lệ sở hữu lên 20…
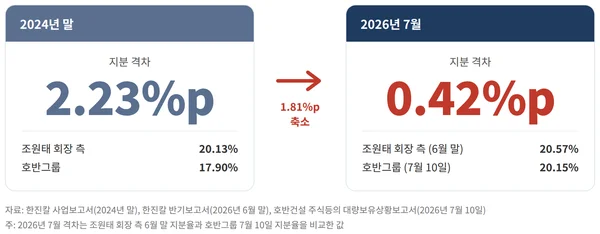
Sự thay đổi khả năng trong cấu trúc quản trị của Hanjin KAL, công ty mẹ của Korean Air, đang thu hút sự chú ý của thị trường. Hiện tại, cổ đông lớn nhất của Hanjin KAL là Chủ tịch Hanjin Group Cho Won-tae và các bên liên quan, với tỷ lệ sở hữu dựa trên báo cáo bán niên là 20,57%. Cổ đông lớn thứ hai, Hoban Group, đang nắm giữ 20,15% cổ phần dựa trên báo cáo sở hữu lớn vào tháng 7. Khoảng cách giữa hai bên chỉ là 0,42 điểm phần trăm, và trong tình huống Hoban bơm thêm vốn, cổ đông lớn nhất của Korean Air có thể bị thay đổi.
Phía Hoban vẫn giữ lập trường chính thức là 'đầu tư đơn thuần', nhưng thị trường chứng khoán không có xu hướng chấp nhận điều này một cách dễ dàng. Việc Hoban từng đóng vai trò then chốt trong cuộc tranh chấp quyền điều hành với LS trong quá khứ đang tiếp thêm sức mạnh cho những nghi vấn này. Một số ý kiến trên thị trường đang đồng thời đưa ra kỳ vọng và lo ngại về khả năng tái hiện 'sự cố Korea Zinc thứ hai'.
Việc mua cổ phần của Hoban kéo dài 4 năm... Khoảng cách sở hữu từ 2,23%p xuống còn 0,42%p
Có một vài lý do khiến thị trường không xem việc mua cổ phần của Hoban là đầu tư đơn thuần. Điển hình là việc Hoban đã liên tục mở rộng tỷ lệ sở hữu trong khoảng 4 năm qua đã gây ảnh hưởng lớn.
Thời điểm Hoban thực sự nổi lên là cổ đông lớn thứ hai của Hanjin KAL là tháng 4 năm 2022. Vào thời điểm đó, khi quỹ đầu tư tư nhân KCGI đang tranh chấp quyền điều hành quyết liệt với Chủ tịch Cho Won-tae, KCGI đã tuyên bố thoái vốn, và Hoban đã mua lại 9,4 triệu cổ phiếu tương ứng với 13,97% cổ phần với giá 60.000 won mỗi cổ phiếu, tổng cộng là 564 tỷ won. Sau đó, Hoban đã cho thấy những động thái tích cực như mua thêm cổ phần sở hữu tại Pan Ocean và huy động các công ty con để liên tục tăng tỷ lệ sở hữu. Những bước đi này có thể được giải thích là ý chí tham gia quản lý vượt ra ngoài việc đầu tư đơn thuần.
Hanjin KAL 'khan hiếm cổ phiếu' với 25% lượng lưu thông, biến động giá cổ phiếu sẽ tăng cao nếu cuộc cạnh tranh sở hữu bùng nổ
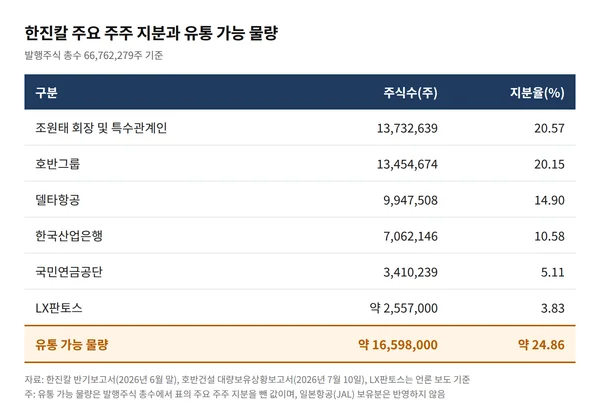
Theo báo cáo bán niên tháng 6, tổng số cổ phiếu đang lưu hành của Hanjin KAL hiện tại là khoảng 66,77 triệu cổ phiếu. Nếu loại trừ cổ phần thân hữu của phía Chủ tịch Cho Won-tae, cổ phần của Hoban và cổ phần của các nhà đầu tư khác, thì lượng cổ phiếu thực tế lưu thông trên thị trường chỉ chiếm khoảng 25% tổng số.
Cấu trúc 'khan hiếm' với lượng cổ phiếu lưu thông hạn chế như thế này có thể trở thành ngòi nổ khiến giá cổ phiếu bùng nổ nếu tranh chấp xảy ra. Cuộc tranh chấp quyền điều hành Korea Zinc làm rung chuyển thị trường vốn gần đây là một ví dụ điển hình. Trong tình huống hầu như không có cổ phiếu lưu thông có thể mua được, nếu cả hai bên tham gia vào cuộc cạnh tranh sở hữu, số lượng cổ phiếu lưu thông sẽ còn giảm xuống nữa, và do đó biến động giá cổ phiếu có thể mở rộng một cách phi lý.
Hanjin KAL là doanh nghiệp từ trước đến nay luôn phản ứng nhạy cảm với các vấn đề biến động cổ phần. Vào tháng 5 năm 2025, ngay sau khi công bố việc mở rộng sở hữu của Hoban, giá cổ phiếu đã ghi nhận mức giá trần trong hai ngày liên tiếp, và vào tháng 12 cùng năm, chỉ với những dự đoán về việc huy động vốn của Hoban, giá cổ phiếu đã tăng vọt 20,8% chỉ trong một ngày. Trước đó, giá cổ phiếu cũng từng tăng mạnh trong thời gian ngắn khi cuộc tranh chấp quyền điều hành giữa hai anh em nổ ra.
Nhìn vào cấu trúc sở hữu hiện tại, tuyến phòng thủ của phía Chủ tịch Cho Won-tae có vẻ khá kiên cố. Nếu cộng cổ phần của gia đình Chủ tịch Cho (20,57%) với Delta Air Lines (14,90%), Korea Development Bank (10,58%) và LX Pantos (3,83%), tỷ lệ cổ phần thân hữu lên tới 49,87%.
Thêm vào đó, vào ngày 10 tháng 7, khi Hoban đã tăng tỷ lệ sở hữu lên đến 20,15%, Hội đồng quản trị của Jungseok Inha Educational Foundation thuộc Hanjin Group đã quyết định mua cổ phiếu Hanjin KAL. Họ đã bán hết số cổ phiếu Korean Air đang nắm giữ để thu về 73,6 tỷ won, và quyết định mua số cổ phiếu Hanjin KAL với quy mô tổng cộng 102,3 tỷ won bằng cách bổ sung thêm vốn vào cuối năm. Đây là một biện pháp khó có thể xem là ngẫu nhiên, và được giải thích là Hanjin KAL đã chuẩn bị chiến lược phòng thủ để đối phó với những động thái của Hoban.
Không thể mua hay không muốn mua... Tình hình nội bộ của Hoban
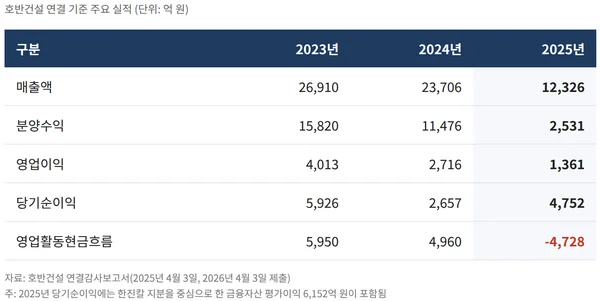
Trong vấn đề này, doanh thu hợp nhất năm 2025 của Hoban Construction, một mắt xích quan trọng, là 1,2326 trillion won, giảm 48% so với năm trước. Lợi nhuận hoạt động cũng giảm gần một nửa xuống còn 136,1 tỷ won, phần lớn là do ảnh hưởng của việc doanh thu bán nhà giảm mạnh 78% từ 1,1476 trillion won xuống còn 253,1 tỷ won. Lợi nhuận hoạt động hợp nhất cũng bị thu hẹp xuống còn một phần ba so với mức 401,3 tỷ won vào năm 2023 chỉ sau 2 năm. Nói cách khác, về mặt bề nổi, sức mạnh kinh doanh cốt lõi của Hoban không ở trong tình trạng tốt.
Ngược lại, lợi nhuận ròng trong kỳ tăng 78,9% lên mức 475,2 tỷ won. Đây là kết quả của việc phản ánh lợi nhuận đánh giá tài sản tài chính như cổ phần Hanjin KAL là 615,2 tỷ won. Trên thực tế, giá trị sổ sách của cổ phần Hanjin KAL đã tăng mạnh từ 900,8 tỷ won lên 1,5544 trillion won trong vòng một năm qua.
Trong tình huống này, thị trường đang đưa ra hai cách giải thích. Thứ nhất, có ý kiến cho rằng nếu chỉ nhìn vào báo cáo tài chính, khả năng mua thêm thực sự đã giảm sút. Thứ hai, cũng có nhận định rằng việc chỉ dừng lại ở tư cách nhà đầu tư đơn thuần, không mua thêm mà duy trì lợi nhuận đánh giá tài sản đang nắm giữ sẽ có lợi hơn nhiều. Xem xét việc Hoban đã từng tham gia vào cuộc chiến thâu tóm Kumho Industrial vào năm 2015 và luôn thể hiện sự quan tâm liên tục đến ngành hàng không, cũng có những giải thích cho rằng thực tế họ đang điều chỉnh tốc độ một cách chiến lược chứ không phải do giới hạn về khả năng mua.
Tệ hơn nữa, Taihan Cable & Solution, công ty con cốt lõi của Hoban Group, gần đây cũng đang đối mặt với rủi ro pháp lý khi bị cơ quan kiểm sát điều tra vì nghi ngờ rò rỉ công nghệ cáp ngầm của LS Cable & System. Do những yếu tố phức tạp này, Hoban đang đứng trước ngã rẽ quan trọng: liệu họ đang ở trong "tình trạng không thể mua thêm" do thiếu khả năng tài chính, hay họ đang "không mua thêm" dựa trên tính toán chiến lược và lợi ích kế toán.
Hồi 2 của tranh chấp quyền điều hành Hanjin KAL: Biến số '10,58% cổ phần do Korea Development Bank nắm giữ'
Điểm mấu chốt có thể gây ảnh hưởng sâu sắc đến vấn đề tỷ lệ sở hữu của hai doanh nghiệp là 10,58% cổ phần mà Korea Development Bank đang nắm giữ. Vào ngày 17 tháng 12 tới, việc sáp nhập giữa Korean Air và Asiana Airlines sẽ hoàn tất, đánh dấu sự ra đời chính thức của Korean Air hợp nhất. Trong văn bản ý kiến trình lên National Assembly Political Affairs Committee vào tháng 6 năm 2025, Korea Development Bank đã cho biết sẽ xem xét phương án thu hồi vốn đầu tư sau khi sáp nhập, có tính đến các điều kiện thị trường.
Nhiều ý kiến trên thị trường cho rằng vì hàng không là ngành công nghiệp quốc gia, nên do đặc thù chính sách, khả năng cao Korea Development Bank sẽ ủng hộ phía Chủ tịch Cho.
Như vậy, thị trường đang có nhiều kịch bản có thể đảo ngược vấn đề quyền điều hành giữa Hanjin KAL và Hoban. Khoảnh khắc mục tiêu của Hoban chuyển từ đầu tư đơn thuần sang từ khóa quyền điều hành có thể đóng vai trò là tin tích cực đối với giá cổ phiếu. Ngược lại, nếu cổ phần của Korea Development Bank chắc chắn đứng về phía Hanjin KAL, nó có thể là tin tiêu cực đối với giá cổ phiếu do sự biến mất của động lực tăng trưởng. Sự quan tâm của các cổ đông đang ngày càng tăng cao về việc liệu vấn đề cổ phần giữa Hanjin KAL và Hoban sẽ tiến tới hồi thứ 2 của cuộc tranh chấp hay không.
Bình luận 0
Hiện tại chưa thể bình luận.