Lee Hoon-ki:“只要两个半年度脱离标准,即可规避低PBR推定”……批评政府的防止压低股价法方案
共同民主党议员Lee Hoon-ki及机构投资者代表在国会举行记者会,敦促尽快通过《防止压低股价法》,并批评政府目前的方案存在漏洞,容易被企业通过短期管理PBR来规避监管。
有指出认为,政府制定的“防止压低股价”方案,仅通过管理部分期间的市净率(PBR),即可规避适用。主张认为,为了改变“股价越低,最大股东的继承及赠与税负担越轻”的结构,必须引入反映企业实际价值的评估下限。
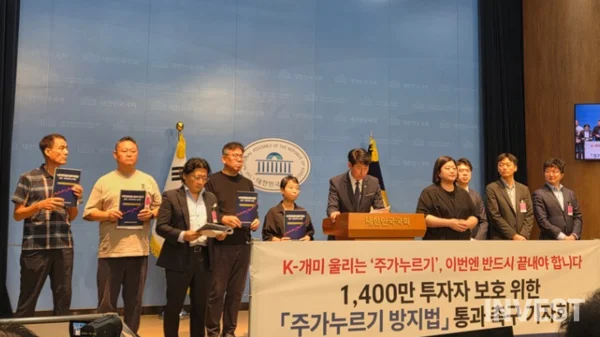
共同民主党议员Lee Hoon-ki于30日在国会沟通馆举行“敦促尽快通过守护K-蚂蚁的防止压低股价法记者会”,并强调:“为了消除在继承及赠与过程中产生的低股价经济诱因本身,必须通过防止压低股价法。”
出席记者会的有5名小股东代表,以及VIP Asset Management代表Kim Min-guk、Align Partners Capital Management代表Lee Chang-hwan、Quad Asset Management董事Kim Ji-yeol等3名机构投资者代表。
现行法律在继承或赠与上市股票时,以评估基准日前后的平均股价为标准来计算价值。其结构是股价降低时,最大股东的继承及赠与税负担也会随之减轻。因此,不断有人指出,与其为了提高企业价值而扩大分红或实施股东回报政策,维持相对较低的股价反而更有利于经营权继承。
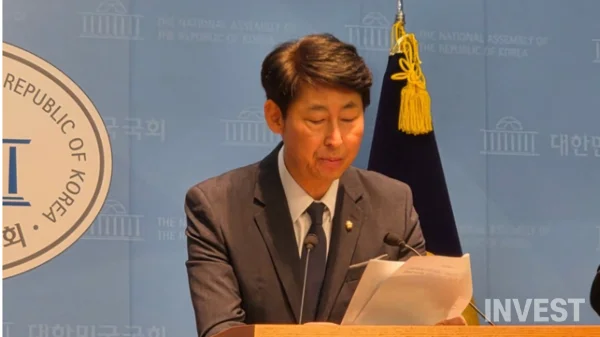
Lee议员主张,这种税制结构是导致国内上市公司估值长期低迷的原因之一。他表示:“目前国内有约1300家上市公司的估值甚至达不到净资产价值的80%。”
根据财政经济部于今年8月公布的防止压低股价方案,在最近的13个半年度中,若累计12个半年度符合一定PBR标准的企业,将被推定为长期低PBR企业。在有价证券市场中,标准是是否属于行业后25%,在KOSDAQ市场中则是后10%。
Lee议员指出:“在13个半年度中,只要仅有两个半年度脱离标准,就可以规避推定条件。这与其说是持续提高企业价值,不如说是给企业留下了通过管理部分期间的PBR来规避适用的余地。”他接着批评政府方案是“防止压低股价放任法”。
此前,李在明总统于8月7日表示政府方案未能充分体现初衷,并指示全面重新审查,但财政经济部尚未公开修正案。
由Lee议员代表提议的《继承税及赠与税法》修正案规定,若最大股东等持有的上市股票市价低于税法规定的每股净资产价值的80%,则适用非上市股票的评估方式。其方式是设定评估下限,使股价降至一定水平以下时,继承及赠与税负担不会进一步减轻。
该方案还包括将经历资本侵蚀、复兴程序、经营正常化协议等不可避免的经营困难的企业排除在适用对象之外。此外,还包含了废除对最大股东股票的20%溢价评估,并允许使用上市股票缴纳继承税以完善纳税负担的内容。
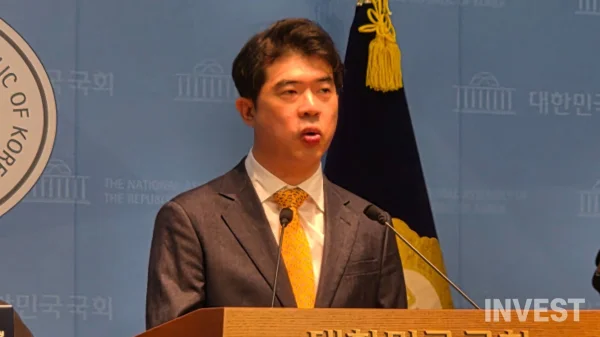
Kim Min-guk代表表示:“虽然公司赚钱能力强且资产雄厚,但在我们的市场中,股价远低于其价值的情况依然很多。部分大股东减少分红并将现金留在公司,而自己却过度提高薪酬,或通过关联交易转移公司利益。”
他接着指出:“压低股价并不只通过显眼的非法行为进行。减少分红并积攒利润也可以以‘经营判断’之名进行,因此税务机关很难逐一进行判断。”
Kim代表还将政府方案重新审查的过程未向市场公开视为问题之一。他要求:“在总统指示全面重新审查后,市场完全无法得知正在进行怎样的讨论。请与市场共享讨论正在向哪个方向进行。”
他补充道:“这不是一部旨在惩罚某人的法律,而是为了让大股东和小股东看向同一个方向的法律”,并请求在定期国会内完成处理。
Lee议员表示:“必须创造一个提高企业价值后,大股东和小股东能共同获益,且国民能信任并进行长期投资的资本市场。我将在本次定期国会中务必通过防止压低股价法。”
Covers National Assembly for INVEST NEWS GLOBAL, and also writes about Startup Is and News.
评论 0
当前已关闭评论功能。