イ・フンギ議員「2半期だけ基準を外れても低PBR推定を回避できる」…政府案の「株価抑制防止法」を批判
共に民主党のイ・フンギ議員は30日、政府が用意した「株価抑制防止」策が一部期間のPBR管理のみで適用を回避できると指摘し、早期の「株価抑制防止法」の成立を促した。
政府が用意した「株価抑制防止」策が、一部期間の株価純資産倍率(PBR)管理のみで適用を回避できるとの指摘が出た。株価が低いほど最大株主の相続・贈与税負担が減る構造を変えるためには、企業の実際の価値を反映した評価下限を導入すべきだという主張だ。
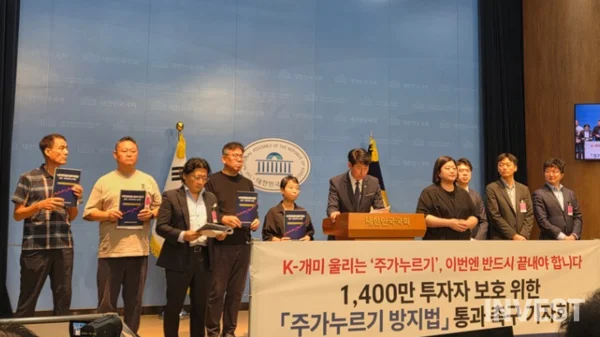
イ・フンギ共に民主党議員は30日、大韓民国国会疎通館で「K個人の投資家を守る株価抑制防止法の早期通過を促す記者会見」を開き、「相続・贈与の過程で発生する低い株価への経済的誘因そのものを解消するには、必ず株価抑制防止法が通過されなければならない」と強調した。
記者会見には、小口株主代表5名とキム・ミングク VIP Asset Management代表、イ・チャンファン Align Partners Capital Management代表、キム・ジヨル Quad Asset Management理事など、機関投資家代表3名が参席した。
現行法は、上場株式を相続または贈与する際、評価基準日の前後における平均株価を基準に価値を算定する。株価が低くなれば、最大株主の相続・贈与税負担も減る構造だ。このため、企業価値を高めるための配当拡大や株主還元政策よりも、むしろ比較的低い株価を維持する方が経営権の承継に有利であるとの指摘が絶えず提起されてきた。
イ議員は、このような税制構造が国内上場企業の低評価を固定化させる原因の一つであると主張した。同議員は「現在、純資産価値の80%にも満たない低評価の上場会社が国内に1,300社余りに達する」と述べた。
財政経済部が昨年8月に発表した株価抑制防止策によると、直近13半期のうち累積12半期の間、一定のPBR基準に該当する企業を長期低PBR企業と推定する。有価証券市場ではPBRが業種別下位25%、コスクダック市場では下位10%に該当するかどうかが基準となる。
イ議員は「13半期のうち、わずか2半期だけ基準から外れても推定要件を回避できる」とし、「企業価値を持続的に高めることよりも、一部期間のPBRだけを管理して適用を避ける余地を与えるものだ」と指摘した。続いて政府案を「株価抑制放置法」であると批判した。
先に、イ・ジェミョン大統領は昨年8月7日、政府案が当初の趣旨を十分に活かせていないとして全面的な再検討を指示したが、財政経済部はまだ修正案を公開していない。
イ議員が代表発議した相続税および贈与税法改正案は、最大株主などが保有する上場株式の時価が、税法上の1株当たり純資産価値の80%に満たない場合、非上場株式の評価方式を適用するようにした。株価が一定水準を下回った際、相続・贈与税の負担がそれ以上減らないよう、評価下限を設ける方式だ。
資本欠損や更生手続き、経営正常化約定など、避けられない経営難に陥っている企業は適用対象から除外する。最大株主の株式に対する20%の割増評価を廃止し、上場株式で相続税を納付できるようにして納税負担を補完する内容も含まれている。
キム・ミングク代表は「会社は稼ぎが良く資産も多いが、株価がその価値に遠く及ばないケースが我が国の市場には依然として多い」とし、「一部の大株主は配当を少なくして現金を会社に蓄える一方で、自身は給与を過度に上げたり、仕事の囲い込みによって会社の利益を別途確保したりすることもある」と述べた。
続いて「株価抑制は目に見える不法行為だけで行われるのではない」とし、「配当を減らして利益を蓄えることも経営判断という名目で可能であるため、課税当局がこれらを一つ一つ判断するのは容易ではない」と指摘した。
キム代表は、政府案の再検討プロセスが市場に公開されない点も問題として挙げた。同氏は「大統領の全面的な再検討指示の後、どのような議論が行われているのか、市場では全く知ることができない」とし、「どのような方向で議論が進んでいるのか、市場と共有してほしい」と要求した。
さらに「誰かを罰するための法ではなく、大株主と小口株主が同じ方向を向くようにするための法である」とし、定期国会内での処理を要請した。
イ議員は「企業価値を高めれば、大株主と小口株主が共に利益を得て、国民が信じて長期投資できる資本市場を作らなければならない」とし、「今回の定期国会で株価抑制防止法を必ず通過させる」と述べた。
INVEST NEWS GLOBALで国会を中心に取材し、スタートアップとは・ニュースの記事も執筆しています。
コメント 0
現在コメントの投稿は無効になっています。