セキュリティ・トークン(STO)来年施行…既存証券の公募拡大基準を先に定めるべき
セキュリティ・トークン(STO)制度が来年2月から施行される予定だが、既存の金融商品をトークン化して公募する段階への移行時期が未定であるため、企業が準備できるよう判断基準を事前に提示すべきとの主張が国会セミナーで出された。
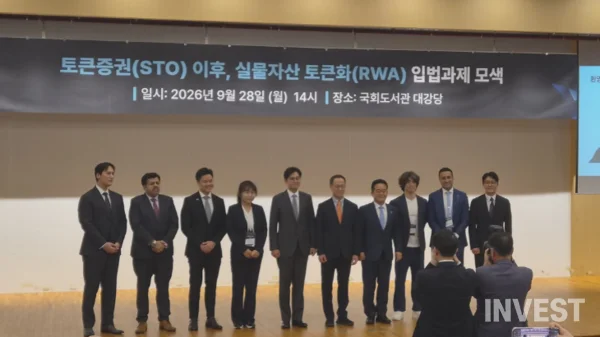
セキュリティ・トークン(STO)制度が来年2月から施行される予定だが、株式や債券、ファンドなどの既存の金融商品をトークン形式で発行して公募する段階へいつ移行するかは、まだ具体的に決まっていない。第一段階の運用結果を見て拡大の是非を決定するとしても、市場が準備できるよう判断基準をあらかじめ提示すべきだという主張が国会セミナーで出された。
キム・テリム・アクシス法律事務所代表弁護士は、28日に国会図書館の大講堂で開催された「トークン証券(STO)以後の実物資産トークン化(RWA)に向けた立法課題の検討」セミナーにおいて、「第1段階では2027年2月という日付を設定したが、第2段階が開かれる公募の門には日付がない」と述べた。
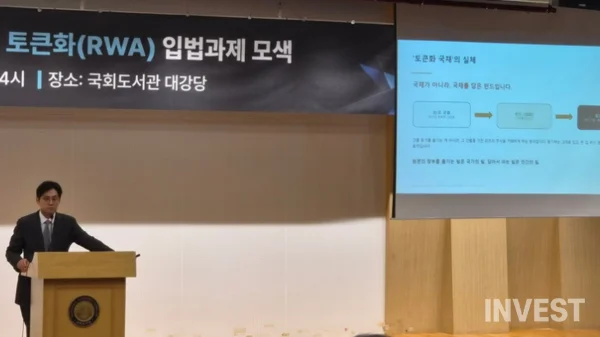
大韓民国金融委員会が今月発表した政策の方向性によると、来年2月に始まる第1段階には、機関投資家対象の私募ファンド・社債と信託方式の非上場株式、公募の小口投資証券のトークン化が含まれる。小口投資証券の公募は第一段階から推進される。時期が決まっていないのは、小口投資を超えて既存証券の公募トークン化へと拡大する第2段階だ。大韓民国金融委員会は、初期運用の安定性と効率性、市場需要などを検討し、次の段階へ進む計画だ。
キム弁護士は、政府が段階的な方向性を提示した点については進展があると評価した。ただし、公募拡大の時期が初期市場の安定性と技術水準に依存しているという説明だけでは、企業が事業計画を立てるのが難しいと指摘した。証券会社や発行企業がシステム投資や人員採用を準備できるよう、次の段階へ移行する際に確認する指標をあらかじめ公開すべきだという主張だ。
彼が提案した方式は、公募の開放日を直ちに確定することではない。機関投資家対象の市場が一定期間事故なく運用されたか、発行された証券の数量と帳簿記録が一致しているかなどを主要な点検指標とし、その充足状況に応じて拡大を決定しようというものだ。基準を事前に公開すれば、企業は目標に合わせて事業を準備でき、当局は運用結果に基づいて次の段階を客観的に判断できるという説明だ。
キム弁護士は、国内の実物資産トークン化の議論の範囲も広げるべきだと見た。国内では不動産や美術品を分割して投資する小口投資が主に言及されるが、海外では国債を組み入れたファンドの持分のように、既存の金融商品をトークン化して取引する事例もあるという。彼は、国債のトークン化が必ずしも国家が管理する国債帳簿自体をブロックチェーンに移すことを意味するわけではないと説明した。どのような権利をトークン化して取引するかによって、必要な制度も異なるためだ。
公募対象を広げた後は、発行したセキュリティ・トークン(STO)を他の取引帳簿に移せるかどうかも定めるべきだと主張した。キム弁護士は発表の中で、一つのセキュリティ・トークン(STO)を発行した元帳から別の元帳へ移すことには制限があると指摘した。同じ証券が複数の帳簿に重複して記録されるリスクを防ぐための選択だが、帳簿ごとに取引が分断される可能性があるという。
キム弁護士は「この方式で進行すれば、流動性が元帳ごとに閉じ込められた水たまりになる」とし、「移動禁止の原則を立てたのであれば、例外条件をどのように設定するか、いつ解除するかについての議論が始まるべきだ」と述べた。元帳間の移動を許可するための安全な条件と時期を定めようという提案だ。
セキュリティ・トークン(STO)を売買する際、代金を支払う手段も必要であると強調した。証券を移転する過程と代金支払いをブロックチェーンで同時に処理するには、決済に使用するトークンの法的根拠が整備されなければならないという。キム弁護士は、公募拡大、元帳間の移動、決済に関する自身の提案を「正解ではなくアイデア」であると明かし、詳細な制度について議論を続けようと呼びかけた。
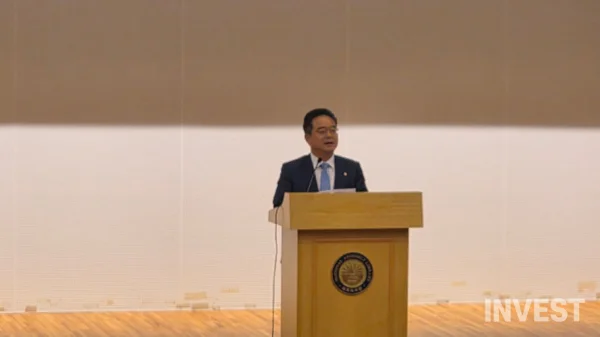
ミン・ビョンドク議員は「発行できるようにする制度から、今や実際に使われるようにする制度へと進まなければならない」とし、「トークンが発行されるだけで動かなければ、市場は形成されない」と述べた。
INVEST NEWS GLOBALで国会を中心に取材し、スタートアップとは・ニュースの記事も執筆しています。

コメント 0
現在コメントの投稿は無効になっています。