证券型代币(STO)明年实施……需先确定现有证券公募扩大标准
在国会举行的研讨会上,专家建议在证券型代币(STO)制度实施后,应预先公布扩大现有证券公募范围的判断标准,以便企业能够提前做好系统投资和人才招聘等准备。
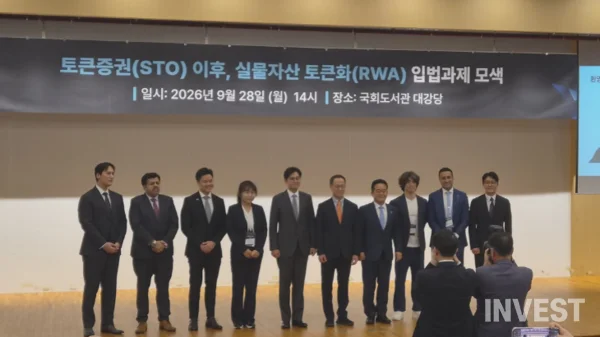
证券型代币制度预计将于明年2月开始实施,但何时能从将股票、债券、基金等现有金融产品以代币形式发行并进入公募阶段,目前尚未具体确定。在国会研讨会上有人主张,即使决定在观察第一阶段运营结果后再决定是否扩大范围,也应预先提出判断标准,以便市场做好准备。
Axis律师事务所代表律师Kim Tae-rim在28日于国会图书馆大讲堂举行的“探索证券型代币(STO)之后实物资产代币化(RWA)的立法课题”研讨会上表示:“虽然第一阶段定在了2027年2月这个日期,但通往第二阶段公募的大门并没有日期。”
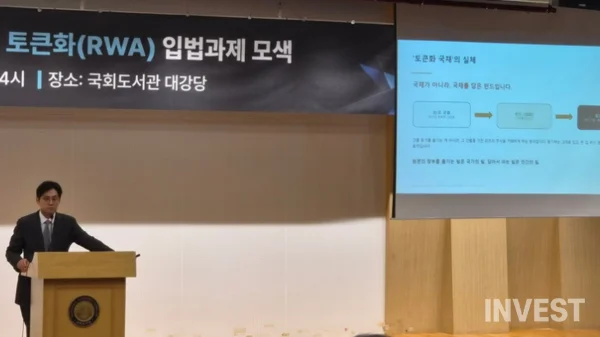
根据金融委员会本月公布的政策方向,明年2月开始的第一阶段将包括面向机构投资者的私募基金·债券、以信托方式进行的非上市股票,以及公募碎片化投资证券的代币化。碎片化投资证券的公募将从第一阶段开始推进。尚未确定时间点的是第二阶段,即从碎片化投资扩大到现有证券的公募代币化。金融委员会计划在观察初期运营的稳定性、效率及市场需求后,再转向下一阶段。
Kim律师对政府提出阶段性方向的做法评价为有所进展。但她指出,仅凭“公募扩大时机取决于初期市场的稳定性和技术水平”这一说明,企业很难制定业务日程。她主张,为了让证券公司和发行企业能够准备系统投资和人才招聘,在进入下一阶段时应预先公开确认指标。
她建议的方式并非立即确定公募开放的日期。而是将“面向机构的市场是否在一定期间内无事故运行”、“发行证券的数量与账簿记录是否一致”等作为主要检查指标,并根据是否满足这些指标来决定是否扩大范围。她解释说,如果预先公开标准,企业就可以根据目标准备业务,当局也可以根据运营结果客观地判断下一阶段。
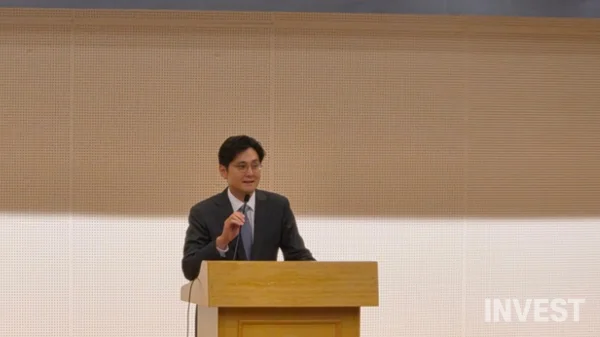
Kim律师认为,也应扩大国内实物资产代币化讨论的范围。在国内,主要讨论的是通过碎片化投资来分割投资房地产或艺术品,但在海外,也有将国债基金份额等现有金融产品制成代币进行交易的案例。她解释说,国债代币化并不一定意味着必须将国家管理的国债账簿本身转移到区块链上。因为根据将何种权利制成代币进行交易,所需的制度也会有所不同。
她主张,在扩大公募对象后,还应确定发行的证券型代币是否可以转移到其他交易账簿。Kim律师在发表中指出,目前对于将一个证券型代币从发行的原始账簿转移到其他账簿存在限制。虽然这是为了防止同一证券在多个账簿中重复记录而做出的选择,但这也意味着交易可能会按账簿进行分割。
Kim律师表示:“如果按这种方式进行,流动性将变成困在每个账簿里的水洼”,“如果确立了禁止移动的原则,那么应该开始讨论如何设定例外条件以及何时解除限制。”这是关于确定允许账簿间移动的安全条件和时点的建议。
她还强调,在买卖证券型代币时,需要具备支付款项的手段。如果要将证券转移过程与款项支付在区块链上同步处理,则必须建立用于结算的代币的法律依据。Kim律师表示,关于公募扩大、账簿间移动及结算的建议“并非标准答案,而是想法”,并表示希望就详细制度继续进行讨论。
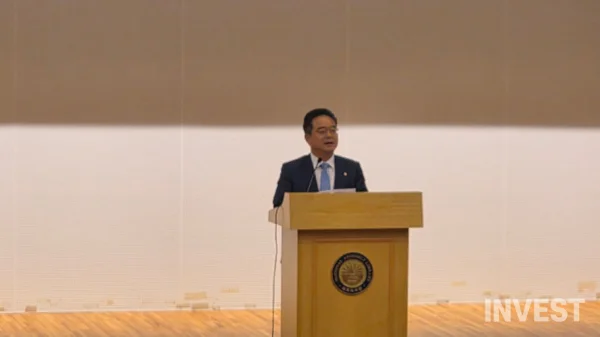
Min Byung-dug议员表示:“制度应该从‘使其能够发行’转向‘使其能够实际使用’”,“如果代币只是被发行出来却无法流动,市场就无法形成。”
Covers National Assembly for INVEST NEWS GLOBAL, and also writes about Startup Is and News.

评论 0
当前已关闭评论功能。