GA影响力扩大引发专家呼吁强化销售责任与受害者救济
随着法人保险代理店(GA)在保险销售市场的影响力日益增强,专家建议应强化其在产品推荐及合同管理方面的责任,并完善制度以确保不公平销售的制裁能转化为实际的受害者救济。
3日举行的保险销售研讨会上,专家针对法人保险代理店(GA)影响力扩大带来的风险提出建议,指出应通过停业或吊销注册等强力制裁,解决销售人员为获取佣金而诱导消费者更换保险所导致的损失问题。
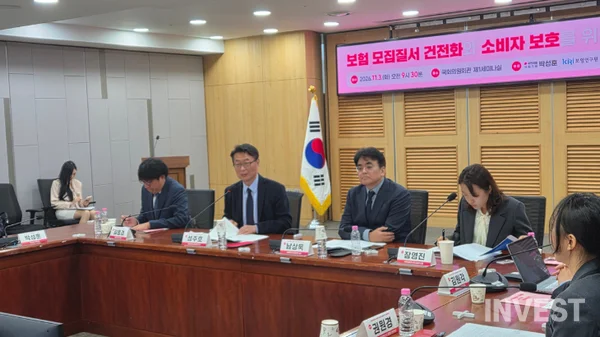
随着法人保险代理店(GA)在保险销售市场的影响力不断扩大,有建议指出,应同步强化其在产品推荐和合同管理方面的责任。相关观点认为,必须改善销售人员优先考虑销售佣金而非消费者保障需求的经营惯例,并完善制度,使针对不公平销售的制裁能够切实转化为受害者的损失补偿。金融监督院表示,有必要加强法律依据,以便对GA追究实质性的责任。
3日,国民力量党议员办公室与韩国保险研究院在国会议员会馆第一研讨室共同举办了“保险销售秩序规范化与消费者保护政策研讨会”。此次研讨会旨在保险公司产品开发与GA销售分离的经营环境下,寻求制度改进方案,以减少因过度佣金竞争和不公平销售导致的消费者损失,并强化销售者的责任。
会上,西原大学经营学系教授 Nam Sang-uk 发表了题为“根除保险不公平经营惯例与保护消费者权益方案”的报告,韩国保险研究院研究委员 Kim Dong-gyeom 则发表了“旨在改善募集秩序的政策课题”报告。
更换保险损失频发……需承担与销售权限相匹配的责任
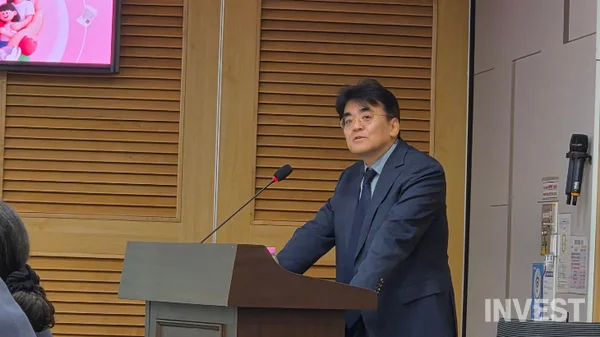
Nam Sang-uk 教授诊断称,随着保险公司开发产品与GA负责销售的“制版分离”模式扩大,销售责任与管控之间出现了间隙。他解释说,虽然销售市场正向以GA为中心的方向转变,但抑制不公平经营行为的责任与制裁机制尚未得到充分发挥。
其中代表性的问题是销售人员为了获取佣金,不当诱导消费者退掉现有保险并投保新产品。消费者在更换保险时,可能会面临退保返还金损失或保障空白,且由于年龄和投保条件的变化,可能导致保费负担增加。然而,如果消费者未能充分了解新旧合同之间的差异,将难以察觉这些不利因素。
Nam 教授认为,如果违规行为带来的收益高于制裁负担,同样的惯例将会反复出现。因此,他建议应考虑采取停业或吊销注册等强力制裁措施以提高效力,并同步加强受害消费者的救济程序。
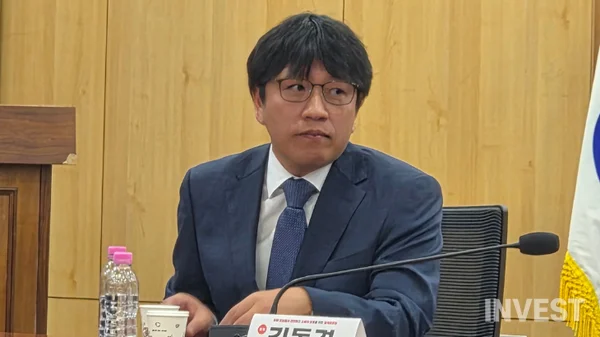
Kim Dong-gyeom 研究委员解释称,销售组织的责任应当从产品推荐一直延续到合同的维持与管理。由于消费者在投保时难以判断产品的价值,高度依赖销售人员的说明,因此行使推荐权力的组织也应对其结果负责。
为此,他建议应确保对比与说明环节不流于形式上的签署确认书,而应能够通过事后验证,确认销售人员对比了哪些产品、为何推荐特定产品,以及是否充分说明了与现有合同相比的利弊。
他补充道,在投保阶段,不仅要检查保障的必要性,还应检查相对于收入的保费负担、现有保障是否存在重复,以及在续保后是否能够负担保费。此外,GA的内部管控不应仅看是否有相关规定,而应以实际的投诉处理、预防重复性不完全销售以及合同管理绩效为中心进行评估。
“为何推荐此保险”……从推荐依据到销售责任进行追究
在随后的讨论中,有意见认为应让消费者能够理解产品推荐的依据,并在发生纠纷时能够核实销售过程与责任。其宗旨是改变信息公开和说明义务,使其能真正助力保险产品的选择,并将制裁违规行为后的环节与受害者救济相连接。
作为具体方案,会议提出了在劝诱投保阶段,通过一张对比表展示推荐产品的保险费、保障内容、解约返还率及佣金的方式。韩国金融消费者保护财团责任研究员 Lee Beom-yong解释说,不应仅限于让消费者在官网上自行查询佣金公示,更应在销售现场提供相关信息。其核心在于,如果推荐了高佣金产品,则应具体说明该产品提供了哪些额外的保障。
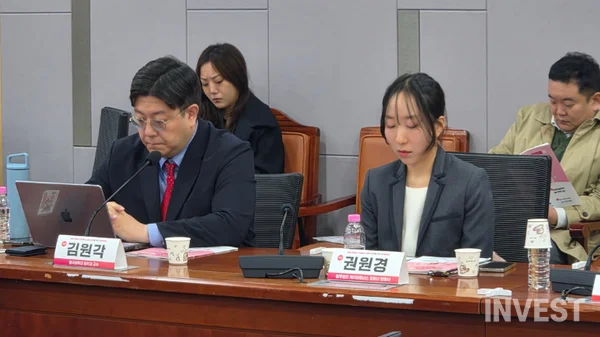
会议还提出了应扩大保险转换管理范围的建议。东国大学法学院教授 Kim Won-gak建议,不仅要公示同一保险公司内部的合同转换情况,还应公示转向其他保险公司的合同转换情况,以及一定规模以上的GA的换约现状。不过他解释说,与其针对合同变更本身提出问题,不如优先管理那些存在风险因素的交易,例如缺失客观对比,或同一客户的合同在短时间内集中发生更换等情况。
完善销售过程的证明记录及损害恢复程序也被列为补全课题。K Partners Law Firm合伙人律师 Kwon Won-gyeong建议,应保存能够客观重构咨询内容和招揽行为的记录,以便消费者在纠纷过程中能够利用这些记录。她表示,由于罚款等制裁并不能直接恢复消费者的损失,因此应引导销售机构主动进行损害救济,并告知合同权利及行使期限。
金融监督院“仅靠监督规定存在局限性……需强化法律依据”
金融监督院对这些问题意识表示认同,并强调应强化向销售机构追究责任的制度手段。
Park Won-gyu表示,基于佣金竞争过热会导致成本转嫁至保险费并引发消费者损失的判断,金融监督院正在推进制度改善。他解释说,将首年销售佣金限制在月交保险费12倍以内的“1,200%规则”扩大至GA所属的设计师,并引入佣金对比公示等措施,均出于此目的。
不过他指出,旨在防止不正当换约的对比与说明程序,在现场可能仅以签署确认书的形式结束。这可能导致消费者在填写多份投保文件时,无法充分意识到因解除原有合同而产生的损失。
Park组长指出,仅靠以监督规定为中心的制度改善,在对GA的违法行为追究有效责任方面存在局限性。他提到,被检查对象众多,且受到制裁的员工或设计师转投其他机构继续营业也是监管的难点。
因此,他建议在《保险业法》中制定适用于保险公司和GA的业务费用支出基本原则,以及内部控制与消费者保护体系的依据,并有必要强化制裁责任的手段。关于保险销售专业公司的讨论,他表示在GA行使扩大后的权限之前,应首先具备与之相对应的责任确保机制。
Covers National Assembly for INVEST NEWS GLOBAL, and also writes about Startup Is and News.
评论 0
当前已关闭评论功能。