GAの影響力拡大を受け、保険の不当販売への制裁と被害救済の連動を求める声
保険販売市場における法人保険代理店(GA)の影響力拡大に伴い、商品推奨から契約管理に至る責任の強化を求める提言がなされた。不当な販売行為への制裁が、消費者の実質的な被害救済につながる制度設計の必要性が議論されている。
3日、国会議員会館で保険募集秩序の健全化に向けた政策討論会が開催され、手数料獲得を優先する不当な乗り換えによる消費者被害を防ぐため、制裁と被害救済を連結させる制度改善の必要性が示された。金融監督院は、GAの違法行為に実効性のある責任を問うには、監督規定だけでなく保険業法による法的根拠の補強が必要であると指摘した。
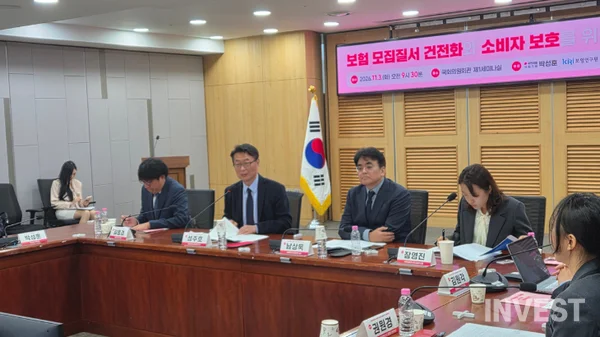
保険販売市場において法人保険代理店(GA)の影響力が増大していることを受け、商品の推奨および契約管理に対する責任を強化すべきとの提言がなされた。消費者に必要な保障よりも販売手数料を優先する営業慣行を改善し、不当な販売に対する制裁が実際の被害回復へとつながるよう制度を補完すべきとの指摘が出ている。金融監督院は、GAに対して実効性のある責任を問うための法的根拠の補強が必要であると明らかにした。
パク・ソンフン国民の力の議員事務所と韓国保険研究院は3日、国会議員会館の第1セミナー室にて「保険募集秩序の健全化と消費者保護に向けた政策討論会」を共同開催した。今回の討論会は、保険会社の開発とGAの販売が分離される営業環境において、過度な手数料競争や不当販売による消費者被害を軽減し、販売者の責任を強化するための制度改善策を模索するために設けられた。
この日、ナム・サンウク西原大学校経営学教授が「保険の不当な営業慣行の根絶と消費者権益保護策」を、キム・ドンギョム韓国保険研究院研究委員が「募集秩序改善のための政策課題」を発表した。
保険の乗り換え被害が繰り返される…販売権限に見合った責任が必要
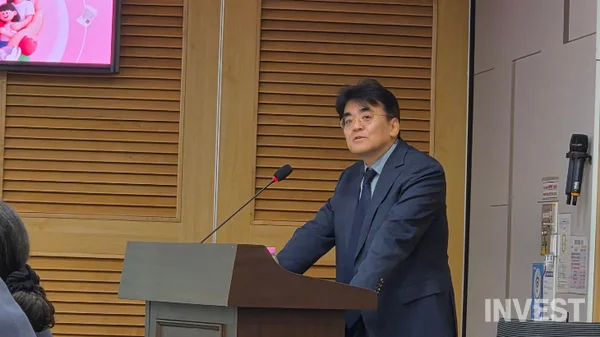
ナム・サンウク教授は、保険会社が商品を作りGAが販売する「製販分離」が拡大することで、販売責任と統制の間に乖離が生じていると診断した。GA中心に販売市場が変化しているものの、不当な営業行為を抑制するための責任と制裁が十分に機能していないとの説明だ。
代表的な問題として、販売者が手数料を得るために既存の保険を解約させ、新商品への加入を不当に誘導する行為が挙げられた。消費者は保険を切り替える際に解約返戻金の損失や保障の空白を経験し、年齢や加入条件の変化によって保険料の負担が増大する可能性がある。しかし、既存契約と新契約の差異について十分な説明を受けられない場合、こうした不利益を把握することは困難である。
ナム教授は、違反行為によって得る利益よりも制裁の負担が小さい場合、同様の慣行が繰り返される可能性があると見た。これに対し、業務停止や登録取消などの強力な制裁も検討して実効性を高めるとともに、被害を受けた消費者を救済する手続きも併せて強化すべきだと提案した。
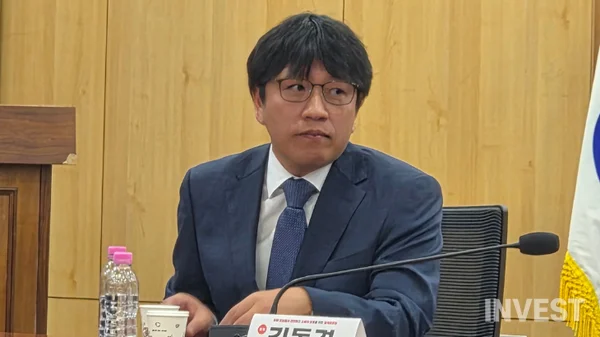
キム・ドンギョム研究委員は、販売組織の責任は商品の推奨から契約の維持・管理に至るまで継続すべきであると説明した。保険は消費者が加入時に商品の価値を判断することが難しく、販売者の説明に依存せざるを得ないため、推奨権限を行使する組織はその結果に対しても責任を負うべきだというものだ。
そのために、比較・説明が形式的な確認書の作成に留まらないよう、どのような商品を比較し、なぜ特定の商品の推奨に至ったのか、既存契約と比較して有利・不利な点を十分に説明したのかを、事後に検証できる仕組みが必要であると提案した。
加入段階においては、保障の必要性だけでなく、所得に対する保険料の負担や既存保障との重複、更新後の保険料を負担できるかどうかも点検すべきだと付け加えた。また、GAの内部統制についても、規程の有無よりは、実際の苦情処理や繰り返される不完全販売の予防、契約管理の成果を中心に評価すべきであると述べた。
「なぜこの保険を勧めたのか」…推奨の根拠から販売責任まで追及
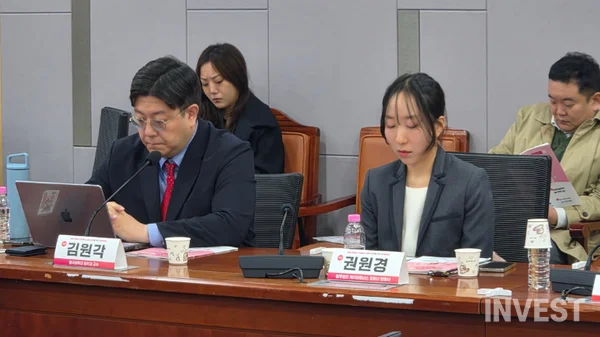
続く討論では、消費者が商品推奨の根拠を理解し、紛争が発生した際に販売過程と責任を確認できるようにすべきだとの意見が出された。情報公開と説明義務が実際の保険商品選択に役立つよう改善し、違反行為の摘発から被害救済までを連結させるべきだという趣旨である。
具体的な方策としては、加入勧誘の段階で推奨商品の保険料・保障・解約返還率・手数料を一枚の比較表で示す方式が提示された。イ・ボミョン韓国金融消費者保護財団責任研究員は、消費者がホームページで手数料の公示を直接探すようにするだけでなく、販売現場で情報を提供すべきだと説明した。手数料が高い商品を勧めた場合、どのような保障がより提供されるのかも具体的に明らかにするべきだというものだ。
保険の切り替えを管理する範囲を広げるべきだという提案も出された。キム・ウォンガク東国大学校法学教授は、同じ保険会社内で行われる契約転換だけでなく、他の保険会社へ切り替える契約や、一定規模以上のGAにおける乗換の現状まで公示する案を提案した。ただし、契約変更自体を問題にするのではなく、客観的な比較が欠けている、あるいは同一顧客の契約が短期間に集中的に切り替えられるなど、リスク要因がある取引を優先的に管理すべきだと説明した。
販売過程を立証する記録と被害回復の手続きも補完課題として挙げられた。クォン・ウォンギョンK Partners Law Firmパートナー弁護士は、相談内容と募集行為を客観的に再構成できるよう記録を保存し、消費者が紛争過程でこれを活用できなければならないと提言した。過料などの制裁が消費者の損失を直ちに回復させるわけではないため、契約上の権利と行使期限を案内し、販売組織の自発的な被害救済を誘導すべきだと明らかにした。
金融監督院「監督規定だけでは限界… 法律上の根拠を補強すべき
金融監督院はこのような問題意識に共感し、販売組織に責任を問う制度的な手段を補強すべきだと強調した。
パク・ウォンギュ金融監督院保険制度チーム長は、手数料競争が過熱すればその費用が保険料に転嫁され、消費者被害につながる可能性があるとの判断に基づき、制度改善を推進したと明らかにした。今年、GA所属の設計士まで初年度販売手数料を月払保険料の12倍以内に制限する「1,200%ルール」を拡大し、手数料の比較公示などを導入したことも、このような趣旨であると説明した。
ただし、不当な乗換を防ぐための比較・説明手続きが、現場では確認書への署名で終わってしまう可能性があると指摘した。消費者が複数の加入書類を作成する中で、既存契約の解約に伴う不利益を十分に認識できない可能性があるというものだ。
パク・チーム長は、監督規定を中心とした制度改善だけでは、GAの違法行為に対して実効性のある責任を問うには限界があると指摘した。検査対象が多く、制裁を受けた役職員や設計士が他の組織に移って営業する問題も、監督の難しさとして挙げた。
これに対し、保険会社とGAに適用する事業費執行の基本原則と内部統制・消費者保護体系の根拠を保険業法に設け、制裁責任を強化できる手段も補強する必要があると提案した。保険販売専門会社の議論については、GAが拡大された権限を行使する前に、それに見合う責任性の確保装置をまず備えるべきだと明らかにした。
INVEST NEWS GLOBALで国会を中心に取材し、スタートアップとは・ニュースの記事も執筆しています。
コメント 0
現在コメントの投稿は無効になっています。