Tăng cường trách nhiệm của đại lý bảo hiểm GA trước ảnh hưởng ngày càng lớn trên thị trường
Tại diễn đàn chính sách được tổ chức tại Quốc hội, các chuyên gia đã đề xuất cần tăng cường trách nhiệm của các đại lý bảo hiểm tổng hợp (GA) trong việc tư vấn sản phẩm và quản lý hợp đồng để bảo vệ người tiêu dùng.
Trước sự gia tăng ảnh hưởng của các đại lý bảo hiểm tổng hợp (GA) trên thị trường bán bảo hiểm, đã có những kiến nghị về việc cần tăng cường trách nhiệm của các đơn vị này đối với việc tư vấn sản phẩm và quản lý hợp đồng. Các ý kiến chỉ ra rằng cần cải thiện thói quen kinh doanh ưu tiên hoa hồng bán hàng hơn là quyền lợi bảo vệ cần thiết của người tiêu dùng, đồng thời bổ sung chế độ để các biện pháp chế tài đối với hành vi bán hàng không công bằng có thể dẫn đến việc bồi thường thiệt hại thực tế. Cơ quan Giám sát Tài chính cho biết cần củng cố cơ sở pháp lý để truy cứu trách nhiệm một cách hiệu quả đối với các GA.
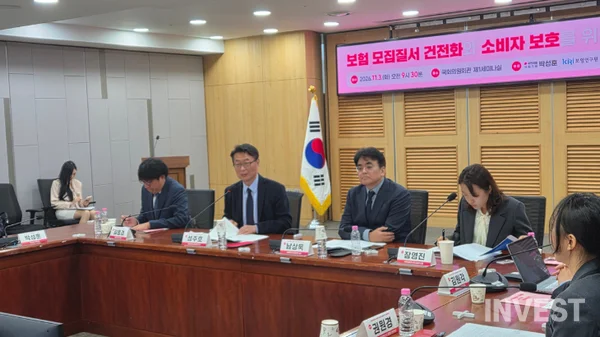
Văn phòng Nghị sĩ People Power Party Park Sung-hoon cùng Viện Nghiên cứu Bảo hiểm đã đồng tổ chức "Diễn đàn chính sách về lành mạnh hóa hoạt động bán bảo hiểm và bảo vệ người tiêu dùng" vào ngày 3 tại Phòng Hội thảo số 1, Tòa nhà Nghị sĩ Quốc hội. Diễn đàn được tổ chức nhằm tìm kiếm các phương án cải thiện chế độ để tăng cường trách nhiệm của người bán và giảm thiểu thiệt hại cho người tiêu dùng do cạnh tranh hoa hồng quá mức cũng như các hành vi bán hàng không công bằng trong môi trường kinh doanh mà việc phát triển sản phẩm của công ty bảo hiểm và việc bán hàng của GA đang bị tách rời.
Tại sự kiện, Giáo sư Nam Sang-uk thuộc khoa Quản trị kinh doanh, Seowon University đã trình bày về "Phương án bảo vệ quyền lợi người tiêu dùng và chấm dứt các hành vi kinh doanh bảo hiểm không công bằng", trong khi nghiên cứu viên Kim Dong-gyeom thuộc Viện Nghiên cứu Bảo hiểm trình bày về "Các nhiệm vụ chính sách nhằm cải thiện trật tự tuyển dụng".
Thiệt hại từ việc thay đổi bảo hiểm lặp lại... Cần trách nhiệm tương xứng với quyền hạn bán hàng
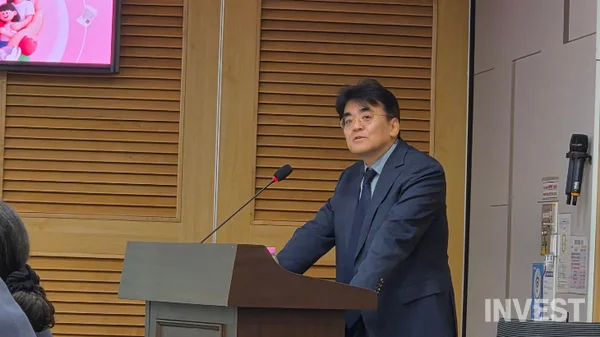
Giáo sư Nam Sang-uk chẩn đoán rằng khi mô hình "tách biệt sản xuất và bán hàng" (trong đó công ty bảo hiểm sản xuất sản phẩm và GA bán hàng) mở rộng, một khoảng cách đang xuất hiện giữa trách nhiệm bán hàng và việc kiểm soát. Ông giải thích rằng mặc dù thị trường bán hàng đang chuyển dịch tập trung vào các GA, nhưng trách nhiệm và các biện pháp chế tài để ngăn chặn hành vi kinh doanh không công bằng vẫn chưa hoạt động hiệu quả.
Một trong những vấn đề điển hình là hành vi người bán dụ dỗ khách hàng hủy bỏ hợp đồng bảo hiểm cũ để tham gia sản phẩm mới một cách bất hợp lý nhằm nhận hoa hồng. Người tiêu dùng khi thay đổi bảo hiểm có thể phải chịu tổn thất về tiền hoàn lại hợp đồng hoặc gặp khoảng trống về quyền lợi bảo vệ, đồng thời gánh nặng phí bảo hiểm có thể tăng lên do độ tuổi và điều kiện tham gia thay đổi. Tuy nhiên, nếu không được giải thích đầy đủ về sự khác biệt giữa hợp đồng cũ và hợp đồng mới, người tiêu dùng sẽ khó nhận ra những bất lợi này.
Giáo sư Nam cho rằng nếu gánh nặng chế tài nhỏ hơn lợi nhuận thu được từ hành vi vi phạm, các thói quen tương tự có thể sẽ lặp lại. Do đó, ông đề xuất cần xem xét các biện pháp chế tài mạnh như đình chỉ hoạt động hoặc thu hồi đăng ký để nâng cao tính hiệu quả, đồng thời tăng cường các quy trình cứu trợ người tiêu dùng bị thiệt hại.
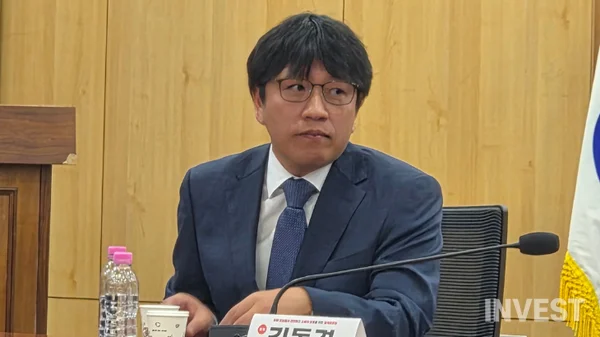
Nghiên cứu viên Kim Dong-gyeom giải thích rằng trách nhiệm của tổ chức bán hàng phải kéo dài từ khâu tư vấn sản phẩm cho đến việc duy trì và quản lý hợp đồng. Vì bảo hiểm là sản phẩm mà người tiêu dùng khó có thể tự đánh giá giá trị tại thời điểm tham gia và phải phụ thuộc vào sự giải thích của người bán, nên tổ chức thực hiện quyền tư vấn cũng phải chịu trách nhiệm về kết quả đó.
Để thực hiện điều này, ông đề xuất việc so sánh và giải thích không nên chỉ dừng lại ở việc lập các bản xác nhận mang tính hình thức, mà cần phải có khả năng kiểm chứng sau đó về việc đã so sánh những sản phẩm nào, tại sao lại tư vấn sản phẩm cụ thể đó, và đã giải thích đầy đủ về lợi ích hay bất lợi so với hợp đồng cũ hay chưa.
Ông nói thêm rằng ở giai đoạn tham gia, không chỉ cần kiểm tra nhu cầu bảo vệ mà còn phải kiểm tra gánh nặng phí bảo hiểm so với thu nhập, sự trùng lặp với các quyền lợi bảo vệ hiện có, và liệu khách hàng có khả năng chi trả phí bảo hiểm sau khi gia hạn hay không. Việc kiểm soát nội bộ của GA cũng nên được đánh giá dựa trên việc xử lý khiếu nại thực tế, ngăn ngừa các hành vi bán hàng không hoàn chỉnh lặp đi lặp lại và kết quả quản lý hợp đồng, thay vì chỉ dựa trên sự hiện diện của các quy định.
"Tại sao lại tư vấn bảo hiểm này"... Xem xét từ căn cứ tư vấn đến trách nhiệm bán hàng
Trong phần thảo luận tiếp theo, nhiều ý kiến cho rằng cần phải giúp người tiêu dùng hiểu được căn cứ tư vấn sản phẩm, đồng thời có thể xác nhận quá trình bán hàng và trách nhiệm khi có tranh chấp phát sinh. Mục đích là thay đổi việc công khai thông tin và nghĩa vụ giải thích để chúng thực sự giúp ích cho việc lựa chọn sản phẩm bảo hiểm, đồng thời kết nối việc phát hiện hành vi vi phạm với việc cứu trợ thiệt hại sau đó.
Về các phương án cụ thể, một phương thức đã được đề xuất là hiển thị phí bảo hiểm, quyền lợi bảo hiểm, tỷ lệ hoàn lại khi hủy hợp đồng và hoa hồng của sản phẩm được đề xuất dưới dạng một bảng so sánh trên một trang duy nhất trong giai đoạn tư vấn tham gia. Lee Beom-yong, nghiên cứu viên chịu trách nhiệm tại Quỹ Bảo vệ Người tiêu dùng Tài chính Hàn Quốc, giải thích rằng thay vì chỉ để người tiêu dùng tự tìm kiếm công bố hoa hồng trên trang web, thông tin này cần phải được cung cấp ngay tại hiện trường bán hàng. Điều này có nghĩa là nếu một sản phẩm có mức hoa hồng cao được đề xuất, thì cũng phải làm rõ cụ thể rằng sản phẩm đó cung cấp thêm những quyền lợi bảo hiểm nào.
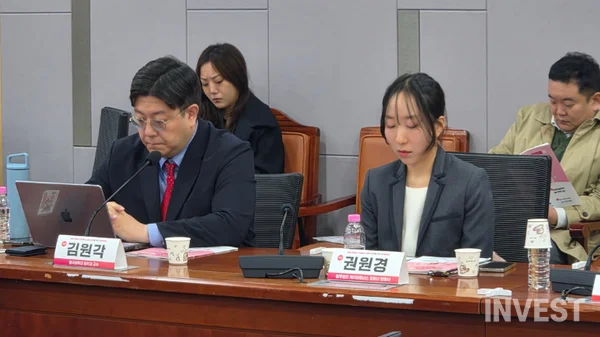
Cũng có đề xuất rằng cần mở rộng phạm vi quản lý việc chuyển đổi bảo hiểm. Giáo sư Kim Won-gak thuộc khoa Luật tại Dongguk University đã đề xuất phương án công bố không chỉ việc chuyển đổi hợp đồng diễn ra trong cùng một công ty bảo hiểm, mà còn cả các hợp đồng chuyển sang công ty bảo hiểm khác và tình trạng thay thế hợp đồng (churning) của các GA có quy mô nhất định. Tuy nhiên, ông giải thích rằng thay vì coi bản thân việc thay đổi hợp đồng là vấn đề, cần ưu tiên quản lý các giao dịch có yếu tố rủi ro như việc thiếu so sánh khách quan hoặc các hợp đồng của cùng một khách hàng bị thay thế tập trung trong một thời gian ngắn.
Việc bổ sung các hồ sơ chứng minh quá trình bán hàng và quy trình phục hồi thiệt hại cũng được coi là nhiệm vụ cần hoàn thiện. Luật sư điều hành Kwon Won-gyeong tại K Partners Law Firm đề xuất rằng cần phải lưu giữ hồ sơ để có thể tái cấu trúc một cách khách quan nội dung tư vấn và hành vi huy động, đồng thời người tiêu dùng phải có thể sử dụng những hồ sơ này trong quá trình tranh chấp. Bà cho biết rằng vì các biện pháp chế tài như phạt hành chính không trực tiếp khôi phục tổn thất của người tiêu dùng, nên cần phải hướng dẫn về các quyền theo hợp đồng và thời hạn thực hiện quyền, đồng thời thúc đẩy sự tự nguyện bồi thường thiệt hại của các tổ chức bán hàng.
FSS "Chỉ dựa vào quy định giám sát là có hạn chế... cần phải củng cố cơ sở pháp lý"
Cơ quan Giám sát Tài chính (FSS) đồng tình với nhận thức về vấn đề này và nhấn mạnh rằng cần phải củng cố các công cụ chế định để truy cứu trách nhiệm của các tổ chức bán hàng.
Park Won-gyu, Trưởng nhóm Chế độ Bảo hiểm của FSS, cho biết việc cải thiện chế độ đã được thúc đẩy dựa trên nhận định rằng nếu cạnh tranh hoa hồng trở nên quá mức, chi phí đó sẽ được chuyển sang phí bảo hiểm và dẫn đến thiệt hại cho người tiêu dùng. Ông giải thích rằng việc mở rộng 'Quy tắc 1.200%' nhằm giới hạn hoa hồng bán hàng năm đầu tiên của các đại lý thuộc GA trong phạm vi 12 lần phí bảo hiểm đóng hàng tháng, cũng như việc áp dụng công bố so sánh hoa hồng, đều nhằm mục đích này.
Tuy nhiên, ông chỉ ra rằng tại hiện trường, quy trình so sánh và giải thích nhằm ngăn chặn việc thay thế hợp đồng bất hợp lý có thể chỉ kết thúc bằng việc ký tên vào bản xác nhận. Điều này có nghĩa là khi người tiêu dùng viết nhiều giấy tờ tham gia, họ có thể không nhận thức đầy đủ về những bất lợi do việc hủy hợp đồng cũ gây ra.
Trưởng nhóm Park chỉ ra rằng chỉ với việc cải thiện chế độ tập trung vào các quy định giám sát thì sẽ có hạn chế trong việc truy cứu trách nhiệm một cách hiệu quả đối với các hành vi vi phạm pháp luật của GA. Ông cũng nêu ra những khó khăn trong giám sát như đối tượng kiểm tra quá nhiều, hoặc vấn đề các cán bộ nhân viên hay đại lý đã bị chế tài chuyển sang tổ chức khác để tiếp tục kinh doanh.
Do đó, ông đề xuất cần thiết lập các nguyên tắc cơ bản về thực hiện chi phí kinh doanh và cơ sở cho hệ thống kiểm soát nội bộ cũng như bảo vệ người tiêu dùng áp dụng cho các công ty bảo hiểm và GA trong Luật Kinh doanh bảo hiểm, đồng thời cần củng cố các công cụ để tăng cường trách nhiệm chế tài. Đối với các thảo luận về công ty chuyên doanh bán bảo hiểm, ông cho biết rằng trước khi các GA thực hiện quyền hạn đã được mở rộng, họ trước tiên phải trang bị các thiết bị đảm bảo trách nhiệm tương ứng.
Phụ trách mảng Quốc hội tại INVEST NEWS GLOBAL, đồng thời viết về Startup là gì và Tin tức.
Bình luận 0
Hiện tại chưa thể bình luận.