Lãnh đạo 5 ngân hàng lớn bị chất vấn về trách nhiệm bảo mật
Tại phiên điều trần của Ủy ban Chính trị Quốc hội, lãnh đạo các ngân hàng lớn đã phải đối mặt với những chất vấn gay gắt về trách nhiệm quản lý trước các vụ tấn công mạng, cũng như việc cắt giảm lợi ích của khách hàng thông qua việc điều chỉnh lãi suất.
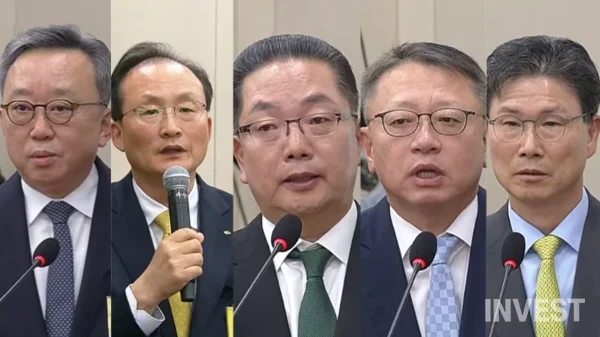
Tại phiên điều trần trước Ủy ban Chính trị Quốc hội ngày 19, lãnh đạo các ngân hàng Shinhan Bank, KB Kookmin Bank, Hana Bank, Woori Bank và Nonghyup Bank đã bị chất vấn về các sự cố hack và việc cắt giảm lãi suất ưu đãi dù đã hạ lãi suất biên độ.
Tại phiên điều trần của Ủy ban Chính trị Quốc hội, khoảng cách giữa các biện pháp bảo vệ khách hàng và việc vận hành thực tế của ngành ngân hàng đã trở thành tâm điểm tranh luận. Các nghị sĩ từ cả phe cầm quyền và phe đối lập đã chất vấn về các biện pháp phòng ngừa sự cố hack, điều kiện bồi thường thiệt hại, đồng thời đặt câu hỏi về lý do một số ngân hàng cắt giảm mạnh lãi suất ưu đãi dù đã hạ lãi suất biên độ. Ngoài ra, cũng có những ý kiến chỉ trích rằng trách nhiệm quản lý đối với các sự cố tài chính cần phải được phản ánh vào việc xét thưởng và tái bổ nhiệm ban điều hành.
Trong phiên điều trần trước Ủy ban Chính trị Quốc hội nhắm vào Cơ quan Giám sát Tài chính vào ngày 19, các nhân chứng tham dự bao gồm Giám đốc KB Kookmin Bank Lee Hwan-ju, Giám đốc Shinhan Bank Jung Sang-hyuk, Giám đốc Hana Bank Lee Ho-seong, Giám đốc Woori Bank Jung Jin-wan và Giám đốc Nonghyup Bank Kang Tae-young. Các câu hỏi bắt đầu từ việc các vụ hack liên tiếp xảy ra trong ngành ngân hàng đã lan rộng sang các vấn đề quản trị tổng thể như lãi suất cho vay, tài chính bình dân và cấu trúc quản trị của các tập đoàn tài chính.
Trước khi hứa bồi thường... Tại sao không ngăn chặn được sự cố?
Điểm khởi đầu của các chất vấn liên quan đến hack là công tác quản lý trước khi sự cố xảy ra. Mặc dù các giám đốc ngân hàng cam kết sẽ tăng ngân sách và nhân lực bảo mật, nhưng các nghị sĩ đã truy vấn về việc thực hiện ngân sách hiện tại cũng như cách thức ứng phó với các rủi ro đã được nhận diện trước đó.
Nghị sĩ Kim Hyun-jung thuộc Democratic Party of Korea đã chỉ trích Shinhan Bank về việc không ứng phó đầy đủ với các rủi ro bảo mật đã được nêu ra trước đó. Bà Kim đưa ra dữ liệu cho thấy dù trong cuộc họp Hội đồng quản trị của Shinhan Financial Group năm ngoái đã có đề xuất cần kiểm tra đầu tư bảo vệ thông tin để đối phó với các cuộc tấn công AI mới, nhưng trong số 49,3 tỷ won ngân sách bảo vệ thông tin, số tiền thực chi chỉ đạt khoảng 31,7 tỷ won.
Nghị sĩ Kim Hyun-jung nhấn mạnh rằng việc xác nhận các khoản đầu tư và kiểm tra này có được thực hiện đúng mức hay không cũng là trách nhiệm quản lý của giám đốc ngân hàng. Bà cho rằng ngay cả khi một giám đốc điều hành phụ trách nghiệp vụ bảo mật, thì vai trò của giám đốc ngân hàng vẫn là giám sát xem các biện pháp của giám đốc điều hành đó có phù hợp hay không, đồng thời hỗ trợ nhân lực và ngân sách cần thiết. Giám đốc Jung Sang-hyuk giải thích rằng cuộc tấn công lần này có phương thức khác với trước đây, nhưng cũng thừa nhận: "Tôi thừa nhận đã có những thiếu sót."
Liên quan đến KB Kookmin Bank, vấn đề nằm ở phản ứng ban đầu khi xảy ra sự cố rò rỉ thông tin khách hàng vào tháng 9 vừa qua. Nghị sĩ Kim Yong-man thuộc Democratic Party of Korea chỉ trích rằng khi hacker lần đầu tiếp cận vào đêm 27 tháng 9, KB Kookmin Bank chỉ coi đó là lưu lượng truy cập bất thường thông thường và chỉ dừng lại ở việc chặn địa chỉ IP đó. Ông tiếp tục phê phán sự ứng phó không thỏa đáng khi vào rạng sáng ngày 29, một cuộc tấn công gián tiếp sử dụng IP khác đã khiến thông tin của 81 khách hàng bị rò rỉ thêm.
Trước vấn đề này, Giám đốc Lee Hwan-ju cho biết: "Tôi cảm thấy rất đáng tiếc vì đã không thể ngăn chặn và ứng phó một cách nhanh chóng."
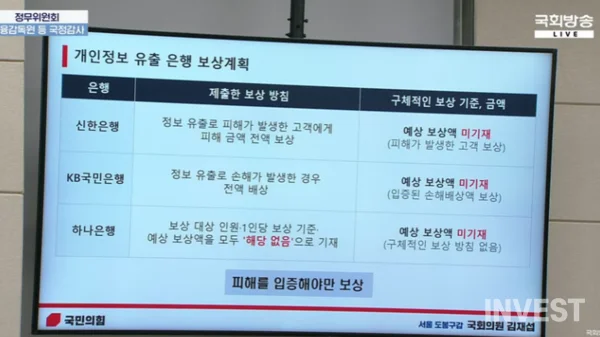
Sau sự cố, vấn đề tranh luận chuyển sang phạm vi và điều kiện bồi thường thiệt hại. Các nghị sĩ lo ngại rằng ngay cả khi ngân hàng bồi thường thiệt hại thứ cấp, việc cứu trợ có thể gặp khó khăn nếu gánh nặng chứng minh vẫn thuộc về khách hàng. Đặc biệt, nghị sĩ Kim Jae-seop thuộc People Power Party đã đặt vấn đề về điều kiện "đã được chứng minh" trong chính sách bồi thường của KB Kookmin Bank. Nếu khách hàng gặp thiệt hại gian lận tài chính sau khi thông tin bị rò rỉ mà phải tự mình chứng minh mối liên quan giữa hai sự việc, thì sẽ rất khó để được bồi thường.
Đối với Shinhan Bank, câu hỏi được đặt ra là liệu việc bảo vệ khách hàng bị thiệt hại đã đủ mức hay chưa. Tỷ lệ tra cứu việc rò rỉ thông tin mà nghị sĩ Kim đưa ra chỉ chiếm khoảng 22% tổng số đối tượng. Vì số lượng khách hàng không trực tiếp kiểm tra việc rò rỉ là rất lớn, nên mục đích của câu hỏi là việc bồi thường không nên chỉ dừng lại ở việc xử lý sau khi thiệt hại đã xảy ra.
Đối với Hana Bank, một chính sách bồi thường cụ thể đã được yêu cầu. Giám đốc Lee Ho-seong giải thích rằng ngân hàng đã thực hiện miễn phí dịch vụ và đang thúc đẩy việc tham gia bảo hiểm an tâm tài chính sau khi nhận được sự đồng ý của khách hàng. Ông cũng hứa sẽ bồi thường nếu có thiệt hại phát sinh liên quan đến việc rò rỉ thông tin.
Giảm lãi suất biên độ nhưng lại cắt giảm lãi suất ưu đãi... Xem xét lợi ích của khách hàng
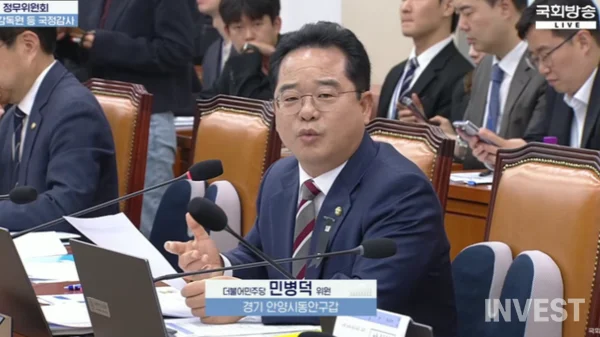
Trong phần chất vấn về lãi suất cho vay, các cuộc thảo luận xoay quanh việc liệu hiệu quả của việc cải thiện chế độ có thực sự đến tay khách hàng hay không. Nghị sĩ Min Byeong-deok thuộc Democratic Party of Korea chỉ ra rằng sau khi Luật Ngân hàng được sửa đổi nhằm ngăn chặn việc phản ánh một số chi phí pháp định vào lãi suất cho vay, KB Kookmin Bank và Nonghyup Bank đã giảm lãi suất biên độ nhưng lại cắt giảm lãi suất ưu đãi mạnh hơn.
Lãi suất cho vay được xác định bằng cách lấy lãi suất cơ sở cộng với lãi suất biên độ và trừ đi lãi suất ưu đãi. Ngay cả khi lãi suất biên độ giảm, nếu mức giảm của lãi suất ưu đãi lớn hơn, thì hiệu quả giảm lãi suất thực tế dành cho khách hàng có thể bị triệt tiêu.
Theo dữ liệu do Nghị sĩ Min đưa ra, trong khi KB Kookmin Bank giảm lãi suất biên thêm 0,08% điểm từ tháng 6 đến tháng 8, họ đã cắt giảm lãi suất ưu đãi đi 0,31% điểm. Nonghyup Bank cũng giảm lãi suất biên 0,26% điểm và cắt giảm lãi suất ưu đãi 0,61% điểm. Giá trị sau khi lấy lãi suất biên trừ đi lãi suất ưu đãi đã tăng lên tương ứng là 0,23% điểm và 0,35% điểm. Nghị sĩ Min chỉ trích: "Vì họ vừa giảm lãi suất biên lại vừa cắt giảm thêm lãi suất ưu đãi nên phần lợi nhuận mà ngân hàng thu về thực tế đã lớn hơn".
Trong lĩnh vực tài chính dành cho người thu nhập thấp, đã có sự khác biệt lộ rõ giữa việc xây dựng sản phẩm và việc khách hàng thực tế sử dụng chúng. Một ví dụ điển hình là Khoản vay Bước đệm, nhằm giúp đỡ những khách hàng đã thanh toán thành công các khoản tài chính chính sách dành cho người thu nhập thấp có thể tiếp cận hệ thống ngân hàng. Theo dữ liệu do Nghị sĩ Park Min-gyu của Democratic Party of Korea đưa ra, trong tổng số khoảng 14,1 tỷ won giá trị giải ngân mới của Khoản vay Bước đệm tính đến tháng 8 năm nay, tổng số tiền cung ứng từ 4 ngân hàng lớn gồm KB Kookmin Bank, Shinhan Bank, Hana Bank và Woori Bank chỉ đạt 130 triệu won, tức là chỉ chiếm 0,9%.
Nghị sĩ Park chỉ ra rằng, khác với các khoản vay tín dụng thông thường, Khoản vay Bước đệm thường yêu cầu khách hàng phải đến trực tiếp chi nhánh ngay cả sau khi đã qua thẩm định trước trên ứng dụng, và ông coi sự yếu kém trong việc xử lý không qua trực tiếp là nguyên nhân. Đồng thời, ông nhấn mạnh: "Cần phải quản lý và kiểm tra kết quả thực hiện của từng ngân hàng".
Lãnh đạo 4 ngân hàng lớn đã quyết định thúc đẩy việc xây dựng hệ thống không qua trực tiếp và liên kết với nền tảng tài chính dành cho người thu nhập thấp. Thống đốc Cơ quan Giám sát Tài chính Lee Chan-jin cho biết sẽ thảo luận với Ủy ban Dịch vụ Tài chính về phương án thiết lập mục tiêu cung ứng cho từng ngân hàng và phản ánh điều này vào việc đánh giá tài chính bao trùm.
Thành quả kiểm soát nội bộ được khen thưởng... Vậy sự thất bại trong quản lý sẽ được đánh giá như thế nào?
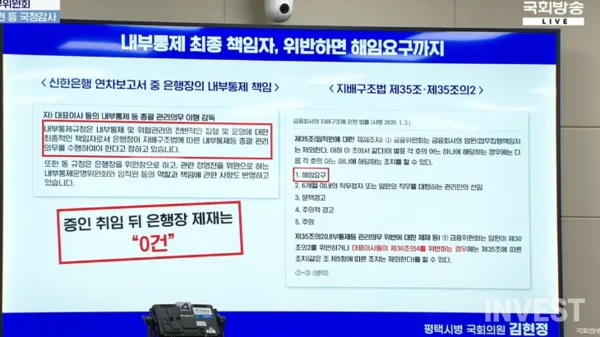
Việc ai sẽ chịu trách nhiệm về kết quả bảo vệ khách hàng và kiểm soát nội bộ cũng trở thành tâm điểm tranh luận. Đã có những yêu cầu rằng cần phải kiểm tra nghĩa vụ quản lý để ngăn ngừa sự cố, và phản ánh kết quả đó vào tiền lương cũng như nhân sự của ban điều hành.
Nghị sĩ Kim Hyun-jung chỉ ra rằng mặc dù quy định nội bộ của Shinhan Bank có nội dung tái tính toán tiền thưởng dự kiến chi trả dựa trên các khoản lỗ, nhưng trong 2 năm gần đây, không có hồ sơ nào về việc cắt giảm hoặc thu hồi tiền thưởng của các giám đốc điều hành. Bà cũng đề cập đến việc số cổ phiếu liên kết với hiệu quả công việc chưa chi trả của Giám đốc Jung Sang-hyuk đạt quy mô khoảng 5,3 tỷ won tính đến cuối tháng 6 năm nay. Ý nghĩa của vấn đề này là nếu việc tăng cường kiểm soát nội bộ được công nhận là thành quả để khen thưởng, thì các vấn đề về quản lý cũng phải được phản ánh vào đánh giá.
Giám đốc Jung nói: "Tùy thuộc vào kết quả kiểm tra của cơ quan quản lý tài chính, các vấn đề về bồi thường là những việc mà Hội đồng quản trị có thể xem xét kỹ lưỡng". Thống đốc Lee Chan-jin cũng cho biết trước câu hỏi liệu có đang kiểm tra việc thực hiện nghĩa vụ quản lý tổng thể của các giám đốc ngân hàng hay không rằng: "Chúng tôi đang xem xét đến cả phần đó".
Các câu hỏi về tiêu chuẩn bổ nhiệm giám đốc ngân hàng cũng tiếp diễn. Khi Nghị sĩ Han Chang-min của Social Democratic Party hỏi Giám đốc Jung Sang-hyuk về trách nhiệm đối với việc thất bại trong bảo vệ thông tin khách hàng và ý định tái bổ nhiệm, Giám đốc Jung trả lời rằng: "Hiện tại tôi chưa suy nghĩ về phần đó", đồng thời cho biết ông đang tập trung vào việc cứu trợ thiệt hại và ngăn ngừa tái diễn.
Nghị sĩ Park Hong-bae của Democratic Party of Korea đã đặt vấn đề về việc Hana Financial Group thay đổi quy định về giới hạn nhiệm kỳ trước thềm việc tái bổ nhiệm Chủ tịch Ham Young-joo. Giám đốc Lee Ho-seong đã vạch rõ ranh giới rằng các vấn đề của Hội đồng quản trị tập đoàn không thuộc thẩm quyền của mình. Liên quan đến việc này, Thống đốc Lee Chan-jin cho biết sẽ kiểm tra quy trình bổ nhiệm ban điều hành và thảo luận với Ủy ban Dịch vụ Tài chính về việc cải thiện chế độ liên quan đến giới hạn nhiệm kỳ và độ tuổi.
Nghị sĩ Lee Kang-il của Democratic Party of Korea nhấn mạnh: "Việc bổ nhiệm giám đốc ngân hàng phải do Hội đồng quản trị quyết định dựa trên việc kiểm tra tổng hợp các năng lực như hiệu quả công việc hay kiểm soát nội bộ, chứ không phải dựa trên ảnh hưởng của Chủ tịch".
Phụ trách mảng Quốc hội tại INVEST NEWS GLOBAL, đồng thời viết về Startup là gì và Tin tức.
Bình luận 0
Hiện tại chưa thể bình luận.