5大銀行長が国会監査に出席、ハッキング責任や金利操作が焦点に
大韓民国国会の国会政務委員会による国政監査において、銀行界の顧客保護策と実態の乖離が争点となった。ハッキング事故への対応や補償条件に加え、加算金利の引き下げに伴う優遇金利の縮小といった経営全般に関する追及が行われた。
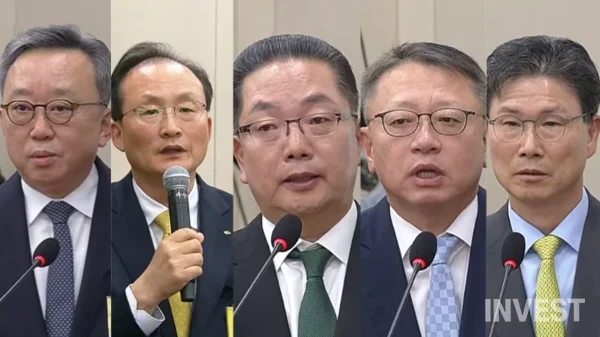
19日に行われた国会政務委員会の国政監査において、5大銀行の行長らが証人として出廷した。ハッキング事故への対応に加え、加算金利の引き下げ以上に優遇金利を削減したKB Kookmin BankやNonghyup Bankの事例などが追及された。
大韓民国国会の国会政務委員会による国政監査において、銀行界の顧客保護策と実際の運用との間にある乖離が争点となった。与野党の議員らは、ハッキング事故の予防措置や被害補償の条件を厳しく問い質したほか、一部の銀行が加算金利を引き下げる一方で優遇金利をより大きく削減した経緯についても追及した。また、金融事故に対する管理責任を経営陣の賞与や連任審査に反映させるべきだとの指摘も上がった。
19日に行われた国会政務委員会の金融監督院らに対する国政監査には、イ・ファンジュKB Kookmin Bank行長、チョン・サンヒョク新韓銀行長、イ・ホソンハナ銀行長、チョン・ジンワンウリィ銀行長、カン・テヨンNonghyup Bank行長が証人として出廷した。銀行界で相次ぐハッキング事故をきっかけに始まった質疑は、貸出金利や庶民金融、金融持株会社の支配構造といった経営全般へと広がった。
補償の約束に先立ち…なぜ事故を防げなかったのか
ハッキングに関する質疑の出発点は、事故以前の管理体制にあった。銀行長らはセキュリティ予算や人員を増強すると述べたが、議員らは既存予算の執行状況や、事前に把握していたリスクに対してどのように対応したのかを追及した。
キム・ヒョンジョン共に民主党議員は、新韓銀行が事前に提起されたセキュリティリスクに対して十分な対応を行えたのかを指摘した。キム議員は、昨年、新韓金融持株会社の取締役会で新型AI攻撃に備えた情報保護投資の点検の必要性が提起されたにもかかわらず、情報保護予算493億ウォンのうち実際の執行額は約317億ウォンであったとする資料を提示した。
キム議員は、こうした投資や点検が適切に行われたかを確認することも銀行長の管理責任であると強調した。セキュリティの実務を担当する役員がいたとしても、その役員の措置が適切であるかを見極め、必要な人員や予算を支援する役割は銀行長にあるというのだ。チョン・サンヒョク銀行長は、今回の攻撃は従来とは異なる方式であったと説明しつつも、「不十分な部分があったことは認める」と述べた。
KB Kookmin Bankに関しては、去る9月の顧客情報流出事故における初期対応が争点となった。キム・ヨンマン共に民主党議員は、ハッカーが9月27日夜に初めて接触してきた際、KB Kookmin Bankがこれを日常的な異常トラフィックと判断し、該当するIPを遮断するにとどまったと指摘した。続けて、29日未明に別のIPを利用した迂回攻撃により、顧客81人の情報が追加で流出したとし、対応が不十分であったと批判した。これに対し、イ・ファンジュ行長は「迅速に遮断し対応できなかった点について、非常に心残りである」と述べた。
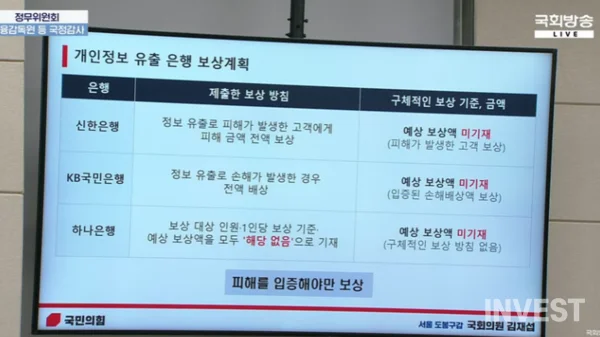
事故後には、被害をどこまで、どのような条件で補償するかが争点となった。議員らは、銀行が二次被害を賠償したとしても、顧客に立証の負担が残れば救済が困難になる可能性があると懸念を示した。特にキム・ジェソプ国民の力議員は、KB Kookmin Bankの補償方針に「立証された」という条件が付いている点を問題視した。情報流出の後に金融詐欺の被害に遭ったとしても、顧客が二つの事象の関連性を直接立証しなければならないのであれば、補償を受けることは難しいというのだ。
新韓銀行に対しては、被害顧客への保護が十分であるかが問われた。キム議員が提示した情報流出の有無の照会率は、対象者全体の約22%であった。流出の有無を直接確認していない顧客が相当数存在するため、被害発生後の補償にとどまってはならないという趣旨である。
ハナ銀行には具体的な補償方針が求められた。イ・ホソン行長は、手数料の免除を実施しており、顧客の同意を得て金融安心保険への加入を推進していると説明した。続けて、情報流出に関連する被害が発生した場合には賠償すると約束した。
加算金利を下げても優遇金利を縮小…顧客の恩恵を検証
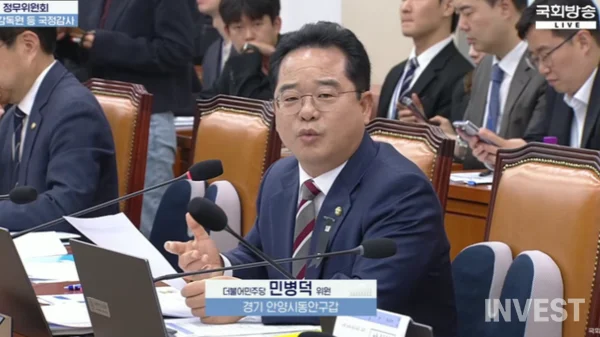
貸出金利に関する質疑では、制度改善の効果が顧客に還元されているかが議論された。ミン・ビョンドク共に民主党議員は、一部の法定費用を貸出金利に反映させないようにした銀行法改正の後、KB Kookmin BankとNonghyup Bankが加算金利を引き下げた一方で、優遇金利をより大きく削減したと指摘した。
貸出金利は、基準金利に加算金利を加え、そこから優遇金利を引いて決定される。加算金利が下がっても、割引される優遇金利がより多く減少すれば、顧客に還元される金利引き下げ効果は相殺される可能性がある。
ミン議員が提示した資料によると、KB Kookmin Bankは6月から8月にかけて加算金利を0.08%ポイント引き下げる一方で、優遇金利を0.31%ポイント削減した。Nonghyup Bankも加算金利を0.26%ポイント下げ、優遇金利を0.61%ポイント縮小させた。加算金利から優遇金利を引いた値は、それぞれ0.23%ポイント、0.35%ポイント上昇した。ミン議員は「加算金利を下げながら優遇金利をさらに削ることで、むしろ銀行が受け取る取り分が大きくなった」と批判した。
庶民金融においては、商品を準備することと顧客が実際に利用することの間に差が露呈した。代表的な事例が、政策的な庶民金融を誠実に償還した顧客の銀行圏への参入を助ける「飛び石ローン」だ。パク・ミンギュ共に民主党議員が提示した資料によると、今年8月までの飛び石ローンの新規取扱額約141億ウォンのうち、KB Kookmin Bank・新韓銀行・ハナ銀行・ウリィ銀行など4大銀行の供給額は計1億3,000万ウォンにとどまり、0.9%に過ぎなかった。
パク議員は、一般の信用貸付とは異なり、飛び石ローンはアプリで事前審査を受けても営業所を訪問しなければならない場合が多いとし、非対面取扱の不振を原因として挙げた。その上で「銀行別の取扱実績を管理し、点検しなければならない」と指摘した。
4大銀行の行長らは、非対面システムの構築と庶民金融プラットフォームの連携を推進することに決めた。イ・チャンジン金融監督院長は、銀行別の供給目標を設定し、包容金融の評価に反映させる案を大韓民国金融委員会と協議すると明らかにした。
内部統制の成果は報酬に... 管理の失敗はどう評価するか
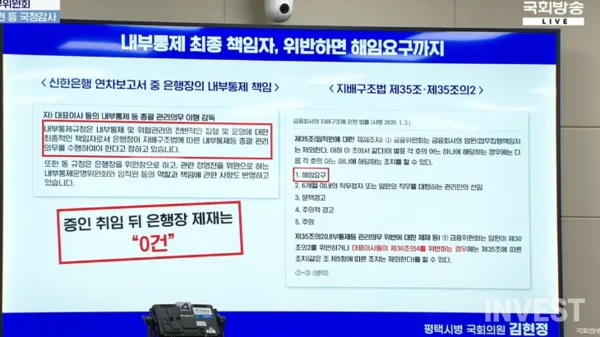
顧客保護と内部統制の結果に対する責任を誰が負うのかも議論の的となった。事故予防のための管理義務を点検し、その結果を経営陣の報酬と人事へ反映すべきだとの注文が出された。
キム・ヒョンジョン議員は、新韓銀行の内部規範には損失を反映して支給予定の成果給を再算定する内容があるが、直近2年間で役員の成果給を削減または回収した実績はないと指摘した。チョン・サンヒョク行長の未支給の成果連動株式が、今年6月末時点で約53億ウォン規模である点も言及された。内部統制の強化を成果として認めて報酬を与えたのであれば、管理上の問題も評価に反映すべきであるという趣旨だ。
チョン行長は「金融当局の検査結果に基づき、賠償案件については理事会で十分に検討できる事項である」と述べた。イ・チャンジン金融監督院長も、行長の総括的な管理義務の履行状況を点検しているのかという質疑に対し、「その部分まで考慮して点検している」と明らかにした。
行長の選任基準に関する質疑も続いた。ハン・チャンミンSPD議員がチョン・サンヒョク行長に対し、顧客情報の保護失敗に対する責任と連任の意思を問うと、チョン行長は「現時点では、その部分については考えていない」とし、被害救済と再発防止に集中していると答えた。
パク・ホンベ共に民主党議員は、ハナ金融グループがハム・ヨンジュ会長の連任を前に、任期制限規定を変更したことを問題視した。イ・ホソン行長は、持株会社の理事会事項は自身の管轄ではないと線を引いた。これに関連して、イ・チャンジン金融監督院長は、経営陣の選任手続きを点検し、任期・年齢制限に関する制度改善を大韓民国金融委員会と協議すると述べた。
イ・ガンイル共に民主党議員は「行長の人事は、会長の意向ではなく、実績や内部統制などの能力を総合的に点検して、理事会が決定すべきだ」と強調した。
INVEST NEWS GLOBALで国会を中心に取材し、スタートアップとは・ニュースの記事も執筆しています。
コメント 0
現在コメントの投稿は無効になっています。